
円安の根源は日銀の緩和政策、財政懸念は尚早=BCAリサーチ
BCAリサーチは、約40年ぶりの円安の主因が日銀の緩和的な金融政策によるインフレ圧力にあると分析。2026年末まで円と日本国債への下押し圧力は続くものの、今冬から割安な円の買いを推奨している。
Section
The latest forex coverage from the TrustFinance editorial desk.
BCAリサーチは、約40年ぶりの円安の主因が日銀の緩和的な金融政策によるインフレ圧力にあると分析。2026年末まで円と日本国債への下押し圧力は続くものの、今冬から割安な円の買いを推奨している。
ベッセント米財務長官は、円の無秩序な変動が続く場合、米国は日本との再度の協調為替介入に参加することをためらわないと表明した。先週、円が40年ぶりの安値を付けたことを受け、2011年以来となる日米協調介入が実施されていた。
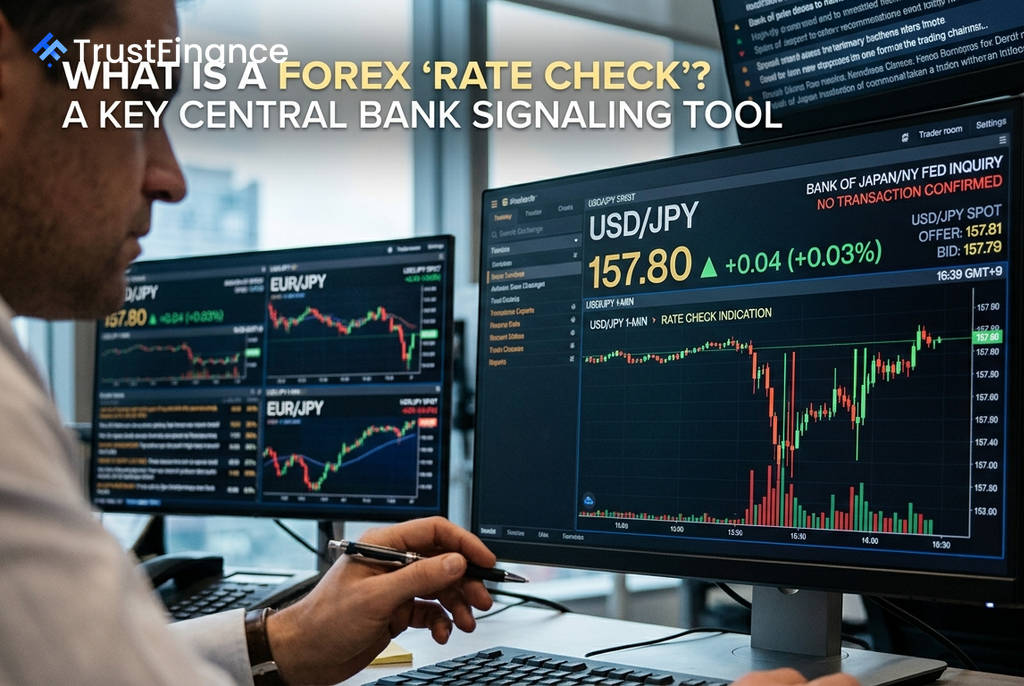
為替介入の一歩手前で行われる「レートチェック」が市場で注目されている。通貨当局が市場を監視していることを示すシグナルであり、最近では米国当局も実施したと報じられた。
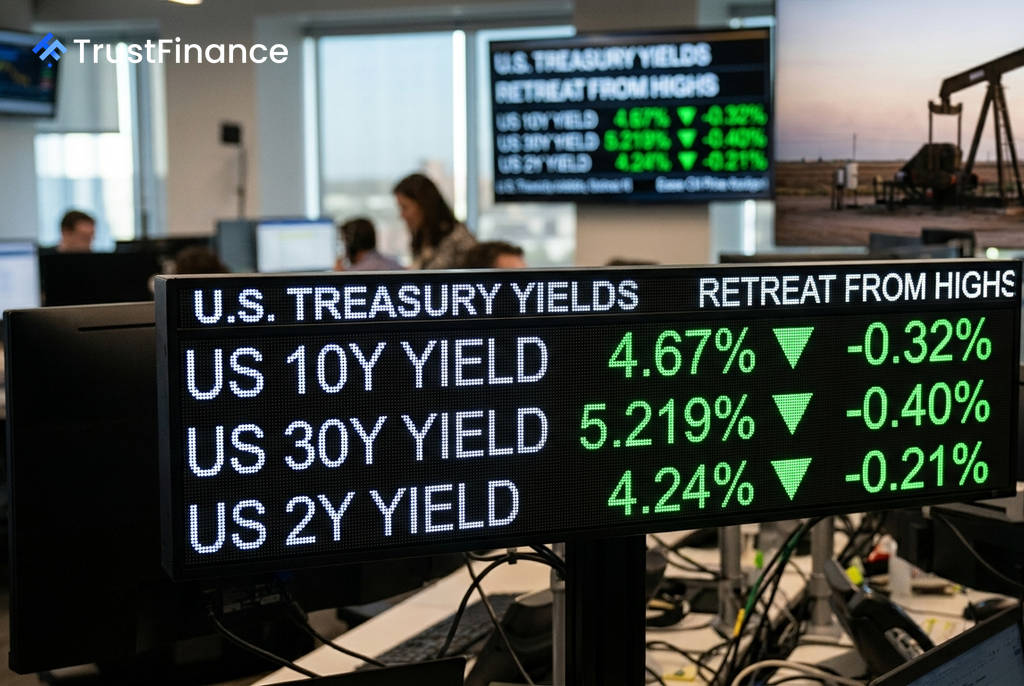
週明けの金融市場で米国債利回りは、長期債を中心に高水準から低下した。トランプ米大統領がイランとの直接交渉を発表したことで中東の緊張が緩和し、原油価格が急落、インフレ懸念が和らいだことが背景にある。
日米両当局が大規模な円買い・ドル売り協調介入に踏み切ったにもかかわらず、米ドルは底堅く推移。根強い米利上げ観測を背景に英ポンドが売られ、市場の関心は今週発表される一連の米雇用統計へと移っている。
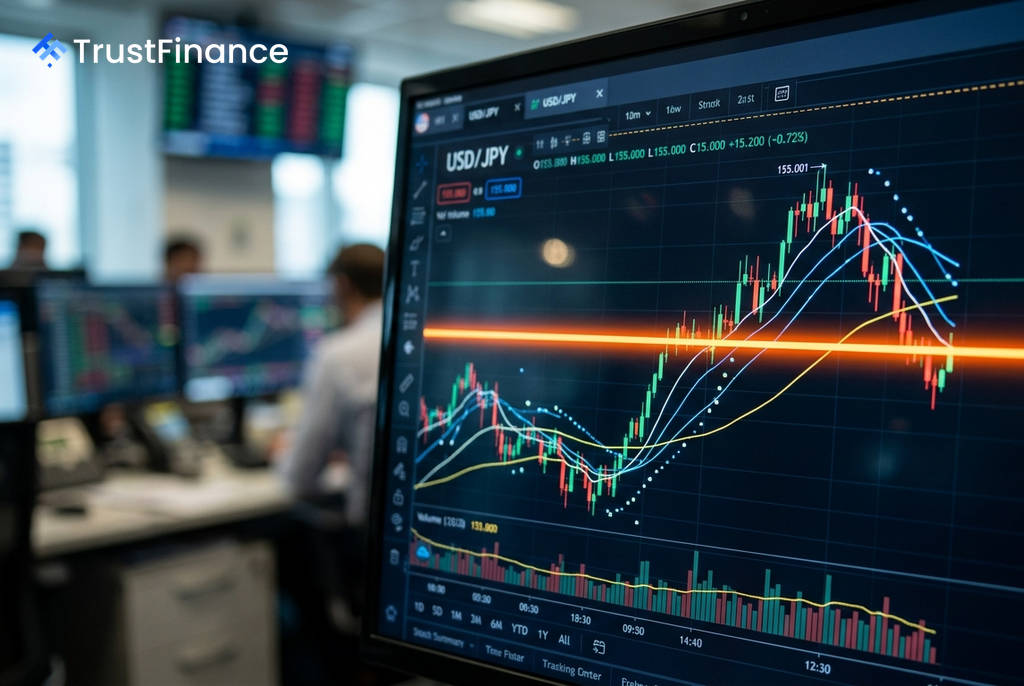
バンク・オブ・アメリカは最新レポートで、ドル円相場の155円が重要な分岐点になると指摘。この水準を割り込むか否かで、市場の取引戦略が「押し目買い」から「戻り売り」へ転換する可能性があると分析している。
南アフリカ・ランドは月曜、対ドルで上昇した。一方で、同日に発表された7月の製造業購買担当者景気指数(PMI)は景況感の悪化を示し、経済の先行きに対する懸念が示された。
英ポンドが対米ドルで上昇。日銀の為替介入への警戒感後退や米経済指標の好結果を受けたドルの反発は一服し、市場の注目は今週後半に発表される米雇用統計に移っている。

7月の急騰後、ユーロ圏の国債利回りは高水準で推移。根強いインフレと堅調な経済を背景にECBの追加利上げ観測が強まる中、市場は今週後半の経済指標に注目している。