
Story
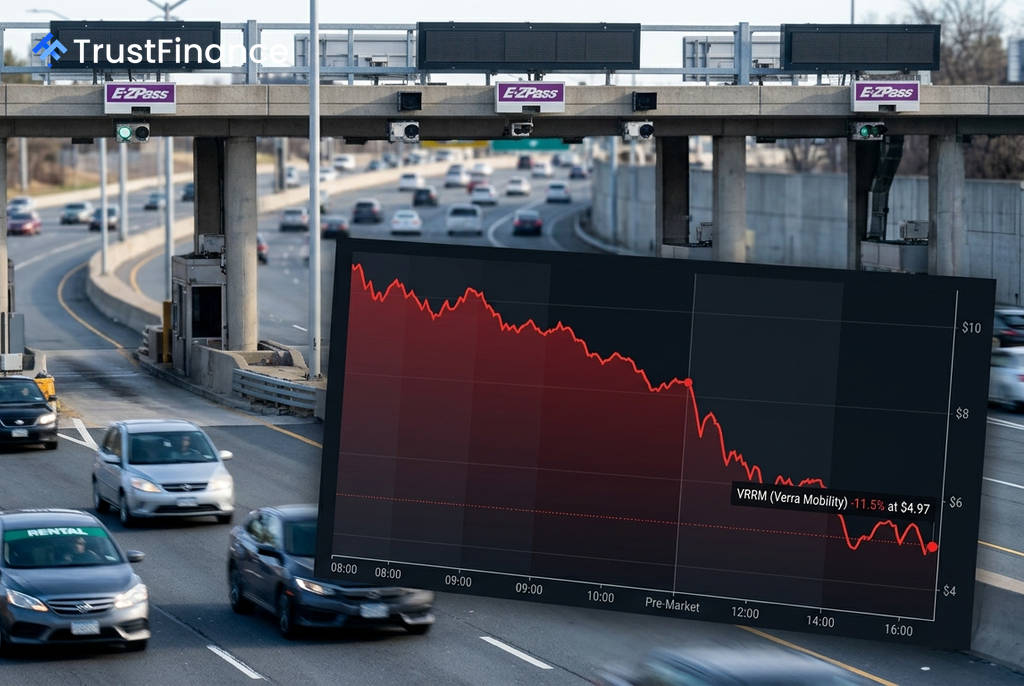
維拉移動財報優於預期但下修財測,股價盤前重挫逾11%
Text size
Background
儘管繳出優於市場預期的第二季財報,但因大幅下修全年營收展望,智慧交通系統供應商維拉移動 (Verra Mobility, VRRM) 股價在盤前交易中重挫 11.5%,跌至 4.97 美元。投資人對其與主要客戶新合約條款惡化的擔憂,完全蓋過了季度業績的利多消息。
財測下修蓋過財報利多
根據維拉移動在週三收盤後公布的 2026 年第二季財報,多項數據表現亮眼:
- 調整後每股盈餘 (EPS) 為 $0.38,高於市場共識預期的 $0.33。
- 營收約為 2.636 億美元,年增約 12%,同樣優於分析師預估的 2.548 億美元。
然而,財報中的利多被黯淡的未來展望所抵銷。公司將 2026 全年營收指引從先前隱含的約 10.3 億美元,大幅下修至 9.45 億至 9.65 億美元區間。公司表示,下修主因是與安維斯租車集團 (Avis Budget Group) 和赫茲租車 (Hertz) 續簽的通行費處理合約,其經濟條款「明顯較差」。
此外,第二季財報也顯示,公司出現 4800 萬美元 的 GAAP 淨虧損,主因是認列了一筆高達 1.04 億美元的非現金商譽及無形資產減損支出。
 Ad
客戶合約惡化驗證市場擔憂
維拉移動的商業服務部門自 2026 年 5 月以來便承受巨大壓力。當時,主要客戶安維斯租車發出合約終止通知,曾導致維拉移動股價在單一交易日內暴跌約 70%。
雖然雙方在 7 月下旬達成一項框架協議,暫時穩定市場情緒,但本次財報電話會議證實了市場最深的疑慮。新的七年期安維斯合約與五年期赫茲合約,其財務條件確實遠遜於舊約,這等於驗證了市場先前的擔憂,即公司的獲利能力已出現結構性下調。
多重利空衝擊股價
目前,維拉移動面臨著多重負面因素的夾擊,包括營收展望急劇下調、合約經濟效益結構性轉弱,以及仍在進行中的證券集體訴訟。在整體市場(如那斯達克指數微跌,標普 500 指數近乎平盤)未能提供任何支撐的情況下,這些公司自身的利空消息形成了複合性打擊,導致其股價在財報利多下仍出現大幅修正。