
Story
베라 모빌리티, 2분기 실적 호조에도 연간 가이던스 하향에 주가 11% 급락
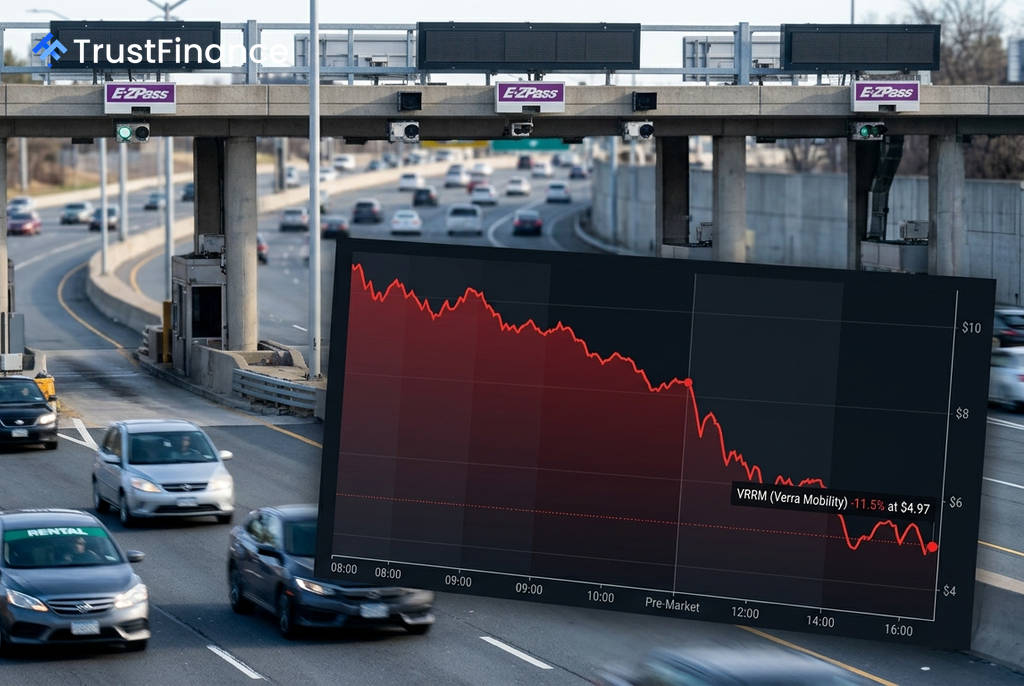
교통 기술 솔루션 제공업체 베라 모빌리티(Verra Mobility, VRRM)의 주가가 2분기 실적 발표 이후 개장 전 거래에서 11.5% 급락하며 4.97달러를 기록했다. 시장 예상치를 웃도는 분기 실적에도 불구하고, 연간 매출 가이던스를 대폭 하향 조정한 것이 투자 심리를 급격히 위축시켰다.
실적 상회에도 가이던스 대폭 하향
베라 모빌리티는 2026년 2분기 실적 발표를 통해 조정 주당순이익(EPS)이 0.38달러를 기록해 시장 컨센서스인 0.33달러를 상회했다고 밝혔다. 매출 역시 약 2억 6,360만 달러로 전년 동기 대비 약 12% 증가하며 예상치였던 2억 5,480만 달러를 넘어섰다.
하지만 회사는 2026년 연간 매출 가이던스를 기존의 약 10억 3,000만 달러에서 9억 4,500만~9억 6,500만 달러 범위로 대폭 하향 조정했다. 이러한 결정의 배경에는 주요 고객사인 에이비스 버짓 그룹(Avis Budget Group) 및 허츠(Hertz)와의 통행료 징수 서비스 갱신 계약 조건이 기존보다 현저히 불리해진 점이 작용했다.
주요 고객사 계약 악화가 발목
 Ad
베라 모빌리티의 상업 서비스 부문은 지난 2026년 5월 에이비스가 계약 해지를 통보하며 주가가 하루 만에 약 70% 폭락하는 등 심각한 압박을 받아왔다. 이후 7월 말 임시 합의에 도달하며 투자 심리가 잠시 안정되는 듯했으나, 이번 실적 발표를 통해 갱신된 계약(에이비스 7년, 허츠 5년)의 수익성이 기존보다 크게 악화되었다는 사실이 확인됐다.
이는 회사의 수익성 구조가 근본적으로 하향 조정되었다는 시장의 우려를 현실화시킨 셈이다. 또한, 회사는 2분기에 1억 400만 달러의 비현금성 영업권 및 무형자산 손상차손을 반영하며 4,800만 달러의 GAAP 기준 순손실을 기록했다고 밝혔다.
시장 영향 및 전망
전반적인 시장 상황이 보합세를 보이는 가운데, 베라 모빌리티의 주가 하락은 명백히 기업 고유의 악재에 기인한 것으로 분석된다. 대폭적인 매출 전망치 하향, 구조적으로 약화된 계약 조건, 진행 중인 증권 집단 소송, 그리고 수개월간 이어진 주가 불안정성 등이 복합적으로 작용하며 주가에 하방 압력을 가중시키고 있다.