
Story
Saham Verra Mobility Merosot Selepas Ramalan Hasil Dipotong Secara Drastik
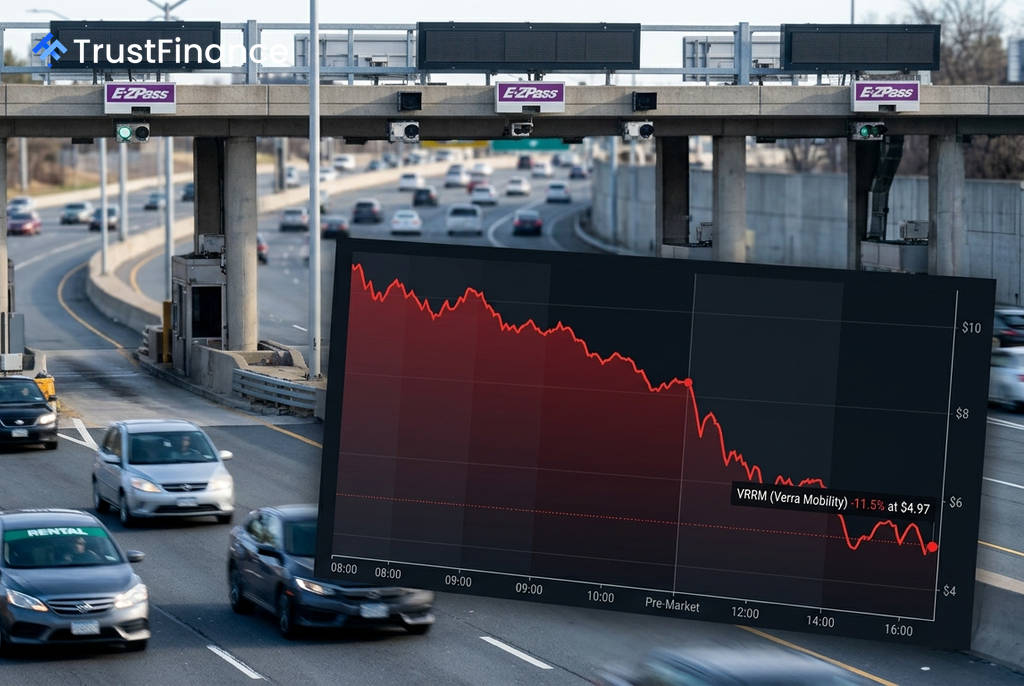
Saham Verra Mobility (VRRM) menjunam 11.5% dalam dagangan pra-pembukaan selepas syarikat mengumumkan pemotongan unjuran hasil tahun penuh 2026 secara mendadak. Langkah ini membayangi laporan pendapatan suku kedua yang sebenarnya mengatasi jangkaan penganalisis, memberi isyarat kepada pelabur bahawa keuntungan masa depan syarikat berada di bawah tekanan.
Unjuran Lemah Membatalkan Prestasi Kukuh S2
Verra Mobility melaporkan keputusan kewangan suku kedua 2026 yang positif. Pendapatan sesaham (EPS) terlaras syarikat adalah sebanyak $0.38, mengatasi anggaran konsensus sebanyak $0.33. Hasil turut meningkat kira-kira 12% tahun ke tahun kepada $263.6 juta, lebih tinggi daripada jangkaan penganalisis sebanyak $254.8 juta.
Walau bagaimanapun, berita baik ini dibatalkan oleh panduan masa depan yang lemah. Syarikat kini menjangkakan hasil setahun penuh 2026 berada dalam julat $945–$965 juta. Angka ini merupakan penurunan ketara daripada unjuran sebelumnya iaitu sekitar $1.03 bilion. Menurut syarikat, pemotongan ini disebabkan oleh "terma ekonomi yang jauh kurang menguntungkan" bagi kontrak kutipan tol yang diperbaharui dengan pelanggan utama, Avis Budget Group dan Hertz.
Kebimbangan Pasaran Terbukti Benar
Latar belakang bagi penurunan ini sudah rapuh. Segmen Perkhidmatan Komersial syarikat telah berada di bawah tekanan hebat sejak Mei 2026, apabila Avis pertama kali mengeluarkan notis penamatan kontrak yang menyebabkan sahamnya menjunam kira-kira 70% dalam satu sesi dagangan. Walaupun satu perjanjian rangka kerja yang dicapai pada akhir Julai menstabilkan sentimen buat sementara waktu, pengumuman terkini mengesahkan kebimbangan pasaran.
 Ad
Kontrak baharu selama tujuh tahun dengan Avis dan lima tahun dengan Hertz disahkan mempunyai terma kewangan yang jauh lebih lemah berbanding kontrak sebelumnya. Ini mengesahkan pandangan pasaran bahawa profil keuntungan syarikat telah distruktur semula ke tahap yang lebih rendah secara kekal. Suku ini juga menyaksikan syarikat mencatatkan kerugian bersih GAAP sebanyak $48 juta, didorong oleh caj rosot nilai muhibah dan aset tidak ketara bukan tunai sebanyak $104 juta.
Implikasi kepada Pelabur
Penurunan harga saham ini didorong sepenuhnya oleh faktor khusus syarikat. Pasaran yang lebih luas didagangkan hampir mendatar, menawarkan sedikit sokongan. Pemotongan unjuran hasil adalah pemangkin utama, mengesahkan bahawa model perniagaan syarikat menghadapi cabaran struktur yang signifikan.
Bagi pelabur, gabungan unjuran hasil yang dikurangkan secara mendadak, ekonomi kontrak yang lebih lemah, dan tindakan undang-undang kelas sekuriti yang sedang berjalan mewujudkan persekitaran negatif yang kompleks. Ini menjelaskan mengapa saham tersebut mengalami tekanan jualan yang ketara walaupun selepas kejatuhan besar beberapa bulan sebelumnya.