
Story
ベラ・モビリティ株が急落、通期見通しの大幅下方修正を嫌気
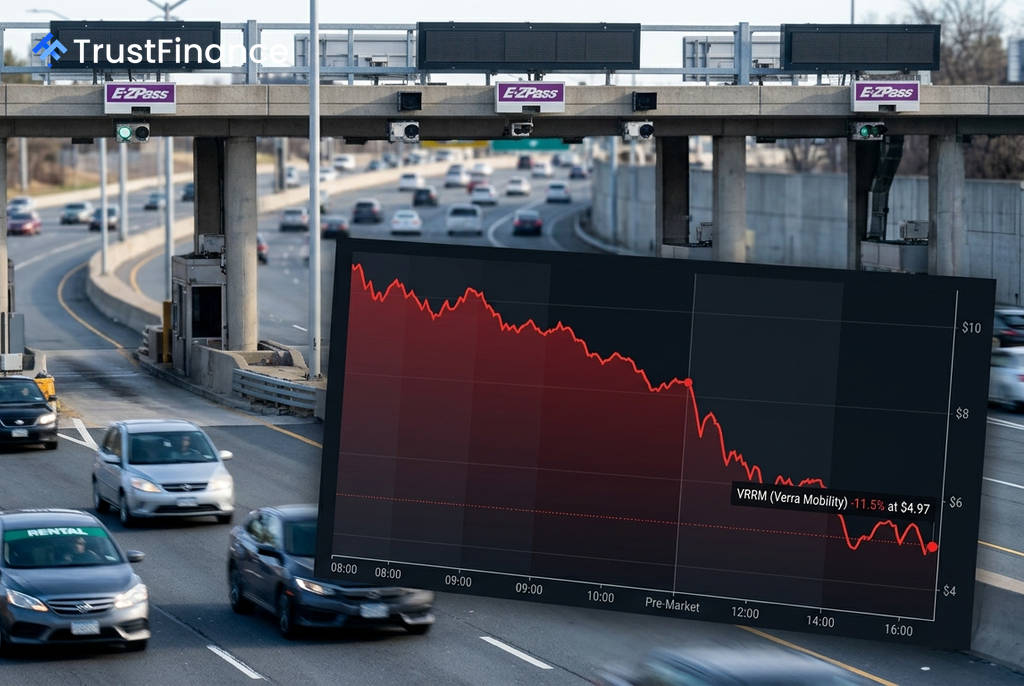
スマートモビリティ技術を手掛けるベラ・モビリティ(VRRM)の株価は、水曜日の市場引け後に発表された2026年第2四半期決算を受け、時間外取引で11.5%安の4.97ドルまで急落した。決算内容自体は市場予想を上回ったが、同時に発表された通期の売上高見通しの大幅な下方修正がこれを打ち消す形となった。
通期見通しの下方修正が重荷に
同社の第2四半期の調整後1株当たり利益(EPS)は0.38ドルと、コンセンサス予想の0.33ドルを上回った。売上高も前年同期比約12%増の約2億6360万ドルとなり、アナリスト予想の2億5480万ドルを上回る好調な結果だった。
しかし、市場が注目したのは通期見通しの変更だった。同社は2026年通期の売上高見通しを、従来の約10億3000万ドルから9億4500万~9億6500万ドルのレンジへと大幅に引き下げた。この背景には、主要顧客であるエイビス・バジェット・グループおよびハーツとの料金徴収サービス契約更新に際し、採算性が大幅に悪化したことがある。
また、第2四半期には1億400万ドルののれん及び無形固定資産の減損損失を計上した結果、GAAP(一般会計原則)に基づく純損失は4800万ドルとなった。
 Ad
契約更新を巡る懸念が表面化
今回の下方修正は、市場が抱いていた懸念を裏付けるものとなった。ベラ・モビリティの商業サービス部門は、2026年5月にエイビスから契約解除通知を受けたことで深刻な圧力にさらされ、株価は1日で約70%も暴落した経緯がある。
その後、7月下旬に基本合意に至ったことで市場心理は一時的に安定したが、今回の決算発表で更新されたエイビスとの7年契約およびハーツとの5年契約の採算が、従来契約より著しく悪化していることが確認された。これにより、投資家の間では同社の収益構造が構造的に低下したとの見方が強まっている。
全体相場がほぼ横ばいで推移する中、同社固有の悪材料が株価を押し下げる明確な要因となっている。大幅な売上高見通しの引き下げ、契約条件の悪化、そして依然として続く証券集団訴訟といった複合的な悪材料が、投資家心理を冷え込ませている。