
Story
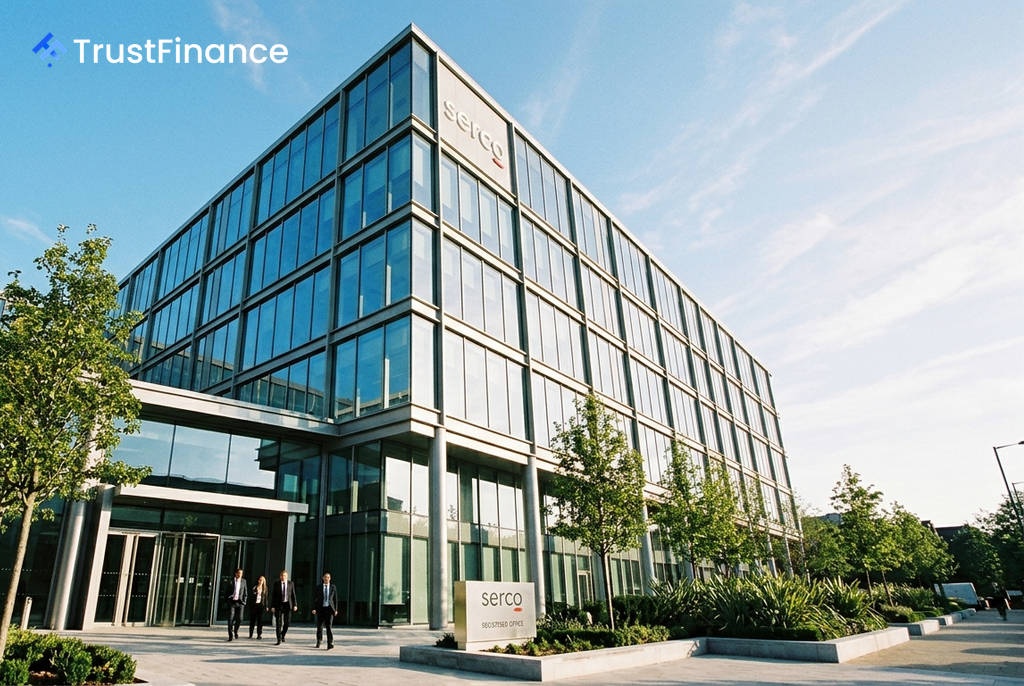
法國巴黎銀行上調 Serco 評級,指英國政治風險緩解、國防前景看好
Text size
Background
法國巴黎銀行 (BNP Paribas) 將英國政府外包服務供應商 Serco Group (SRP) 的股票評級從「中立」上調至「表現優於大盤」,並將其目標價從 315 便士提高至 325 便士。分析師指出,儘管市場對該公司的潛在情緒仍「過於悲觀」,但隨著英國政治風險降溫,其估值已顯現吸引力。
評級上調主因:政治風險與國防前景
法巴分析師 Daniel Cowan 和 Matthew Lloyd 在報告中表示,自五月以來因政府政策和領導層不確定性而急劇上升的英國政治風險溢價已經緩解,並預計在未來幾個月將進一步下降。
該行轉為看好 Serco 英國業務的五大理由包括:
- 7 月的國防投資計畫緩解了採購瓶頸。
- 關於尋求庇護者住房問題的討論更為細緻。
- 「外包時代結束」的實際影響範圍有限。
- 電子監控帶來的提前釋放效益。
- 內閣辦公室近期數據顯示,Serco 在其持有的中央政府合約中表現強勁。
北美業務潛力受市場低估
 Ad
在北美市場方面,儘管市場對近期內生性營收增長持平及該部門執行長提前離職感到擔憂,但法巴預計這兩個問題將在 Serco 於 12 月發布的更新中得到解決。
分析師指出市場忽略了幾項利多因素,包括其國防部門在 2026 年上半年實現了 4% 的內生性增長。此外,為期 24 個月的新投標機會管道已達到創紀錄的 £81 億英鎊,高於 2025 年的 £50 億英鎊,且美國國防承包商同業的合約授予活動也在增加。
估值與財務預測
法國巴黎銀行指出,Serco 目前的本益比為 13 倍,低於同業的 15 倍,自由現金流收益率為 7%。新的目標價基於 16 倍的預期本益比,分析師認為這反映了公司的機會規模和品質。
該行預測,Serco 的調整後每股盈餘在 2026 年為 19 便士,到 2029 年將增至 25 便士。營收預計將從 2026 年的 £50.9 億英鎊增長至 2029 年的 £57.6 億英鎊;調整後 EBITA 則預計從 £2.73 億英鎊增至 £3.22 億英鎊。