
Story
BNP Paribas Naik Taraf Serco Berikutan Risiko Politik UK Mereda, Prospek Pertahanan Membaik
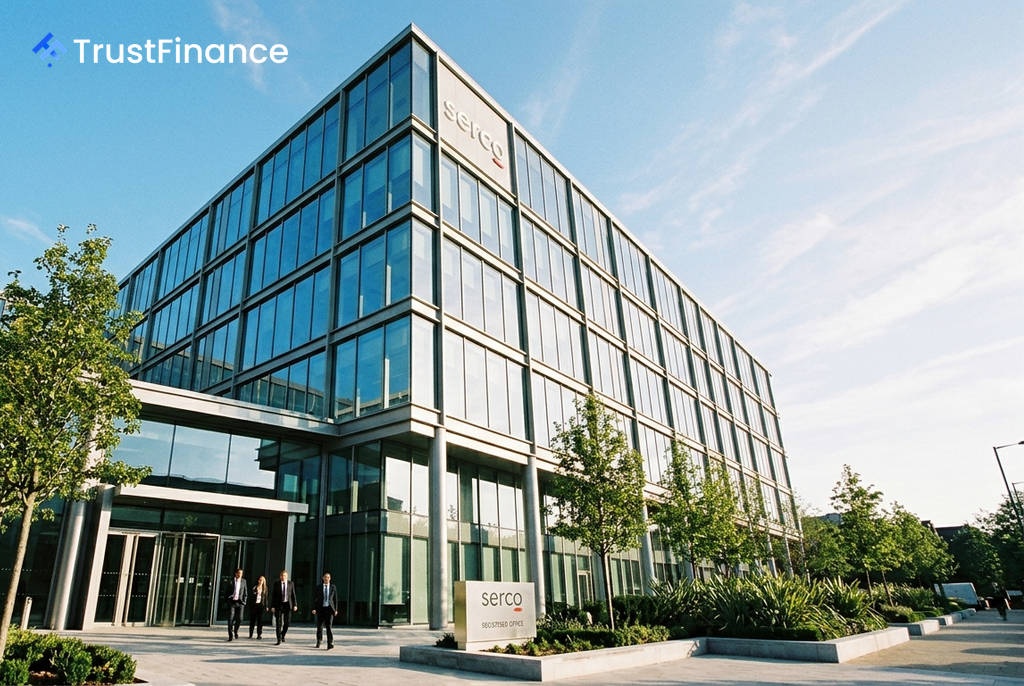
BNP Paribas telah menaik taraf syarikat penyumberan luar Serco Group kepada 'Outperform' daripada 'Neutral', sambil menaikkan harga sasarannya kepada 325 pence daripada 315 pence. Bank pelaburan itu menyatakan bahawa penilaian saham tersebut kini menarik selepas sentimen pasaran bertambah baik daripada paras terendah baru-baru ini, walaupun ia masih dianggap "terlalu pesimis".
Asas Peningkatan Taraf
Menurut penganalisis BNP Paribas, Daniel Cowan dan Matthew Lloyd, premium risiko politik UK yang meningkat secara mendadak sejak Mei berikutan ketidaktentuan dasar kerajaan, kini telah reda dan dijangka akan terus berkurangan. Mereka menggariskan beberapa sebab untuk pandangan yang lebih positif terhadap perniagaan Serco di UK.
Faktor-faktor utama termasuk:
- Pelan Pelaburan Pertahanan pada bulan Julai yang melancarkan kesendatan perolehan.
- Perdebatan yang lebih bernuansa mengenai perumahan pencari suaka.
- Skop terhad untuk penamatan era penyumberan luar.
- Data terkini Pejabat Kabinet yang menunjukkan prestasi kukuh Serco merentasi kontrak kerajaan pusat.
Prospek di Amerika Utara
 Ad
Walaupun pasaran di Amerika Utara bimbang dengan pertumbuhan hasil organik yang mendatar dan pemergian awal CEO bahagian itu, penganalisis BNP Paribas menjangkakan kedua-dua isu ini akan diselesaikan menjelang kemas kini syarikat pada bulan Disember.
Mereka turut menekankan beberapa aspek positif yang terlepas pandang, termasuk pertumbuhan organik 4% dalam unit Pertahanan pada separuh pertama 2026. Selain itu, saluran peluang bidaan baharu untuk tempoh 24 bulan telah mencapai rekod £8.1 bilion, meningkat daripada £5 bilion pada 2025.
Penilaian dan Jangkaan Kewangan
BNP Paribas menyatakan bahawa Serco didagangkan pada nisbah harga-kepada-pendapatan (P/E) 13 kali ganda berbanding pesaingnya pada 15 kali ganda, dengan hasil aliran tunai bebas sebanyak 7%. Harga sasaran baharu adalah berdasarkan gandaan P/E hadapan satu tahun sebanyak 16 kali ganda, yang menurut penganalisis mencerminkan skala peluang dan kualiti syarikat.
Bank itu mengunjurkan pendapatan sesaham (EPS) terlaras Serco sebanyak 19 pence untuk 2026, meningkat kepada 25 pence pada 2029. Jualan dijangka meningkat daripada £5.09 bilion pada 2026 kepada £5.76 bilion menjelang 2029.