
Story
BNP Paribas Naikkan Peringkat Serco Seiring Meredanya Risiko Politik & Prospek Pertahanan yang Cerah
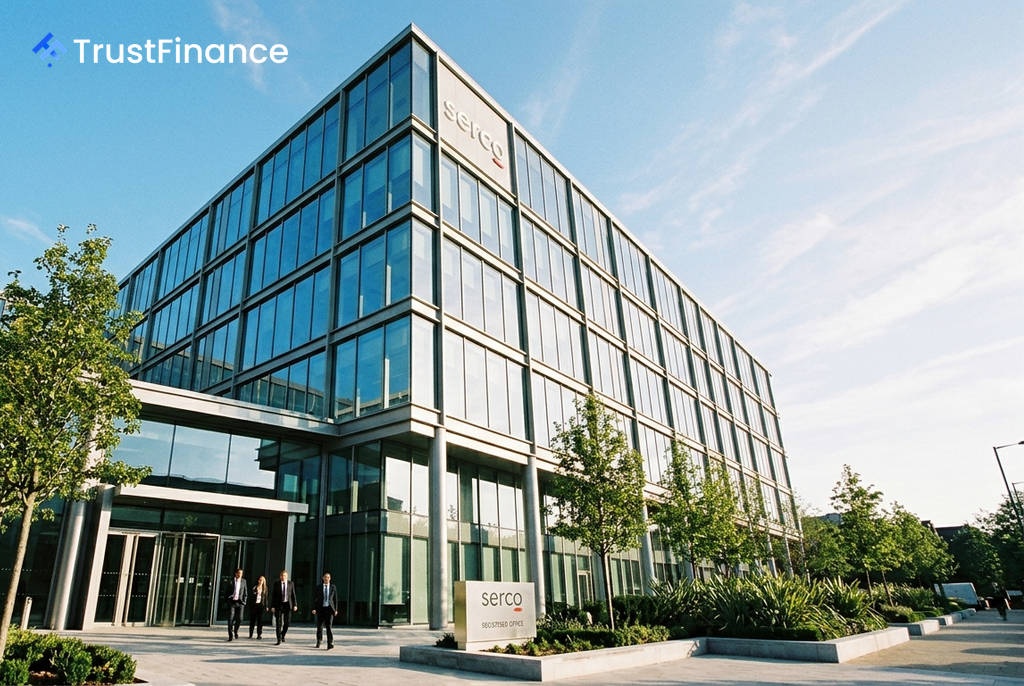
BNP Paribas telah meningkatkan peringkat saham Serco Group menjadi "Outperform" dari sebelumnya "Netral", serta menaikkan target harganya menjadi 325 pence dari 315 pence. Menurut analis bank investasi tersebut, valuasi saham grup outsourcing ini menarik setelah sentimen yang mendasarinya membaik dari level terendah, meskipun masih dianggap "terlalu pesimistis".
Alasan di Balik Peningkatan Peringkat
Analis BNP Paribas, Daniel Cowan dan Matthew Lloyd, menyatakan bahwa premi risiko politik di Inggris, yang sempat meningkat tajam sejak Mei akibat ketidakpastian kebijakan pemerintah, kini telah mereda dan diperkirakan akan terus menurun. Mereka menguraikan beberapa alasan utama untuk pandangan yang lebih positif terhadap bisnis Serco di Inggris, termasuk Rencana Investasi Pertahanan bulan Juli yang mengatasi hambatan pengadaan dan data Kabinet yang menunjukkan kinerja kontrak Serco yang kuat dengan pemerintah pusat.
Di Amerika Utara, meskipun pasar sempat khawatir dengan pertumbuhan pendapatan organik yang stagnan dan kepergian CEO divisi tersebut, analis memperkirakan isu-isu ini akan terselesaikan pada laporan terbaru Serco bulan Desember. BNP Paribas menyoroti beberapa faktor positif yang terlewatkan, antara lain:
- Unit Pertahanan tumbuh 4% secara organik pada paruh pertama 2026.
- Peluang tender baru dalam 24 bulan ke depan mencapai rekor £8,1 miliar, naik signifikan dari £5 miliar pada 2025.
- Peningkatan aktivitas pemberian kontrak yang dialami oleh perusahaan sejenis di sektor pertahanan AS.
 Ad
Valuasi dan Prospek Kinerja
BNP Paribas mencatat bahwa saham Serco saat ini diperdagangkan pada rasio harga terhadap laba (P/E) 13 kali, lebih rendah dibandingkan rata-rata perusahaan sejenis di level 15 kali, dengan imbal hasil arus kas bebas (free cash flow yield) sebesar 7%. Target harga baru sebesar 325 pence didasarkan pada kelipatan P/E satu tahun ke depan sebesar 16 kali.
Bank tersebut memproyeksikan laba per saham (EPS) yang disesuaikan Serco akan mencapai 19 pence pada 2026 dan terus meningkat hingga 25 pence pada 2029. Pendapatan diperkirakan akan naik dari £5,09 miliar pada 2026 menjadi £5,76 miliar pada 2029, sementara EBITA yang disesuaikan diproyeksikan tumbuh dari £273 juta menjadi £322 juta dalam periode yang sama.