
Story
Rocket Lab財報解析:營收超預期但毛利率受壓,中子號火箭成未來關鍵
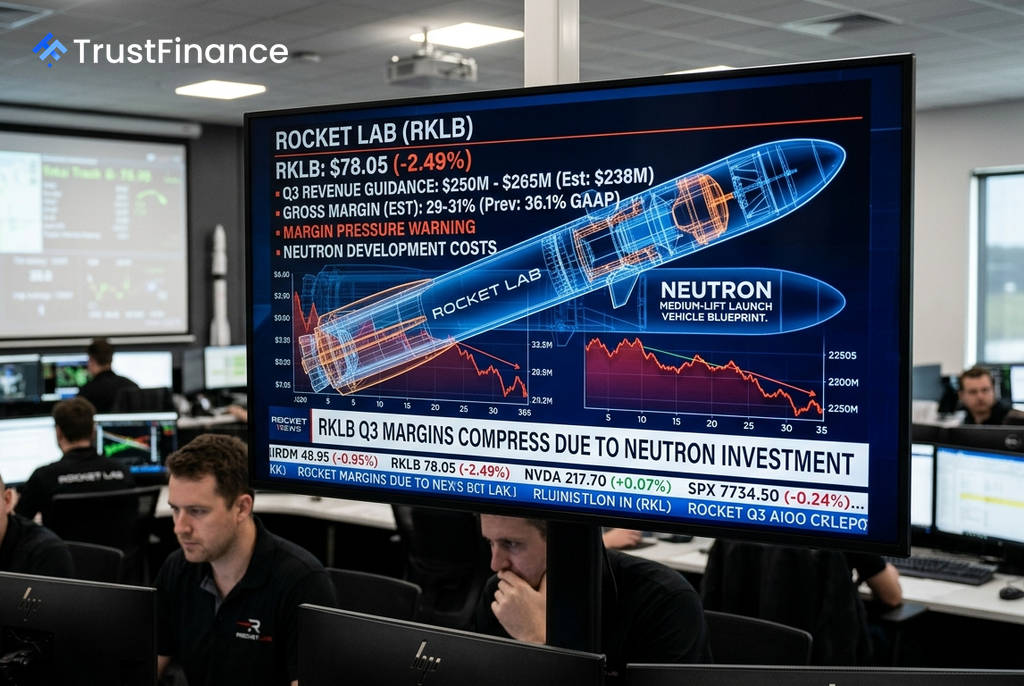
Rocket Lab (RKLB) 公布的第二季財報顯示,營收表現優於預期,但由於對次世代中子號 (Neutron) 火箭的重大投資,導致短期獲利能力承壓,財測中的毛利率展望不如預期。
財報喜憂參半,毛利率成隱憂
根據財報數據,Rocket Lab 第二季營收為 2.34 億美元,年增 62%,超出市場預期。然而,每股虧損為 -0.08 美元,略遜於分析師預估的 -0.06 美元。公司積壓訂單總額達到創紀錄的 24 億美元,顯示長期業務需求穩健。
展望未來,公司預計第三季營收將介於 2.5 億至 2.65 億美元之間,遠超市場共識。但關鍵在於,預估的 GAAP 毛利率將壓縮至 29% 至 31%,顯著低於分析師預期的 37.6%。公司解釋,這主要是由於中子號火箭開發、發射基礎設施測試以及併購整合成本所致,反映了公司為換取未來增長而進行的策略性投資。
太空系統與國防合約成增長雙引擎
財報凸顯了 Rocket Lab 已成功轉型為一家垂直整合的太空企業,而非單純的發射服務商。其「太空系統」部門的表現尤其亮眼:
- 部門營收:第二季貢獻 1.895 億美元,佔總營收的 81%,季增達 38.6%,主要由衛星製造規模化及 Mynaric 收購案推動。
- 國防訂單:公司已鎖定超過 6.6 億美元的美國國家安全合約,包括價值 3.97 億美元的美國太空部隊「Flatellite」衛星合約,以及 2.66 億美元的 HASTE 飛彈防禦合約。這些已簽署並獲資金支持的多年期合約,為公司提供了穩定的收入來源。
Neutron 開發進度與未來催化劑
 Ad
中子號火箭的開發是影響公司當前毛利率的核心因素,但也被視為其未來最重要的轉折點。管理層表示,該計畫正按進度推進,預計將於 2026 年第四季交付至發射台。其核心的阿基米德 (Archimedes) 發動機已成功通過 102% 功率的熱試車測試。
市場正密切關注以下幾個關鍵的未來催化劑:
- 中子號首次飛行:預計在 2026 年第四季,這將是驗證公司能否進入中型運載市場的決定性時刻。
- 第三季財報:預計於 11 月 16 日公布,市場將關注毛利率是否有回升跡象。
- Iridium 收購案:預計在 2027 年中完成,此舉將使 Rocket Lab 轉型為擁有經常性收入的綜合營運商。
估值分析與市場展望
儘管短期獲利面臨壓力,多數分析師仍維持看漲立場,其中 KeyBanc 給予 135 美元的目標價。看多方認為,Rocket Lab 是唯一一家擁有成熟執行力、龐大積壓訂單且有望在 2028 年實現獲利的純航太發射與系統上市公司。
然而,看空方則認為,公司目前約 480 億美元的市值,可能已提前反映了中子號成功、收購整合順利等多重利多。總體而言,第二季財報證明了其核心業務模式的有效性,但未來數季的中子號開發進程與毛利率走向,將是決定其能否挑戰 SpaceX 地位或僅是大規模消耗現金的關鍵。