
Story
Pendapatan Rocket Lab Kukuh, Tetapi Pelaburan Pembangunan Roket Neutron Menekan Margin
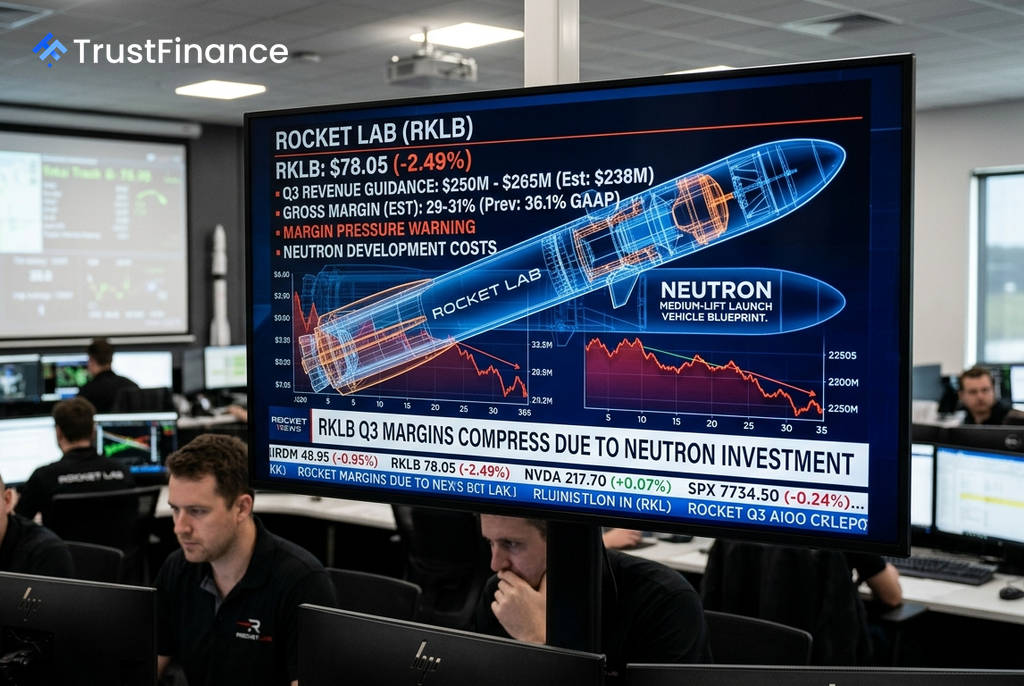
Rocket Lab USA (RKLB) melaporkan pendapatan suku kedua yang kukuh sebanyak $234 juta, peningkatan 62% tahun ke tahun yang mengatasi jangkaan penganalisis. Walau bagaimanapun, perolehan sesaham (EPS) syarikat terlepas sasaran pada -$0.08, dan unjuran margin yang lebih rendah untuk suku ketiga telah membayangi prestasi positif ini.
Prestasi Didorong oleh Sistem Angkasa
Kejayaan pada suku kedua sebahagian besarnya disumbangkan oleh segmen Sistem Angkasa, yang menjana pendapatan sebanyak $189.5 juta. Angka ini, yang mewakili 81% daripada jumlah pendapatan, mengesahkan peralihan strategik Rocket Lab daripada sebuah syarikat pelancaran semata-mata kepada perusahaan angkasa bersepadu secara vertikal.
Pertumbuhan segmen ini didorong oleh peningkatan dalam pembuatan satelit dan pemerolehan Mynaric. Selaras dengan momentum ini, tunggakan pesanan syarikat telah mencapai rekod baharu sebanyak $2.4 bilion, menandakan permintaan yang mampan untuk perkhidmatan dan produknya.
Unjuran Kukuh Dicemari Tekanan Margin
Bagi suku ketiga, Rocket Lab mengunjurkan pendapatan antara $250 juta hingga $265 juta, satu angka yang jauh mengatasi jangkaan pasaran. Namun, berita baik ini diimbangi oleh unjuran margin kasar GAAP yang lebih rendah, dianggarkan antara 29% hingga 31%, di bawah ramalan penganalisis.
Menurut pihak pengurusan, penyusutan margin ini adalah satu langkah yang disengajakan, bukan kegagalan operasi. Ia berpunca daripada peningkatan kos pelaburan serentak dalam beberapa bidang utama:
 Ad
- Pembangunan roket generasi akan datang, Neutron.
- Infrastruktur ujian di kompleks pelancaran LC-3.
- Kos integrasi daripada pemerolehan syarikat Mynaric dan Motiv.
Langkah ini mencerminkan strategi pertumbuhan klasik dalam industri aeroangkasa, di mana keuntungan jangka pendek dikorbankan untuk membina kapasiti dan keupayaan masa depan.
Pemangkin Masa Depan dan Perspektif Pasaran
Walaupun berdepan tekanan margin, Rocket Lab telah berjaya mendapatkan beberapa kontrak penting yang mengukuhkan kedudukannya, terutamanya dalam sektor pertahanan. Syarikat itu telah memperoleh lebih $660 juta dalam anugerah keselamatan negara utama, termasuk kontrak bernilai $397 juta dengan Space Force dan kontrak pertahanan peluru berpandu HASTE bernilai $266 juta.
Pemangkin utama yang menjadi tumpuan pelabur ialah penerbangan sulung roket Neutron, yang dijadualkan pada suku keempat 2026. Kejayaan projek ini dilihat sebagai titik perubahan yang akan membuka pasaran pelancaran angkat sederhana untuk syarikat. Dengan kedudukan tunai sebanyak $2.4 bilion, syarikat dipercayai mempunyai sumber yang mencukupi untuk membiayai rancangan pembangunannya yang bercita-cita tinggi.