
Story
रॉकेट लैब: Q2 में राजस्व बढ़ा, लेकिन न्यूट्रॉन निवेश के कारण मार्जिन पर दबाव
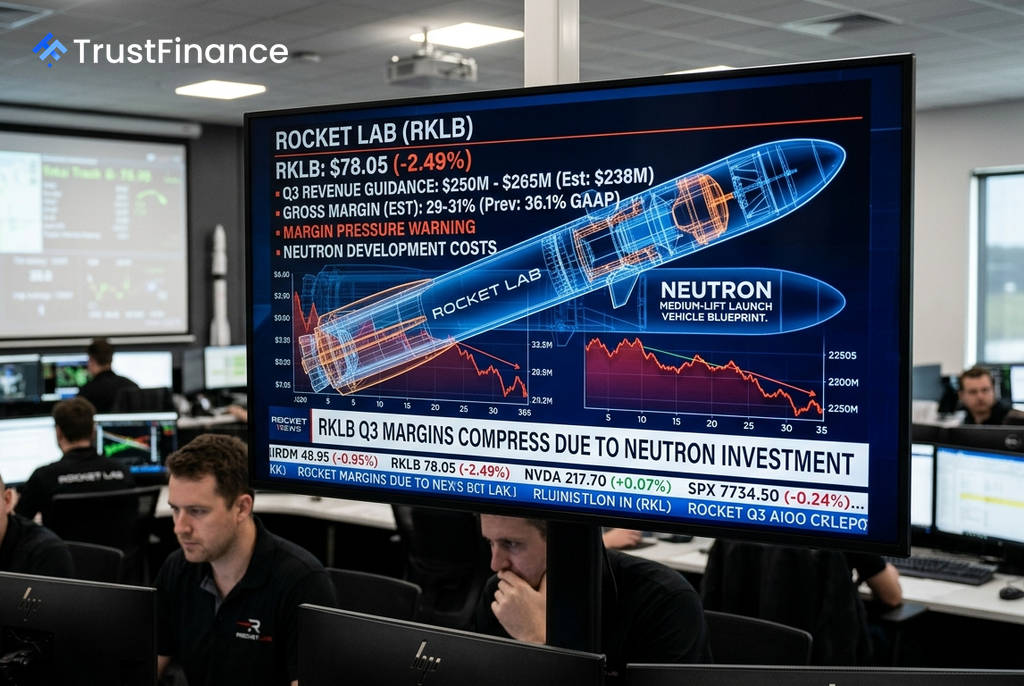
रॉकेट लैब (RKLB) ने अपनी दूसरी तिमाही की आय रिपोर्ट में मजबूत राजस्व वृद्धि और रिकॉर्ड ऑर्डर बैकलॉग की घोषणा की, लेकिन कंपनी का प्रति शेयर घाटा विश्लेषकों के अनुमान से अधिक रहा। आगे देखते हुए, कंपनी का मजबूत राजस्व पूर्वानुमान उसके नए न्यूट्रॉन रॉकेट के विकास पर बढ़ते खर्चों के कारण लाभ मार्जिन में अपेक्षित कमी से प्रभावित हुआ है।
Q2 के नतीजे और Q3 का अनुमान
कंपनी ने दूसरी तिमाही में $234 मिलियन का राजस्व दर्ज किया, जो साल-दर-साल 62% की वृद्धि है और विश्लेषकों की आम सहमति को पार कर गया। हालांकि, -$0.08 की प्रति शेयर आय (EPS) -$0.06 के अनुमान से कम रही। एक प्रमुख सकारात्मक बात यह है कि कंपनी का बैकलॉग रिकॉर्ड $2.4 बिलियन तक पहुंच गया है, जो भविष्य के राजस्व की मजबूत दृश्यता प्रदान करता है।
आगामी तीसरी तिमाही के लिए, रॉकेट लैब ने $250 मिलियन से $265 मिलियन के बीच राजस्व का अनुमान लगाया है, जो बाजार की उम्मीदों से काफी अधिक है। लेकिन, कहानी का दूसरा पहलू मार्जिन है। कंपनी को GAAP ग्रॉस मार्जिन 29-31% के बीच रहने की उम्मीद है, जो न्यूट्रॉन कार्यक्रम में भारी निवेश के कारण विश्लेषकों के 37.6% के अनुमान से काफी कम है।
प्रमुख सकारात्मक विकास
मार्जिन पर दबाव के बावजूद, तिमाही रिपोर्ट में कई मजबूत बिंदु सामने आए जो कंपनी के मुख्य व्यवसाय की ताकत को दर्शाते हैं:
- स्पेस सिस्टम्स का दबदबा: यह सेगमेंट कंपनी का मुख्य विकास इंजन बना हुआ है, जिसने Q2 में $189.5 मिलियन का राजस्व उत्पन्न किया, जो कुल राजस्व का 81% है। यह सैटेलाइट निर्माण और Mynaric के अधिग्रहण से प्रेरित था, जो रॉकेट लैब को एक लॉन्च कंपनी से एक एकीकृत अंतरिक्ष उद्यम में बदलने की पुष्टि करता है।
- रक्षा अनुबंध: कंपनी ने महत्वपूर्ण राष्ट्रीय सुरक्षा अनुबंध हासिल किए हैं, जिसमें स्पेस फोर्स के साथ $397 मिलियन का फ्लैटलाइट कॉन्ट्रैक्ट और $266 मिलियन का HASTE मिसाइल रक्षा कॉन्ट्रैक्ट शामिल है। ये हस्ताक्षरित और वित्त पोषित अनुबंध हैं जो कंपनी की विश्वसनीयता को बढ़ाते हैं।
- मजबूत कैश स्थिति: प्रबंधन ने निवेशकों को आश्वस्त किया कि $2.4 बिलियन की नकदी स्थिति, जिसे हाल ही में समाप्त हुए $1.08 बिलियन के ATM ऑफरिंग से बल मिला है, न्यूट्रॉन में निवेश के लिए पर्याप्त है।
 Ad
न्यूट्रॉन और भविष्य की राह
कम मार्जिन का मुख्य कारण कंपनी का न्यूट्रॉन रॉकेट के विकास, लॉन्च कॉम्प्लेक्स 3 (LC-3) के परीक्षण बुनियादी ढांचे और हाल के अधिग्रहणों के एकीकरण में जानबूझकर किया गया निवेश है। प्रबंधन वर्तमान लाभप्रदता पर भविष्य की क्षमता को प्राथमिकता दे रहा है, जो एयरोस्पेस उद्योग में एक आम रणनीति है।
निवेशकों की नजरें अब भविष्य के उत्प्रेरकों पर हैं, जिनमें सबसे महत्वपूर्ण न्यूट्रॉन की पहली उड़ान है, जो 2026 की चौथी तिमाही के लिए निर्धारित है। यह कंपनी के लिए एक महत्वपूर्ण मोड़ होगा, जो इसे मध्यम-लिफ्ट लॉन्च बाजार में प्रवेश करने और अपने विशाल बैकलॉग को भुनाने में सक्षम करेगा। अन्य प्रमुख घटनाओं में इरिडियम अधिग्रहण का पूरा होना और यूरोपीय विनिर्माण क्षमताओं का विस्तार शामिल है।
निवेशकों के लिए इसका क्या मतलब है
विश्लेषक रॉकेट लैब पर काफी हद तक सकारात्मक बने हुए हैं, कुछ ने $120 से $135 तक के लक्ष्य मूल्य निर्धारित किए हैं। हालांकि, स्टॉक का मूल्यांकन अधिक है, जो 2026 के अनुमानित राजस्व के लगभग 52 गुना पर कारोबार कर रहा है। सकारात्मक पक्ष यह है कि रॉकेट लैब सिद्ध निष्पादन क्षमता और 2028 तक लाभप्रदता के स्पष्ट मार्ग के साथ एकमात्र सार्वजनिक रूप से कारोबार करने वाली प्योर-प्ले लॉन्च और स्पेस सिस्टम कंपनी है। नकारात्मक पक्ष यह है कि बाजार ने पहले ही न्यूट्रॉन की सफलता और भविष्य के विकास को स्टॉक की कीमत में शामिल कर लिया है। Q2 के नतीजों ने साबित कर दिया कि मुख्य व्यवसाय मजबूत है, लेकिन अगले कुछ महीने, विशेष रूप से न्यूट्रॉन की प्रगति और मार्जिन की दिशा, स्टॉक के प्रदर्शन को निर्धारित करने में महत्वपूर्ण होंगे।