
Story
로켓랩, 2분기 매출 호조에도 뉴트론 투자 부담에 수익성 압박
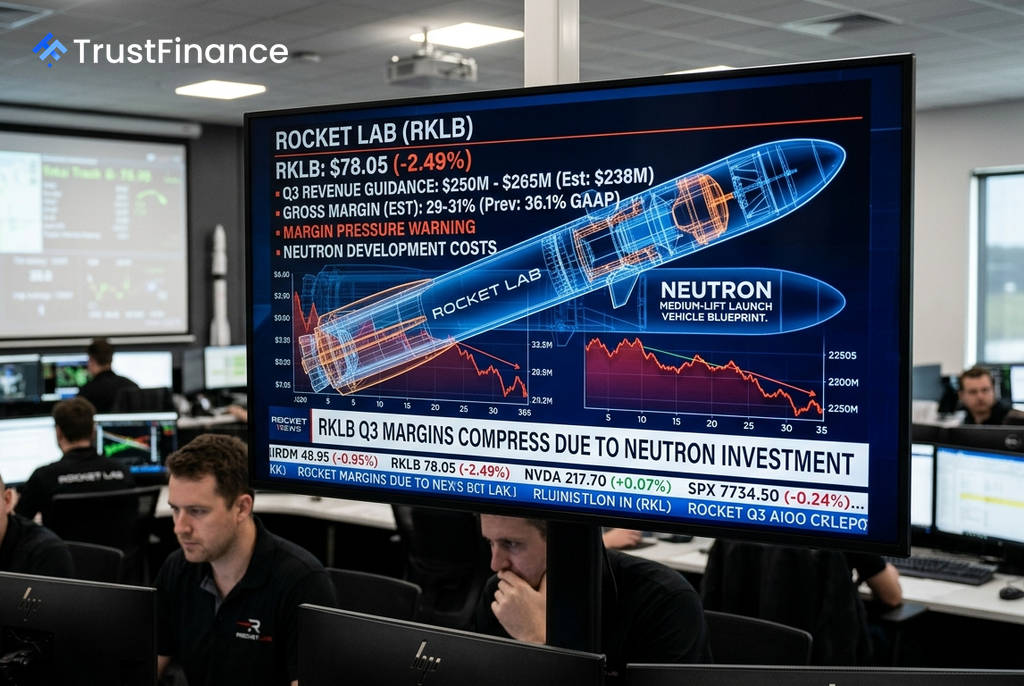
로켓랩(Rocket Lab, RKLB)이 시장 예상치를 뛰어넘는 2분기 매출과 긍정적인 3분기 전망을 발표했으나, 주당순이익(EPS)은 기대에 미치지 못했으며 차세대 발사체 '뉴트론(Neutron)' 개발에 따른 비용 증가로 수익성 압박이 가시화되고 있습니다. 이번 실적은 회사의 핵심 사업 성장성을 확인시켜 주었지만, 동시에 대규모 미래 투자가 단기 수익성에 미치는 영향을 명확히 보여주었습니다.
2분기 실적 세부 분석
인베스팅닷컴(Investing.com)에 따르면 로켓랩의 2분기 실적은 다음과 같습니다.
- 매출: 2억 3,400만 달러로 전년 동기 대비 62% 증가하며 시장 예상치를 상회했습니다.
- 주당순손실(EPS): -0.08달러를 기록해 시장 컨센서스였던 -0.06달러보다 손실 폭이 컸습니다.
- 수주 잔고: 사상 최대치인 24억 달러에 도달하며 견조한 수요를 입증했습니다.
회사는 3분기 매출 가이던스로 시장 컨센서스를 크게 웃도는 2억 5,000만 달러에서 2억 6,500만 달러를 제시했습니다. 그러나 이러한 긍정적인 전망에도 불구하고, 주가는 최근 3개월간 약 40% 하락하며 투자자들의 수익성 우려를 반영하고 있습니다.
성장 동력과 수익성 딜레마
이번 실적 발표는 로켓랩의 성장 전략과 그에 따른 비용 문제를 명확히 했습니다. 특히 우주 시스템 부문은 2분기에 전 분기 대비 38.6% 급증한 1억 8,950만 달러의 매출을 기록하며 전체 매출의 81%를 차지했습니다. 이는 로켓랩이 단순 발사 기업을 넘어 위성 제조 등을 포함한 수직 계열화된 우주 기업으로 성공적으로 변모하고 있음을 보여줍니다.
 Ad
또한, 미 우주군으로부터 3억 9,700만 달러 규모의 위성 계약을 수주하는 등 국방 부문에서의 성과도 가시화되고 있습니다. 이는 기존 미사일 방어 계약과 더불어 6억 6,000만 달러가 넘는 주요 국가 안보 관련 계약을 확보했음을 의미합니다.
하지만 이러한 성장 동력 확보를 위한 투자가 단기 수익성을 압박하는 요인으로 작용하고 있습니다. 회사는 3분기 총이익률 가이던스를 시장 예상치(37.6%)보다 낮은 29~31%로 제시했습니다. 이는 차세대 중형 발사체 '뉴트론' 개발, 발사 시설 인프라 투자, 인수 기업 통합 비용 등이 동시에 발생하고 있기 때문입니다. 이는 미래 성장을 위해 현재의 수익성을 희생하는 전형적인 항공우주 성장 기업의 전략으로 풀이됩니다.
향후 전망 및 주요 촉매제
시장의 관심은 향후 로켓랩의 주요 마일스톤 달성 여부에 집중될 전망입니다. 가장 중요한 촉매제는 2026년 4분기로 예정된 뉴트론의 첫 시험 비행입니다. 뉴트론 프로젝트의 성공은 회사의 중형 발사체 시장 진입과 24억 달러에 달하는 수주 잔고의 실질적인 매출 전환을 가속화할 핵심 변수입니다.
이 외에도 투자자들은 ▲2027년 중반으로 예상되는 이리듐(Iridium) 인수 완료를 통한 반복 매출 확보 ▲향후 실적 발표에서 나타날 수익성 개선 신호 등을 주시할 필요가 있습니다. 키뱅크(KeyBanc)가 목표주가 135달러를 유지하는 등 다수 애널리스트들은 여전히 긍정적인 시각을 보이고 있으나, 높은 밸류에이션은 부담으로 남아있습니다. 결국 로켓랩의 장기적인 성공은 뉴트론 프로젝트의 성공적인 이행과 수익성 회복 능력에 달려있을 것으로 보입니다.