
Story
PG&E股價因野火責任擔憂重挫,觸及52週新低
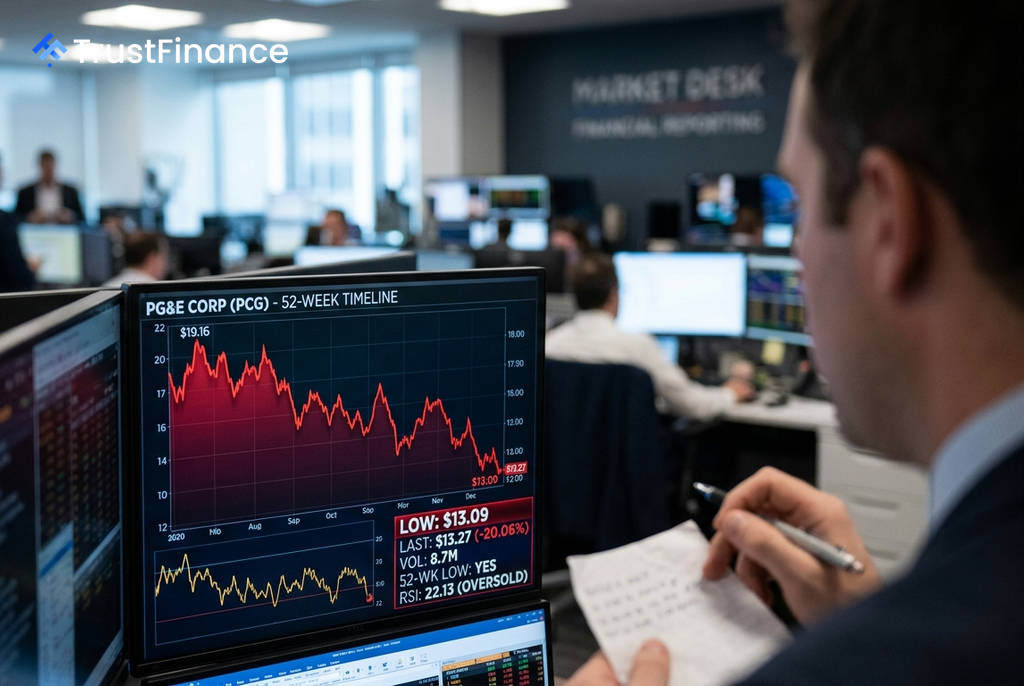
太平洋瓦斯電力公司 (PG&E, PCG) 股價週一重挫 20.06% 至 13.27 美元,盤中一度觸及 13.09 美元的52週新低。此次拋售潮的導火線是美國銀行證券 (BofA Securities) 以對加州野火責任的擔憂為由,下調該公司股票評級,凸顯了監管風險已凌駕於公司基本面之上。
評級下調觸發拋售潮
美國銀行證券將 PG&E 的評級從「買入」下調至「中立」,並將其目標價從 24 美元大幅削減至 13 美元。該行在報告中指出,近期通過的加州 SB 492 法案「雖然加強了對受害者的保護,但未能解決加州野火責任框架下公用事業公司面臨的融資風險」。
值得注意的是,PG&E 管理層自身也對該法案提出警告,稱其「缺乏吸引可負擔資本的持久性」,並可能需要重新評估資本配置和長期投資計畫。當公司領導層公開表示立法解決方案並非真正的解決方案時,市場開始重新定價其生存風險。
監管框架成核心癥結
此次股價暴跌的核心問題並非公司營運不佳,而是加州獨特的「反向譴責權」(inverse condemnation) 法律框架。在此框架下,只要公用事業公司的設備被認定為野火的起因,無論其是否存在疏忽,都可能需要承擔全部的財務賠償責任。這項規定曾導致 PG&E 在 2019 年聲請破產。
 Ad
儘管 PG&E 近期財報表現穩健,過去四個季度中有三個季度每股盈餘 (EPS) 超出預期,但市場反應冷淡。這表明投資者的焦點完全集中在無法預測的野火責任風險上,而非傳統的營運指標。市場早已發出信號:只要監管框架問題不解決,良好的財報也無法提振股價。
估值與風險的拉鋸戰
從估值角度看,PG&E 的股價似乎極具吸引力。其遠期本益比僅 7.9 倍,遠低於同業普遍的 14-18 倍水準。然而,這種折價反映了其巨大的潛在風險。
- 看多理由:估值便宜,分析師普遍認為有大幅上漲空間,且公司擁有數據中心等潛在增長催化劑。
- 看空理由:公司背負高達 200.2% 的負債權益比,信用評級低於投資等級,且面臨可能無限的野火賠償責任。美國銀行的降級意味著一位重要的機構支持者已轉為觀望。
對投資者而言,當前的困境已超越技術分析或估值模型。關鍵問題在於,是否相信加州未來會進行有意義的野火責任法規改革。若改革有望,當前價位可能是個切入點;但若政治僵局持續,隨著下一個野火季節的到來,股價可能面臨進一步的重估壓力。