
Story
Saham PG&E Cecah Paras Terendah 52 Minggu Selepas Penarafan Diturunkan Akibat Risiko Liabiliti
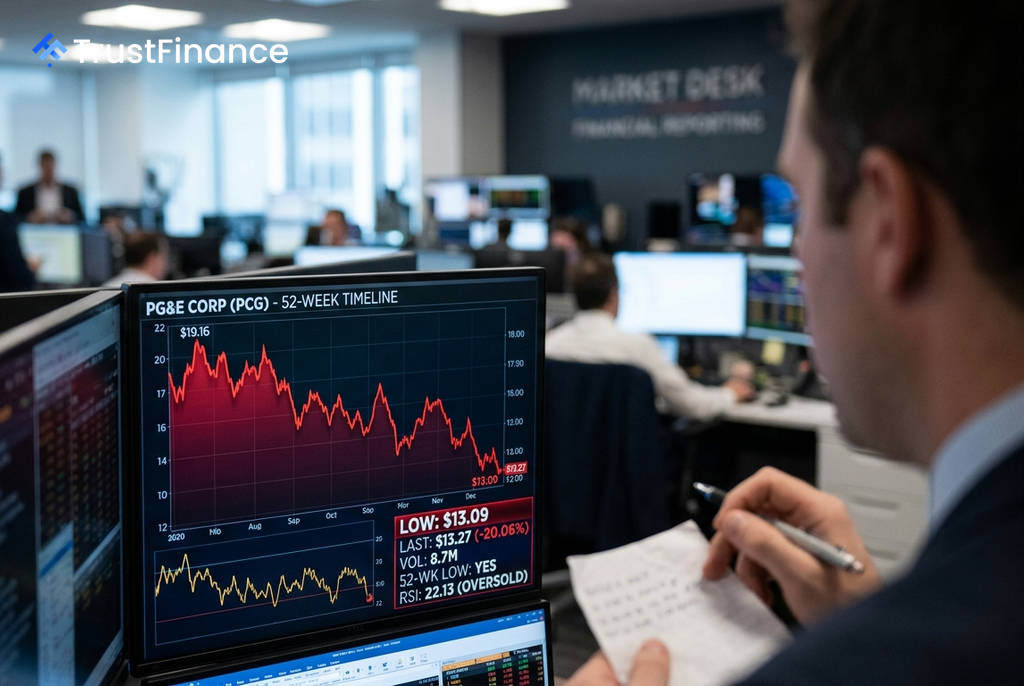
Saham PG&E Corp (PCG) menjunam sebanyak -20.06% kepada $13.27, mencecah paras terendah baharu dalam 52 minggu pada $13.09, selepas BofA Securities menurunkan penarafannya berikutan kebimbangan yang semakin meningkat terhadap liabiliti kebakaran hutan syarikat itu.
Punca Penjualan Mendadak
Penjualan besar-besaran ini dicetuskan oleh tindakan BofA Securities yang menurunkan taraf saham PG&E daripada 'Beli' (Buy) kepada 'Neutral' dan memotong sasaran harganya secara drastik daripada $24 kepada $13. Menurut bank pelaburan itu, rang undang-undang California yang baru, SB 492, dianggap gagal menangani risiko pembiayaan yang dihadapi oleh syarikat utiliti di bawah rangka kerja liabiliti kebakaran hutan negeri tersebut.
Kebimbangan ini turut disuarakan oleh pihak pengurusan PG&E sendiri, yang memberi amaran bahawa rang undang-undang itu "tidak mempunyai daya tahan untuk menarik modal yang berpatutan". Kenyataan ini memberi isyarat kepada pasaran bahawa risiko yang dihadapi bukanlah bersifat sementara, tetapi merupakan satu ancaman kewujudan yang memerlukan penilaian semula risiko secara fundamental.
Analisis Pasaran dan Teknikal
Dari segi teknikal, saham ini berada dalam keadaan sangat terlebih jual (deeply oversold), dengan Indeks Kekuatan Relatif (RSI) harian berada pada paras 22. Walau bagaimanapun, keadaan terlebih jual tidak menjamin pemulihan segera, terutamanya apabila sentimen pasaran didorong oleh isu struktur dan bukannya prestasi kewangan jangka pendek.
Paradoksnya, prestasi perolehan PG&E baru-baru ini adalah kukuh, dengan syarikat mengatasi jangkaan pendapatan sesaham (EPS) dalam tiga daripada empat sukuan terakhir. Namun, pasaran sebahagian besarnya tidak mengendahkan berita baik ini, menandakan bahawa tumpuan pelabur kekal pada risiko liabiliti yang tidak terhad.
Dilema Pelabur: Penilaian Murah Berdepan Risiko Struktur
 Ad
Pelabur kini berhadapan dengan situasi di mana saham PG&E kelihatan murah dari segi penilaian tetapi dibebani oleh risiko yang besar dan tidak menentu. Berikut adalah perbandingan antara senario positif dan negatif:
Hujah Menyokong (Bull Case)
- Penilaian Menarik: Saham ini didagangkan pada nisbah harga-kepada-perolehan (P/E) hadapan sekitar 7.9x, jauh lebih rendah berbanding purata syarikat utiliti lain (14-18x).
- Potensi Pertumbuhan: Penganalisis secara purata masih melihat potensi kenaikan yang ketara, dan syarikat mempunyai saluran paip projek pusat data yang boleh menjadi pemangkin pertumbuhan.
- Disiplin Operasi: Syarikat sedang melaksanakan pengurangan kos tahunan melebihi $200 juta.
Hujah Menentang (Bear Case)
- Masalah Asas Belum Selesai: Rangka kerja undang-undang California yang membolehkan syarikat utiliti dipertanggungjawabkan untuk kebakaran hutan tanpa mengira kecuaian masih berkuat kuasa.
- Beban Hutang Tinggi: Nisbah hutang-kepada-ekuiti syarikat berada pada paras yang sangat tinggi iaitu 200.2%, kesan daripada liabiliti kebakaran hutan yang lalu.
- Risiko Tidak Terhad: Satu musim kebakaran hutan yang buruk boleh sekali lagi menggugat kestabilan kewangan syarikat, seperti yang berlaku semasa kebankrapannya pada 2019.
Prospek untuk PG&E kini kurang bergantung pada prestasi operasinya dan lebih tertumpu kepada sama ada penggubal undang-undang California akan melaksanakan pembaharuan liabiliti yang bermakna. Tanpa penyelesaian kepada isu struktur ini, pasaran berkemungkinan akan terus menilai saham PG&E dengan mengambil kira risiko kewangan yang ekstrem.