
Story
Cổ phiếu PG&E chạm đáy 52 tuần sau khi BofA hạ bậc xếp hạng vì lo ngại cháy rừng
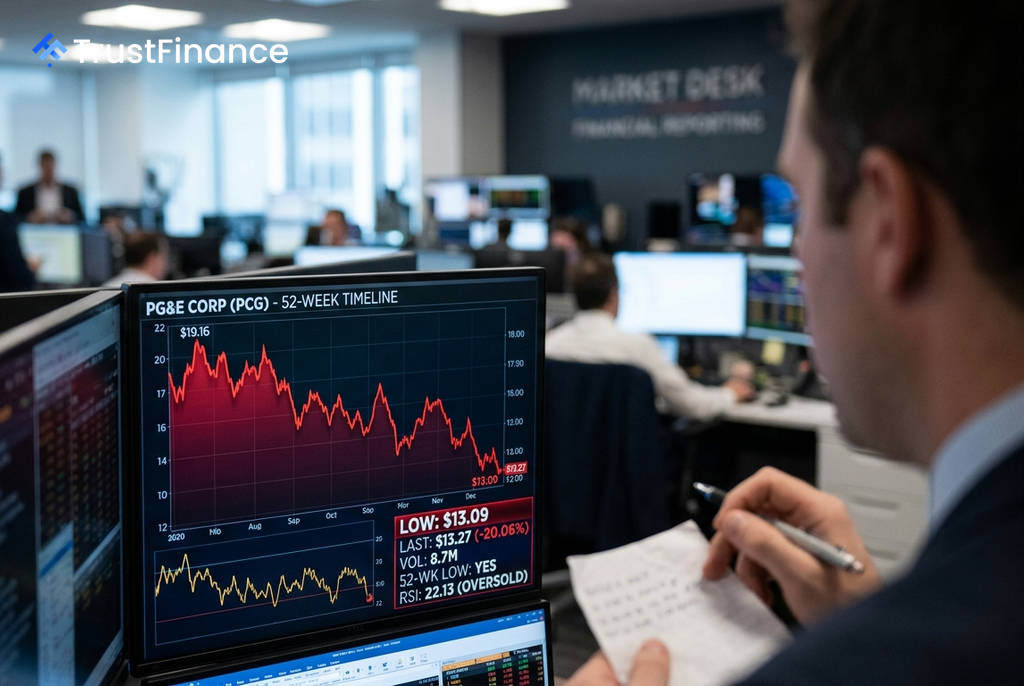
Cổ phiếu của công ty tiện ích PG&E Corp. (mã: PCG) đã sụt giảm mạnh -20,06% xuống còn 13,27 USD, chạm mức thấp nhất trong 52 tuần là 13,09 USD trong phiên giao dịch. Đợt bán tháo được châm ngòi bởi việc BofA Securities hạ bậc xếp hạng cổ phiếu và cắt giảm mạnh giá mục tiêu, phản ánh những lo ngại ngày càng tăng về rủi ro trách nhiệm pháp lý liên quan đến các vụ cháy rừng tại California.
Nguyên nhân chính của đợt bán tháo
Động thái của thị trường diễn ra ngay sau khi BofA Securities hạ bậc xếp hạng PG&E từ "Mua" xuống "Trung lập" và giảm giá mục tiêu từ 24 USD xuống chỉ còn 13 USD. Theo BofA, dự luật SB 492 của California, vốn được kỳ vọng sẽ giải quyết vấn đề, đã "không giải quyết được các rủi ro tài chính mà các công ty tiện ích phải đối mặt trong khuôn khổ trách nhiệm pháp lý về cháy rừng của tiểu bang."
Đáng chú ý, chính ban lãnh đạo của PG&E cũng cảnh báo rằng dự luật này "thiếu sự bền vững để thu hút vốn với chi phí hợp lý". Tuyên bố này đã khiến thị trường phải định giá lại rủi ro hiện hữu đối với công ty, coi đây là một vấn đề mang tính cấu trúc chứ không phải một trở ngại tạm thời.
Bức tranh tài chính trái ngược
Mặc dù đối mặt với áp lực pháp lý, kết quả kinh doanh thực tế của PG&E lại khá vững chắc. Công ty đã vượt dự báo EPS (lợi nhuận trên mỗi cổ phiếu) trong ba trên bốn quý gần nhất. Tuy nhiên, thị trường dường như đã bỏ qua những tin tức tích cực này, cho thấy mối quan tâm chính của nhà đầu tư không phải là lợi nhuận mà là khuôn khổ pháp lý.
 Ad
Ở mức giá hiện tại, cổ phiếu PG&E đang giao dịch với các chỉ số định giá được cho là hấp dẫn:
- Hệ số P/E dự phóng: 7,9 lần, thấp hơn đáng kể so với mức 14-18 lần của các công ty cùng ngành.
- Tiềm năng tăng giá: Các mô hình định giá cho thấy tiềm năng tăng giá +32,6% (Giá trị hợp lý 17,60 USD), trong khi mục tiêu đồng thuận của các nhà phân tích cho thấy mức tăng +65,8%.
- Chất xúc tác tăng trưởng: Công ty có kế hoạch phát triển 9,6 gigawatt cho các trung tâm dữ liệu và đang thực hiện các biện pháp cắt giảm chi phí hiệu quả.
Rủi ro pháp lý vẫn là tâm điểm
Luận điểm giảm giá đối với PG&E không tập trung vào thu nhập mà vào khả năng tồn tại của công ty trong môi trường pháp lý hiện tại. Vấn đề cốt lõi là khuôn khổ "trách nhiệm pháp lý ngược" (inverse condemnation) của California, có thể buộc các công ty tiện ích phải chịu trách nhiệm tài chính cho các vụ cháy rừng ngay cả khi không có bằng chứng về sự sơ suất.
Khuôn khổ này đã từng đẩy PG&E đến bờ vực phá sản vào năm 2019 và dự luật SB 492 đã không giải quyết được triệt để vấn đề. Với tỷ lệ Nợ trên Vốn chủ sở hữu ở mức 200,2% và xếp hạng tín dụng dưới mức đầu tư, khả năng tiếp cận vốn của PG&E đang gặp nhiều thách thức. Các chỉ báo kỹ thuật cũng cho thấy một xu hướng giảm giá mạnh và rõ ràng, với chỉ số RSI hàng ngày ở mức 22, cho thấy tình trạng quá bán sâu.