
Story
PG&E 주가, 산불 책임 우려에 20% 급락하며 52주 신저가 경신
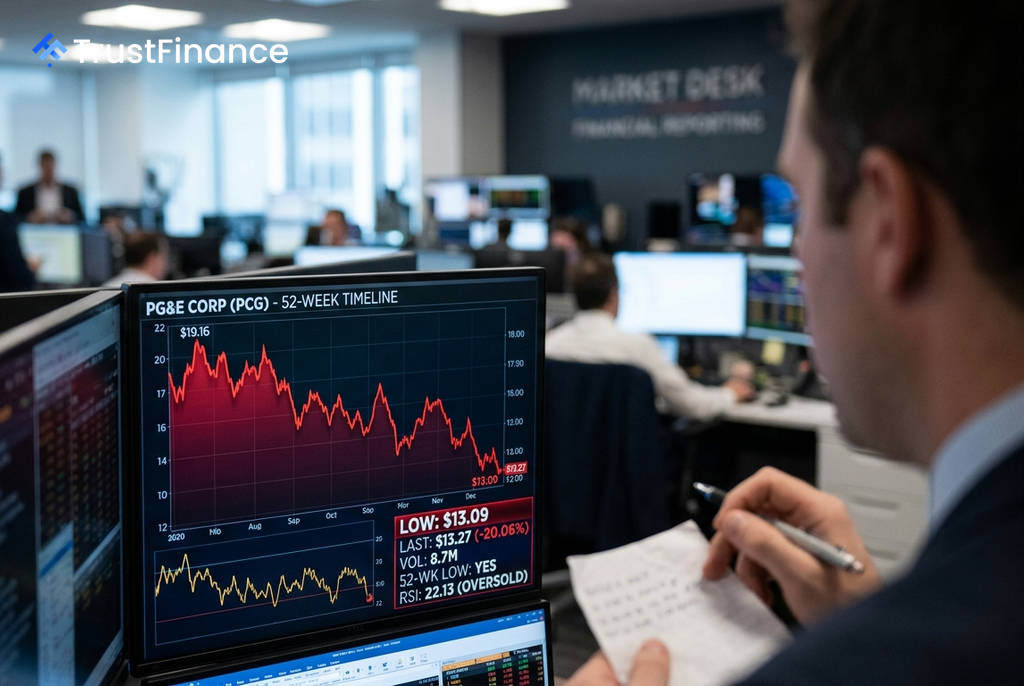
미국 캘리포니아 최대 유틸리티 기업인 PG&E(PCG)의 주가가 산불 관련 책임 리스크에 대한 우려가 재점화되면서 20.06% 폭락한 13.27달러로 마감했다. 장중 한때 13.09달러까지 밀리며 52주 신저가를 경신했으며, 이는 뱅크오브아메리카(BofA) 증권이 투자의견을 하향 조정한 데 따른 시장의 즉각적인 반응이다.
BofA의 투자의견 하향: SB 492 법안의 한계
이번 주가 급락의 직접적인 원인은 BofA 증권이 PG&E에 대한 투자의견을 '매수(Buy)'에서 '중립(Neutral)'으로 하향 조정하고, 목표주가를 기존 24달러에서 13달러로 대폭 낮춘 데 있다. BofA는 보고서에서 최근 통과된 캘리포니아 상원 법안 492(SB 492)가 "생존자 보호를 강화했지만, 캘리포니아의 산불 책임 체계 하에서 유틸리티 기업이 직면한 재정적 위험을 해결하는 데는 실패했다"고 지적했다.
특히 PG&E 경영진 스스로 해당 법안이 "저렴한 자본을 유치할 수 있는 지속가능성이 부족하다"고 경고한 점이 시장의 우려를 증폭시켰다. 이는 회사의 장기 투자 및 자본 배분 계획을 재검토해야 할 수도 있음을 시사하며, 투자자들은 이를 일시적인 악재가 아닌 회사의 존립과 관련된 위험으로 받아들이고 있다.
펀더멘털과 기술적 분석의 괴리
PG&E의 최근 실적은 견조했으나, 시장은 실적보다 규제 리스크에 더 민감하게 반응해왔다. 지난 4분기 중 3분기에서 주당순이익(EPS)이 시장 예상치를 상회했음에도 불구하고 주가는 하락하는 모습을 보였다. 이는 시장이 회사의 운영 성과가 아닌, 캘리포니아의 '역수용(inverse condemnation)' 원칙에 따른 잠재적 부채를 가격에 반영하고 있음을 보여준다.
 Ad
기술적으로 주가는 극심한 과매도 상태에 놓여있다.
- 일일 상대강도지수(RSI): 22로 과매도 국면에 깊이 진입했다.
- 기술적 신호: 모든 기간에 걸쳐 '강력 매도(Strong Sell)' 신호가 나타나고 있어, 단순한 조정이 아닌 구조적인 하락 추세임을 시사한다.
- 주요 지지선: 기존의 주요 지지선들이 모두 붕괴되었으며, 13달러 선이 새로운 심리적 지지선으로 시험받고 있다.
투자자 관점: 가치 함정인가, 매수 기회인가
현재 PG&E의 주가는 선행 주가수익비율(PER) 7.9배 수준으로 동종 유틸리티 기업(평균 14~18배) 대비 현저히 낮은 밸류에이션에 거래되고 있다. BofA의 목표가 하향에도 불구하고 월가 분석가들의 평균 목표주가는 여전히 상당한 상승 여력을 시사한다.
그러나 근본적인 문제는 해결되지 않았다. PG&E를 2019년 파산으로 몰고 갔던, 과실 여부와 관계없이 산불 피해에 대한 책임을 지우는 캘리포니아의 법적 프레임워크가 그대로 유지되고 있기 때문이다. 투자자들은 PG&E를 안정적인 유틸리티 기업으로 볼 것인지, 아니면 예측 불가능한 소송 리스크에 노출된 기업으로 볼 것인지에 대한 판단에 직면해 있다. 결국 PG&E에 대한 투자는 캘리포니아 주정부가 향후 의미 있는 산불 책임 개혁안을 마련할 것인지에 대한 전망에 달려있다고 볼 수 있다.