
Story
主動 vs. 被動式 ETF:VOO、ARKK、JEPI 績效與成本大比拼
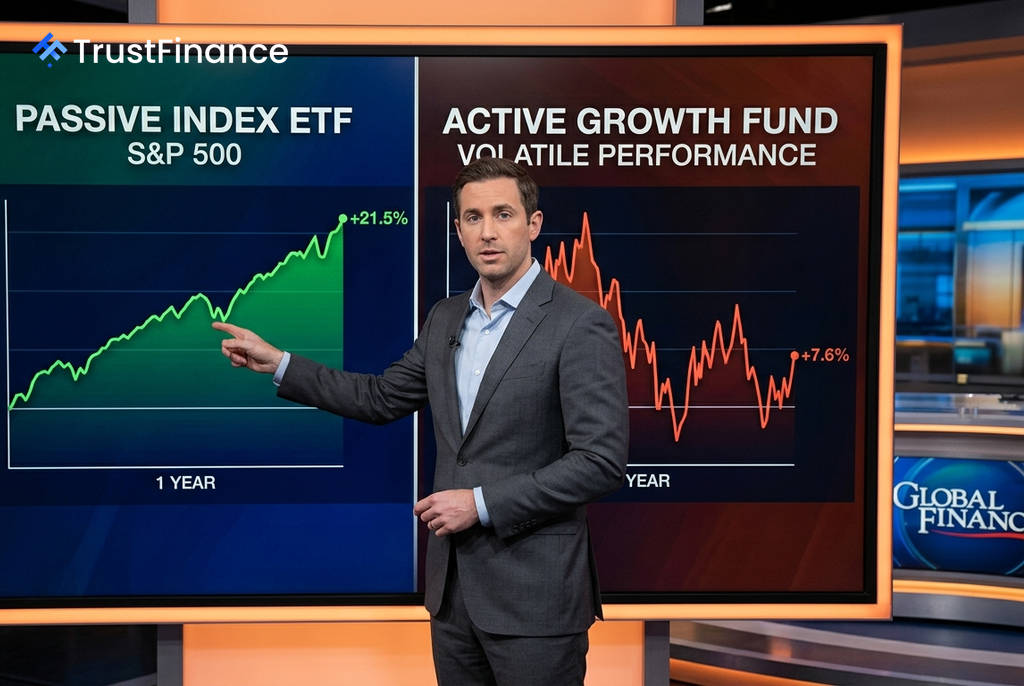
根據最新數據分析,被動式指數型 ETF 與主動管理型 ETF 在過去一年的表現呈現巨大差異。追蹤標準普爾 500 指數的 VOO 和 SPY 報酬率約為 21.5%,而知名的主動式基金 ARKK 報酬率僅 7.6%,且管理成本高出 25 倍之多。
費用率天壤之別:被動管理的結構性優勢
主動與被動式 ETF 最顯著的差異在於成本。費用率直接侵蝕投資人的長期回報,而被動式基金在此方面擁有壓倒性優勢。
- Vanguard S&P 500 ETF (VOO):費用率僅 0.03%,過去一年報酬率為 +21.45%。
- SPDR S&P 500 ETF (SPY):費用率為 0.09%,過去一年報酬率為 +21.46%。
- ARK Innovation ETF (ARKK):費用率高達 0.75%,過去一年報酬率為 +7.61%。
- JPMorgan Equity Premium Income ETF (JEPI):費用率為 0.35%,過去一年報酬率為 +2.90%。
數據清楚顯示,ARKK 的管理成本是 VOO 的 25 倍,這意味著其經理人需要創造遠高於市場的超額報酬,才能彌補高昂的費用,而過去一年的績效顯然未能達成此目標。
風險與報酬不成正比:ARKK 的警示
 Ad
從風險調整後報酬來看,被動式 ETF 的表現更為穩健。VOO 和 SPY 的 Beta 值均為 1.0,與市場同步波動,而夏普比率 (Sharpe Ratio) 超過 1.1,顯示其承擔每單位風險所獲得的報酬效率較高。
相較之下,ARKK 則是一個反面教材。其 Beta 值高達 1.47,意味著其波動性比整體市場高出 47%。同時,其夏普比率為 -0.19,代表投資人承受了更高的風險,卻得到了負的風險調整後報酬。此外,其 Alpha 值為 -30.88,這表明基金經理人的主動選股策略實際上摧毀了價值,表現遠遜於被動追蹤指數。
主動管理的利基:JEPI 的高股息策略
儘管 ARKK 表現不佳,但並非所有主動式 ETF 都應被一概而論。JEPI 就是一個專注於特定目標的成功案例。該基金的目標並非擊敗標普 500 指數的總報酬,而是為投資人提供穩定的高收益現金流,並降低波動性。
JEPI 的 Beta 值僅 0.18,顯示其與市場的連動性極低。雖然其價格年增幅不大,但它提供了高達 7.95% 的股息殖利率,遠高於被動式 ETF。對於尋求穩定現金收入而非資本利得的退休人士或收益型投資人而言,這種犧牲總報酬以換取高股息和低波動性的策略,是相當合理的選擇。