
Story
主动与被动ETF对决:数据显示低成本策略回报优势显著
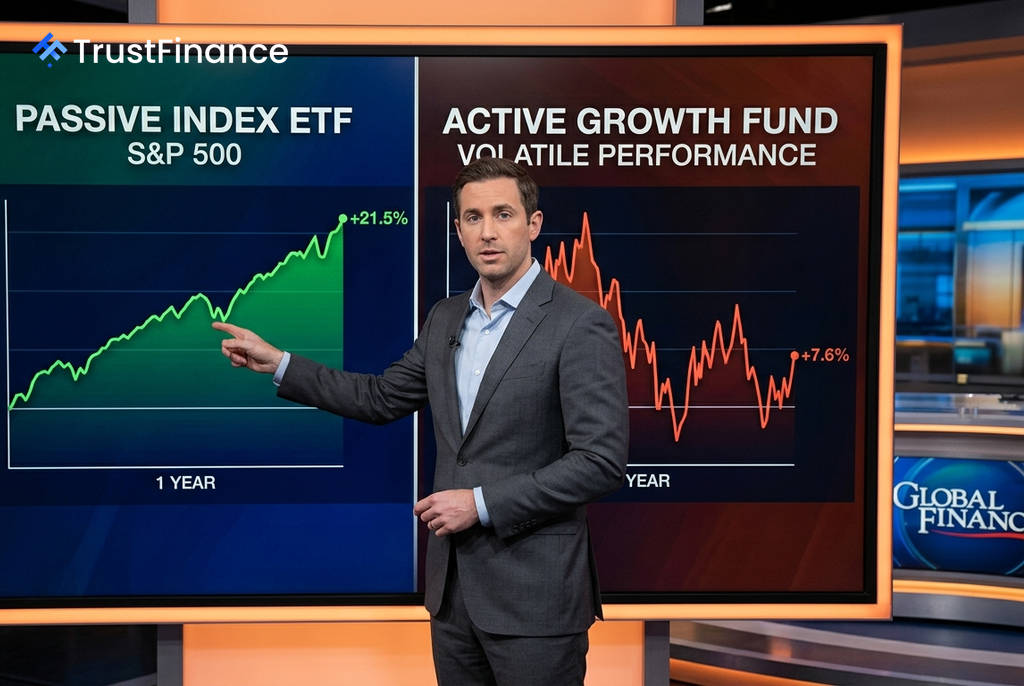
近期数据显示,被动投资策略与主动管理型策略在交易所交易基金(ETF)领域的表现差异愈发显著。追踪标普500指数的低成本被动型ETF,在过去一年中为投资者带来了远高于多款知名主动型ETF的回报,而其管理成本却低得多。
成本与回报:被动投资优势明显
根据Investing.com截至2026年8月10日的数据,被动型与主动型ETF在核心指标上存在鲜明对比。这一对比凸显了成本作为影响长期投资回报的关键因素。
- 被动型ETF:Vanguard S&P 500 ETF (VOO) 和 SPDR S&P 500 ETF (SPY) 在过去一年的回报率均约为 21.5%。它们的费率极低,分别为 0.03% 和 0.09%,这意味着投资者几乎能获得指数增长的全部收益。
- 主动型ETF:相比之下,ARK Innovation ETF (ARKK) 的同期回报率仅为 7.6%,其费率高达 0.75%,是VOO的25倍。而另一只主动型基金JPMorgan Equity Premium Income ETF (JEPI) 的回报率为 2.9%,费率为0.35%。
巨大的费率差距对主动管理型基金构成了结构性障碍。理论上,主动型基金经理必须首先跑赢基准指数并覆盖掉高出的管理费,才能为投资者带来超额收益,而数据显示这极具挑战性。
风险调整后收益的差异
从风险调整后收益来看,被动型指数基金的优势更为突出。夏普比率(Sharpe Ratio)是衡量投资者每承担一单位风险所能获得的超额回报的指标,该比率越高,说明基金的风险调整后表现越好。
 Ad
VOO和SPY的夏普比率分别高达 1.13 和 1.12,显示出卓越的风险回报效率。而ARKK的夏普比率则为 -0.19,表明其在承担了更高风险(其贝塔系数为1.47,意味着比市场波动性高出47%)的同时,并未给投资者带来相应的回报。晨星公司(Morningstar)给予ARKK一星评级也反映了其较差的过往表现。
主动型基金的特定价值与警示
尽管整体表现不佳,但某些主动型ETF因其特定的投资策略而具备独特价值。JEPI便是一个典型例子,其设计目标并非跑赢标普500指数,而是为投资者提供稳定的高额收入和较低的波动性。
JEPI的股息收益率高达 7.95%,远超被动型基金,且其贝塔系数仅为 0.18,显示出极低的市场相关性。对于寻求现金流、注重资本保全的退休人员或收入型投资者而言,这种策略具有实际意义。相比之下,ARKK则成了一个警示案例,其负的阿尔法值(alpha)表明,其主动选股策略实际上损害了投资组合的价值。
对于大多数寻求长期资本增值的投资者而言,数据显示,低成本、高透明度的被动型指数基金是更稳健的选择。然而,投资者在选择主动型基金时,必须明确其投资目标是否与基金策略(如高股息或低波动)相匹配,并审慎评估其高昂费用是否物有所值。