
Story
एक्टिव बनाम पैसिव ETF: VOO, SPY, ARKK और JEPI के प्रदर्शन की तुलना
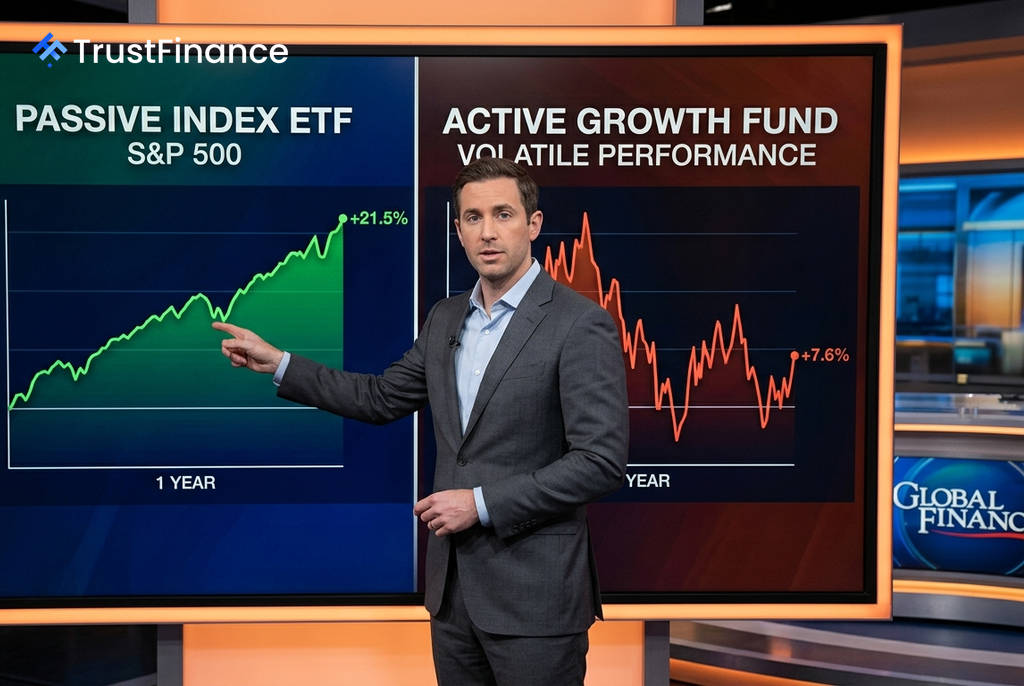
Investing.com के आंकड़ों के अनुसार, पिछले एक साल में पैसिव इंडेक्स एक्सचेंज-ट्रेडेड फंड (ETFs) और एक्टिव रूप से प्रबंधित ETFs के बीच प्रदर्शन और लागत में एक बड़ा अंतर देखा गया है। Vanguard S&P 500 (VOO) और SPDR S&P 500 (SPY) जैसे पैसिव फंडों ने बेहतर रिटर्न दिया है, जबकि एक्टिव फंडों का प्रदर्शन मिला-जुला रहा है, जो निवेशकों के लिए लागत बनाम लाभ के महत्वपूर्ण सवाल को उजागर करता है।
प्रदर्शन और लागत का भारी अंतर
आंकड़े एक स्पष्ट तस्वीर पेश करते हैं। पिछले एक साल में, पैसिव ETFs ने कम लागत पर मजबूत प्रदर्शन किया है:
- Vanguard S&P 500 ETF (VOO) और SPDR S&P 500 ETF (SPY) ने लगभग 21.5% का रिटर्न दिया, जबकि उनका व्यय अनुपात (expense ratio) मात्र 0.03% से 0.09% था।
- इसके विपरीत, ARK Innovation ETF (ARKK) जैसे एक लोकप्रिय एक्टिव ETF ने केवल 7.6% का रिटर्न दिया, जिसकी लागत 0.75% थी - जो कि VOO की तुलना में 25 गुना अधिक है।
- JPMorgan Equity Premium Income ETF (JEPI) ने 2.9% का पूंजीगत लाभ (capital return) दिया, लेकिन इसकी 7.95% की डिविडेंड यील्ड (dividend yield) एक अलग कहानी बताती है जो आय पर केंद्रित है।
क्यों पैसिव फंड्स का दबदबा है?
पैसिव फंडों की सफलता का मुख्य कारण उनकी कम लागत और बाजार के साथ निरंतरता है। VOO और SPY जैसे फंड S&P 500 इंडेक्स को लगभग पूरी सटीकता के साथ ट्रैक करते हैं। उनका बीटा 1.00 है, जिसका अर्थ है कि वे बाजार के साथ कदम से कदम मिलाकर चलते हैं।
 Ad
इसके अलावा, उनका शार्प रेशियो (Sharpe Ratio), जो जोखिम-समायोजित रिटर्न को मापता है, 1.10 से ऊपर है, जो एक मजबूत प्रदर्शन का संकेत है। लंबी अवधि में, कम शुल्क एक बड़ा लाभ बन जाता है, क्योंकि एक एक्टिव फंड को अपने बेंचमार्क से न केवल बेहतर प्रदर्शन करना होता है, बल्कि अपने उच्च व्यय अनुपात को भी कवर करना होता है।
एक्टिव फंड्स की भूमिका और जोखिम
इसके बावजूद, कुछ एक्टिव फंड्स विशिष्ट निवेशक लक्ष्यों के लिए उपयोगी हो सकते हैं। JEPI इसका एक अच्छा उदाहरण है, जिसे बाजार को मात देने के लिए नहीं, बल्कि कम अस्थिरता के साथ आय उत्पन्न करने के लिए डिज़ाइन किया गया है। इसका 0.18 का कम बीटा बताता है कि यह बाजार की तुलना में बहुत कम अस्थिर है, और इसकी उच्च डिविडेंड यील्ड सेवानिवृत्त या आय-केंद्रित निवेशकों के लिए आकर्षक हो सकती है।
वहीं दूसरी ओर, ARKK एक चेतावनी के रूप में कार्य करता है। इसका -0.19 का नकारात्मक शार्प रेशियो, 1.47 का उच्च बीटा (बाजार से 47% अधिक अस्थिर), और Morningstar द्वारा दी गई 1-स्टार रेटिंग इसके खराब जोखिम-समायोजित प्रदर्शन को दर्शाते हैं। इसने एक नकारात्मक अल्फा उत्पन्न किया, जिसका अर्थ है कि फंड मैनेजर के फैसलों ने वास्तव में एक पैसिव दृष्टिकोण की तुलना में मूल्य को नष्ट कर दिया। निवेशकों के लिए, चुनाव केवल एक्टिव बनाम पैसिव का नहीं है, बल्कि यह समझने का है कि वे किस रणनीति के लिए और कितना भुगतान करने को तैयार हैं।