
Story
Palantir財報驚艷:營收年增93%、GAAP淨利率達55%,盤後股價飆升
Text size
Background
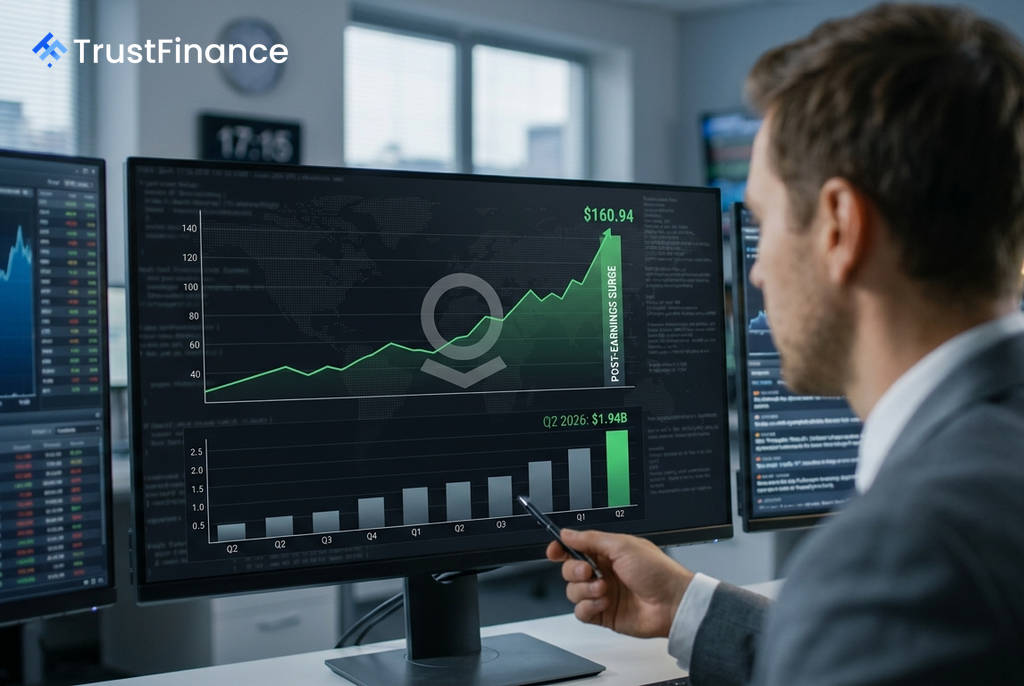
數據分析公司 Palantir (NYSE: PLTR) 公布了極為強勁的2026年第二季財報,營收年增近一倍,且實現了驚人的獲利能力,不僅消除了市場先前的疑慮,更帶動其股價在盤後交易中飆升超過 12%。
關鍵財務數據遠超預期
根據財報,Palantir 第二季的表現全面超越華爾街預期,展現了其業務規模化的強大潛力。這份成績單顯示,公司不再僅僅是追求不計成本的增長,而已轉變為一家具備高利潤的人工智慧基礎設施企業。
- 總營收:$19.4億美元,年增 93%,超出分析師預期的 $1.81億美元。
- 調整後每股盈餘 (EPS):$0.41美元,高於預期的 $0.34美元。
- GAAP 淨利率:達到 55%,遠高於去年同期的 34%。
- 營運現金流:$12.2億美元,利潤率高達 63%。
- 現金儲備:公司持有 $92億美元現金,且無任何債務。
商用與政府業務雙引擎齊發
此次營收的爆炸性增長,主要歸功於其「AI主權」(AI Sovereignty) 的核心理念獲得市場廣泛認同。該公司主張企業與政府應擁有自己的人工智慧基礎設施,而非依賴按量計費的雲端服務。
 Ad
其中,先前被視為隱憂的美國商業部門表現尤其亮眼,其營收年增 149%,達到 $7.64億美元,有力地回擊了市場的擔憂。同時,美國政府業務也保持強勁,營收年增 90% 至 $8.09億美元。基於強勁的表現,Palantir 將2026財年全年營收指引上調至 $81.5億至$81.6億美元之間。
市場展望與多空分歧
財報發布後,Palantir 股價從盤前的 $126.41美元水平,一度躍升至 $160美元以上,漲幅約 27%。儘管市場情緒樂觀,但分析師看法仍存在分歧。
多方觀點認為,高達93%的營收增長與不斷擴大的GAAP利潤率是極為罕見的組合。美國銀行(BofA)重申其「買入」評級,目標價為 $255美元。然而,空方則警告,該股高達50至90倍的預期營收估值,使其幾乎沒有容錯空間。例如,Jefferies 維持其「表現不佳」的評級,目標價僅 $70美元。投資者仍需關注其高估值背後所隱含的風險。