
Story
Palantir第二季度营收激增93%并上调指引,股价飙升27%
Text size
Background
数据分析公司Palantir Technologies (PLTR)公布了极为强劲的2026年第二季度财报,各项关键指标全面超出华尔街预期,推动其股价自财报发布后累计上涨约27%。
业绩亮点:营收与利润率双双大幅超预期
根据财报,Palantir第二季度业绩的强劲表现体现在多个层面,而非依赖单一业务线。这标志着公司从“不惜一切代价实现增长”的模式,转变为一家具备规模效应的可盈利人工智能基础设施企业。
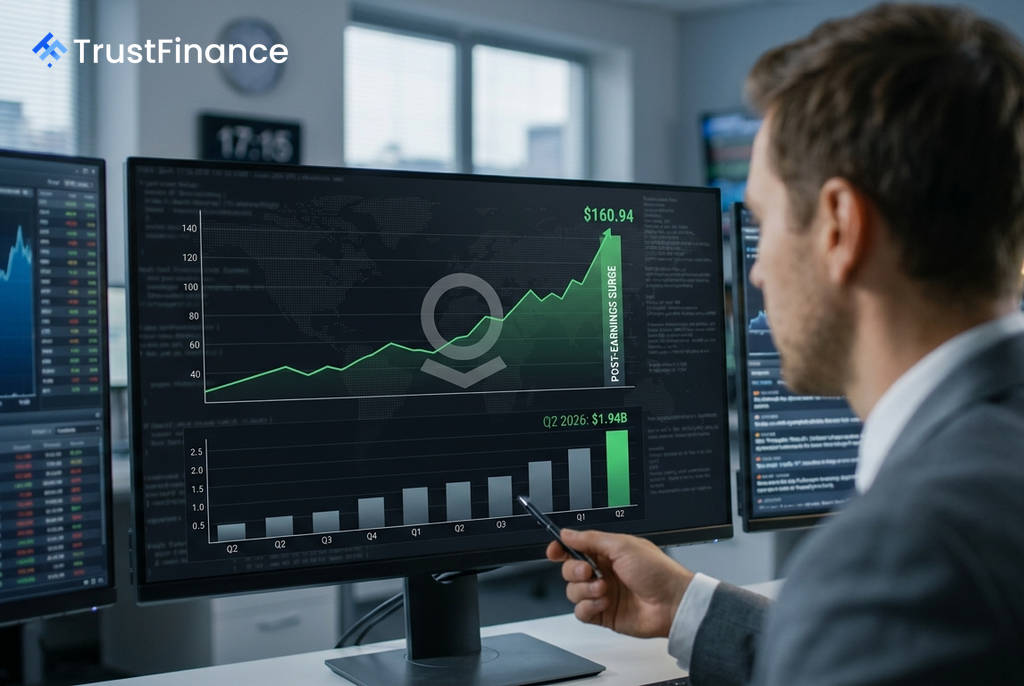
- 总营收:达到 19.4亿美元,同比增长 93%,超出分析师普遍预期的1.81亿美元。
- 调整后每股收益 (Adj. EPS):录得 0.41美元,高于预期的0.34美元。
- GAAP净利润率:达到 55%,远高于去年同期的34%,显示出强大的盈利能力。
- 美国业务增长:商业部门营收同比增长 149% 至7.64亿美元,政府部门营收同比增长 90% 至8.09亿美元。
- 现金流:运营现金流为12.2亿美元,利润率高达63%。公司目前持有92亿美元现金,且无债务。
增长动力与前景展望
Palantir的业绩增长主要得益于其“人工智能主权” (AI Sovereignty) 理念获得市场认可。该理念主张企业和政府应拥有自己的人工智能基础设施,而非依赖按次计费的云服务。此前曾引发担忧的美国商业部门在本季度实现149%的爆发式增长,有力地回应了市场的疑虑。
 Ad
基于当前强劲的增长势头,Palantir管理层上调了2026财年全年业绩指引。公司预计全年营收将在81.5亿至81.6亿美元之间,调整后运营利润预计为48.9亿美元。
市场反应与分析师观点
财报发布后,Palantir股价在盘后交易中上涨12%,随后涨幅扩大。截至最新数据,其股价已升至160.94美元,较财报发布前的126.41美元上涨约27%。
市场对Palantir的看法存在分歧:
- 看多方:美国银行(BofA)重申“买入”评级,目标价为255美元,认为93%的营收增长与不断扩大的GAAP利润率相结合的模式非常罕见。
- 看空方:Jefferies维持“跑输大盘”评级,目标价仅为70美元,理由是其高企的估值倍数(远期市销率在50-90倍之间)意味着不容许任何失误。此外,ARK Innovation基金近期出售了部分Palantir股票,也引起了市场关注。