
Story
팔란티어, 93% 매출 성장으로 주가 급등…월가 예상 상회
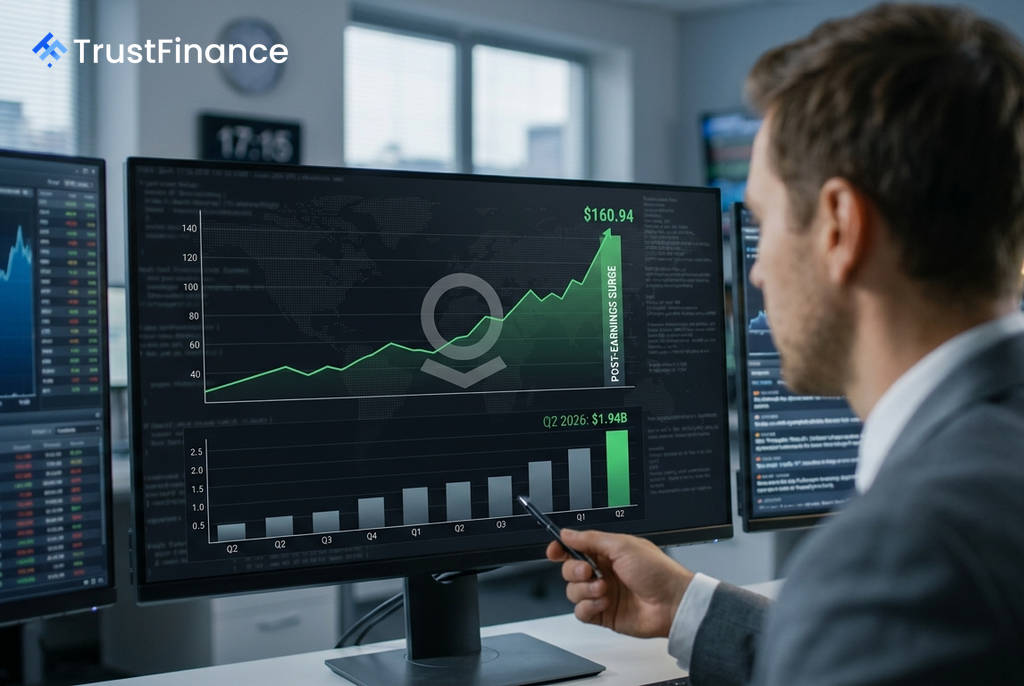
미국의 빅데이터 분석 기업 팔란티어(PLTR)가 시장 예상을 크게 상회하는 2분기 실적을 발표한 후 주가가 급등했습니다. 93%에 달하는 폭발적인 매출 성장과 55%의 높은 GAAP 순이익률을 기록하며 수익성을 동반한 성장 모델을 입증했습니다.
Investing.com에 따르면 팔란티어 주가는 실적 발표 전 126.41달러 수준에서 현재 160.94달러로 약 27% 급등하며 투자자들의 높은 관심을 받고 있습니다.
예상을 뛰어넘은 2분기 실적
팔란티어의 2분기 실적은 모든 부문에서 월가의 컨센서스를 압도했습니다. 이는 단순한 일회성 호실적이 아닌 전반적인 사업 펀더멘털의 강화를 시사합니다.
- 총매출: 19억 4천만 달러 (전년 동기 대비 93% 증가, 예상치 1억 3천만 달러 상회)
- 조정 주당순이익(EPS): 0.41달러 (예상치 0.34달러 상회)
- 미국 상업 부문 매출: 7억 6,400만 달러 (전년 동기 대비 149% 증가)
- 미국 정부 부문 매출: 8억 9백만 달러 (전년 동기 대비 90% 증가)
- GAAP 기준 순이익률: 55% (전년 동기 34%에서 크게 개선)
또한, 회사는 부채 없이 92억 달러의 현금을 보유하고 있으며, 영업활동 현금흐름은 12억 2천만 달러로 견고한 재무 상태를 과시했습니다.
'AI 주권' 전략, 상업 부문서 성과
 Ad
이러한 성장의 핵심 동력은 기업과 정부가 클라우드 서비스에 종속되지 않고 자체 AI 인프라를 소유해야 한다는 팔란티어의 'AI 주권(AI Sovereignty)' 전략이 시장에서 큰 호응을 얻고 있기 때문으로 분석됩니다. 특히 이전 분기 성장 둔화 우려가 제기되었던 미국 상업 부문 매출이 149% 급증하며 이러한 우려를 불식시켰습니다.
팔란티어는 2026년 연간 가이던스도 상향 조정했습니다. 매출 전망치는 81억 5천만~81억 6천만 달러로, 조정 영업이익은 48억 9천만 달러로 제시하며 향후 성장에 대한 강한 자신감을 내비쳤습니다.
엇갈리는 월가 전망
압도적인 실적에도 불구하고 월가의 평가는 엇갈립니다. 뱅크오브아메리카(BofA)는 수익성을 동반한 고성장은 매우 드물다며 '매수' 의견과 함께 목표주가 255달러를 유지했습니다.
반면, 제프리스(Jefferies)는 높은 밸류에이션 배수를 이유로 '시장수익률 하회' 의견과 목표주가 70달러를 고수하고 있습니다. 또한, 클리블랜드 리서치는 경쟁 심화로 인해 팔란티어의 2분기 상업 파트너 데이터가 계획에 부합하거나 소폭 밑돌았다는 점을 지적하며 잠재적 위험 요인을 언급했습니다. 투자자들 사이에서는 주가가 52주 최고가인 207.52달러에는 아직 미치지 못한다는 점도 주목하고 있습니다.