
Story
Cổ phiếu Palantir tăng vọt sau khi báo cáo doanh thu tăng 93% và biên lợi nhuận GAAP 55%
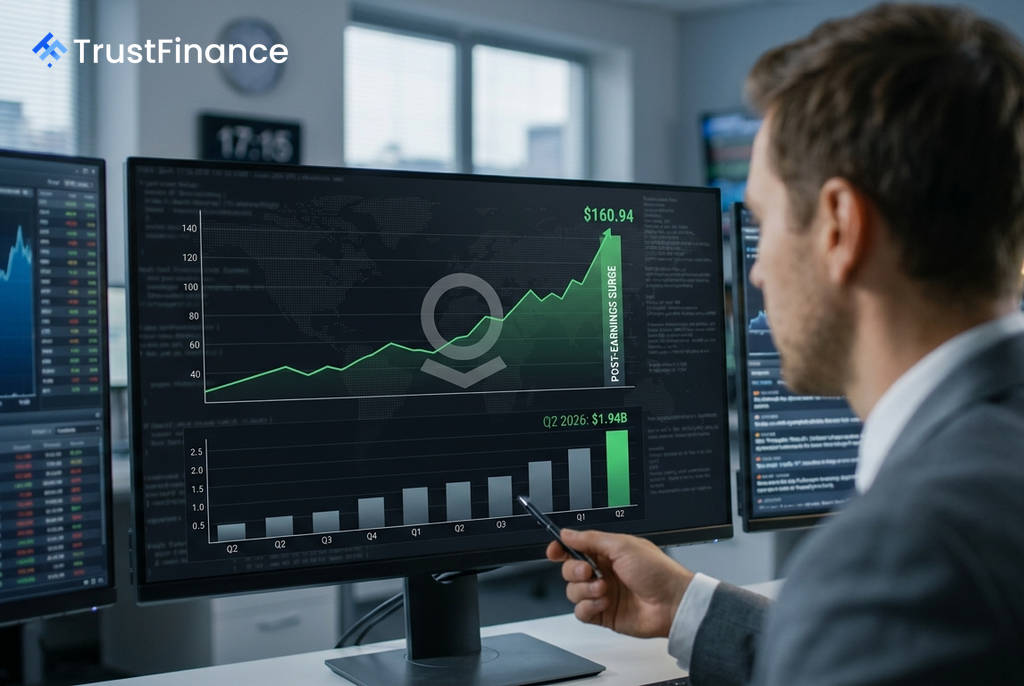
Cổ phiếu của Palantir Technologies (PLTR) đã tăng vọt khoảng 27% so với mức trước khi công bố báo cáo tài chính, sau khi công ty phần mềm phân tích dữ liệu này công bố kết quả kinh doanh quý 2 năm 2026 vượt xa mọi dự báo của Phố Wall. Báo cáo cho thấy sự tăng trưởng mạnh mẽ ở cả mảng thương mại và chính phủ, đi kèm với khả năng sinh lời ấn tượng.
Các chỉ số tài chính vượt kỳ vọng
Palantir đã báo cáo những con số ấn tượng, cho thấy sự tăng tốc đáng kể trong hoạt động kinh doanh. Kết quả này đã xua tan những lo ngại trước đó về sự chững lại trong mảng thương mại và khẳng định chiến lược của công ty đang đi đúng hướng.
- Doanh thu: Đạt 1,94 tỷ USD, tăng 93% so với cùng kỳ năm trước và cao hơn 130 triệu USD so với ước tính.
- Lợi nhuận trên mỗi cổ phiếu (EPS) điều chỉnh: Đạt 0,41 USD, vượt qua mức dự báo 0,34 USD.
- Biên lợi nhuận ròng theo GAAP: Đạt 55%, một sự cải thiện đáng kể so với mức 34% của một năm trước.
- Dòng tiền từ hoạt động kinh doanh: Đạt 1,22 tỷ USD, tương ứng biên lợi nhuận 63%.
Phản ứng với các số liệu này, cổ phiếu PLTR đã tăng từ mức 126,41 USD trước khi có báo cáo lên mức 160,94 USD.
Động lực từ "Chủ quyền AI" và tăng trưởng thương mại
 Ad
Sự tăng trưởng đột phá của Palantir được thúc đẩy bởi chiến lược "Chủ quyền AI" (AI Sovereignty), cung cấp cho các doanh nghiệp và chính phủ cơ sở hạ tầng AI mà họ có thể sở hữu và kiểm soát, thay vì phụ thuộc vào các dịch vụ đám mây. Luận điểm này đang ngày càng được chấp nhận rộng rãi.
Điểm sáng lớn nhất là doanh thu từ mảng thương mại tại Mỹ, vốn là mối quan tâm của các nhà đầu tư, đã tăng vọt 149% so với cùng kỳ, đạt 764 triệu USD. Cùng lúc đó, mảng kinh doanh với chính phủ Mỹ cũng tăng trưởng mạnh mẽ 90%, đạt 809 triệu USD. Với bảng cân đối kế toán vững chắc bao gồm 9,2 tỷ USD tiền mặt và không có nợ, Palantir có đủ nguồn lực để tiếp tục mở rộng.
Triển vọng và các luồng ý kiến trái chiều
Với kết quả tích cực, ban lãnh đạo Palantir đã nâng dự báo cả năm 2026 lên khoảng 8,15–8,16 tỷ USD doanh thu. Bank of America đã nhắc lại khuyến nghị "Mua" với giá mục tiêu 255 USD, cho rằng sự kết hợp giữa tăng trưởng siêu tốc và biên lợi nhuận GAAP mở rộng là một trường hợp hiếm có.
Tuy nhiên, vẫn còn những quan điểm thận trọng. Jefferies duy trì xếp hạng "Kém hiệu quả" (Underperform) với giá mục tiêu 70 USD, viện dẫn hệ số định giá cao không cho phép bất kỳ sai sót nào. Ngoài ra, việc quỹ ARK Innovation của Cathie Wood bán ra một lượng cổ phiếu trước báo cáo và một báo cáo từ Cleveland Research chỉ ra sự cạnh tranh gia tăng trong mảng thương mại là những yếu tố các nhà đầu tư cần theo dõi.