
Story
分析師評比「科技七巨頭」:輝達價值面領先 Meta具反向投資潛力
Text size
Background
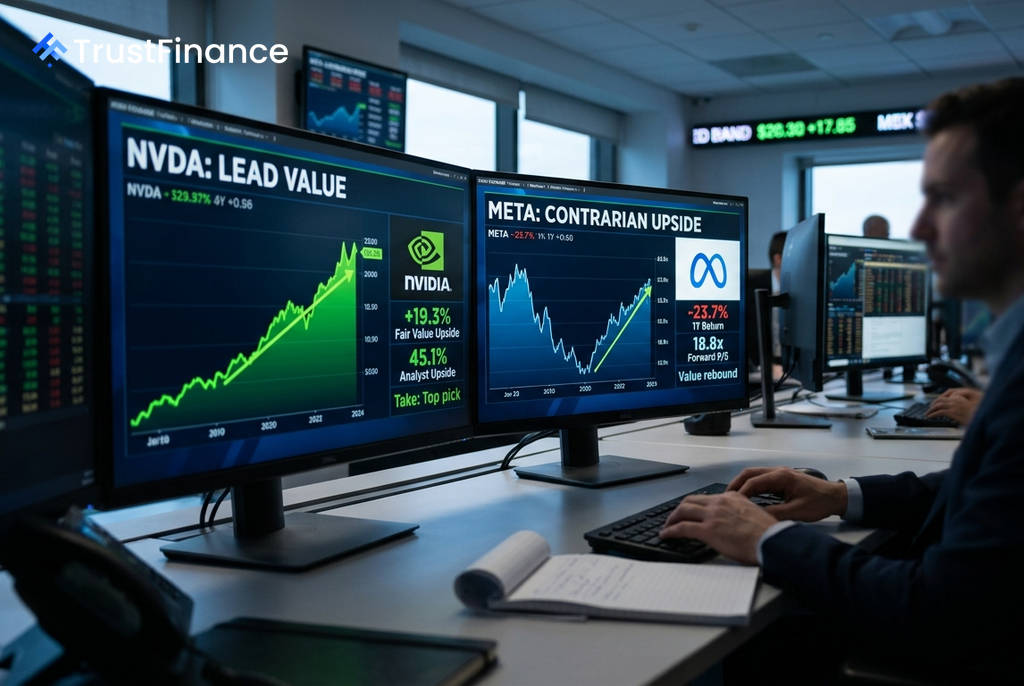
根據 Investing.com 的最新分析,在「科技七巨頭」(Magnificent 7)中,輝達 (NVIDIA) 因其卓越的成長性與相對合理的估值而脫穎而出,成為最具吸引力的投資標的。與此同時,股價在過去一年表現落後的 Meta Platforms 則呈現出反向投資的價值潛力。
輝達脫穎而出,成長與價值兼具
分析指出,輝達是目前最明確的確信之選。該公司不僅營收成長率高達 +70.7%,淨利率更達到驚人的 63.0%,此等組合在大型科技股中實屬罕見。儘管成長強勁,其預期本益比僅 22.9 倍,在高速成長股中偏低。
市場分析師普遍看好其後市,綜合目標價顯示其股價仍有 +45.1% 的潛在上漲空間。技術指標方面,其相對強弱指數 (RSI) 為 52,處於中性區間,顯示股價並未過熱。分析認為,Blackwell GPU 產品週期、主權 AI 基礎設施需求以及 CUDA 軟體護城河是其主要成長動能。
Meta 浮現反向投資價值
Meta Platforms 提供了一個引人注目的反向投資案例。儘管營收成長 +27.7%,淨利率維持在 29.8% 的穩健水準,但其股價在過去一年卻是七巨頭中唯一下跌 23.7% 的公司。這種基本面強勁與股價疲軟的分歧,正是價值型投資者所關注的機會。
 Ad
其預期本益比僅 18.8 倍,且分析師預期有 +30.5% 的上漲潛力,顯示其估值具備修復空間。然而,投資人也需留意其每年超過 600 億美元的人工智慧基礎設施資本支出,可能在短期內對自由現金流構成壓力。
其他巨頭評價分析
相較之下,其他幾家科技巨頭則面臨不同的評價挑戰:
- 微軟 (Microsoft) 與 亞馬遜 (Amazon):兩者近期股價急漲後,RSI 分別達到 78 和 72,進入技術性超買區間,顯示短期內可能面臨回檔風險。
- 蘋果 (Apple):根據公允價值模型,其股價被認為高估 13.7%。分析認為其 AI 相關的利多題材可能要到 2026 年才會發酵。
- Google (Alphabet):在過去一年股價大漲 +92.1% 後,目前估值被認為偏高。
- 特斯拉 (Tesla):其預期本益比高達 201.3 倍,而淨利率僅 3.7%,顯示其估值已極度昂貴,高度依賴未來全自動輔助駕駛 (FSD) 與機器人業務的完美執行。