
Story
Peringkat Saham Magnificent 7: NVDA Unggul dalam Nilai, META Tawarkan Potensi Kontrarian
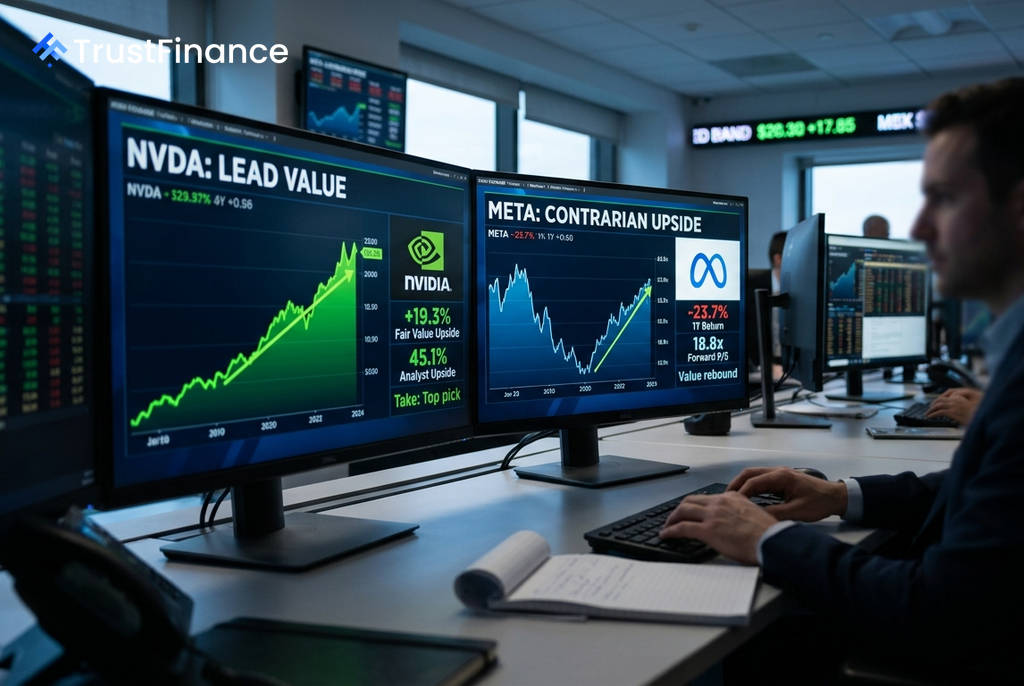
Berdasarkan analisis terbaru dari Investing.com, NVIDIA (NVDA) menempati posisi teratas sebagai saham paling menarik di antara kelompok 'Magnificent 7' bulan ini, sementara Meta Platforms (META) menawarkan peluang bagi investor yang berorientasi pada nilai dengan pendekatan kontrarian.
Analisis tersebut menyoroti kombinasi unik antara pertumbuhan fundamental yang kuat dan valuasi yang masih masuk akal pada saham-saham tertentu, di tengah kinerja yang bervariasi di dalam kelompok elite teknologi ini.
NVDA: Pilihan Utama dengan Pertumbuhan Solid
NVIDIA menjadi pilihan utama karena fundamentalnya yang superior dan valuasi yang wajar. Perusahaan ini mencatatkan pertumbuhan pendapatan sebesar +70,7% dengan margin laba bersih yang sangat tinggi, yaitu 63,0%, sebuah kombinasi yang jarang terjadi pada perusahaan berskala besar.
Berikut adalah poin-poin kunci yang mendukung posisi NVDA:
- Potensi Kenaikan: Analis melihat potensi kenaikan target harga konsensus sebesar +45,1%, didukung oleh model *Fair Value* yang mengindikasikan ruang tumbuh +19,3%.
- Valuasi: Dengan rasio P/E *forward* di 22,9x, valuasinya dianggap wajar untuk tingkat pertumbuhannya.
- Indikator Teknis: Indikator RSI berada di level netral 52, menunjukkan saham tidak dalam kondisi jenuh beli (*overbought*) setelah kenaikan sebelumnya.
Katalis utama bagi NVDA adalah siklus GPU Blackwell yang sedang berjalan, peningkatan permintaan untuk infrastruktur AI dari berbagai negara, dan ekosistem perangkat lunak CUDA yang semakin kuat. Namun, risiko utama tetap ada, yaitu persaingan dari cip buatan sendiri (*custom silicon*) oleh raksasa teknologi lain dan batasan geopolitik pada ekspor ke Tiongkok.
 Ad
META: Peluang *Rebound* Kontrarian
Meta Platforms menyajikan kasus investasi yang menarik bagi investor kontrarian. Saham ini merupakan satu-satunya di antara Magnificent 7 yang harganya turun dalam setahun terakhir (-23,7%), meskipun fundamentalnya tetap kuat dengan pertumbuhan pendapatan +27,7% dan margin laba bersih 29,8%.
Divergensi antara fundamental yang kuat dan harga saham yang lemah ini menciptakan peluang. Dengan valuasi P/E *forward* hanya 18,8x dan proyeksi kenaikan +30,5% dari analis, potensi valuasi ulang saham ini sangat menarik. Monetisasi WhatsApp yang masih dalam tahap awal dan peningkatan efisiensi iklan berbasis AI menjadi pendorong utama. Risiko yang perlu diwaspadai adalah belanja modal (*capex*) yang besar untuk infrastruktur AI yang dapat menekan arus kas bebas dalam jangka pendek.
Saham Lain yang Perlu Dicermati
Analisis tersebut juga memberikan catatan kehati-hatian untuk beberapa saham lainnya. Microsoft (MSFT) dan Amazon (AMZN) dinilai dalam kondisi jenuh beli (*overbought*) dalam jangka pendek, dengan RSI masing-masing di 78 dan 72. Sementara itu, Apple (AAPL) dianggap kemahalan (*overvalued*) karena harganya 13,7% di atas model *Fair Value*.
Tesla (TSLA) menonjol dengan valuasi yang dianggap ekstrem, diperdagangkan pada 201,3x P/E *forward* dengan margin laba bersih yang relatif tipis, yaitu 3,7%. Valuasi setinggi ini menuntut eksekusi yang sempurna pada proyek-proyek masa depannya seperti FSD (Full Self-Driving) dan robotika.