
Story
Analisis Saham 'Magnificent 7': NVIDIA Mendahului, META Tawar Potensi Kontrarian
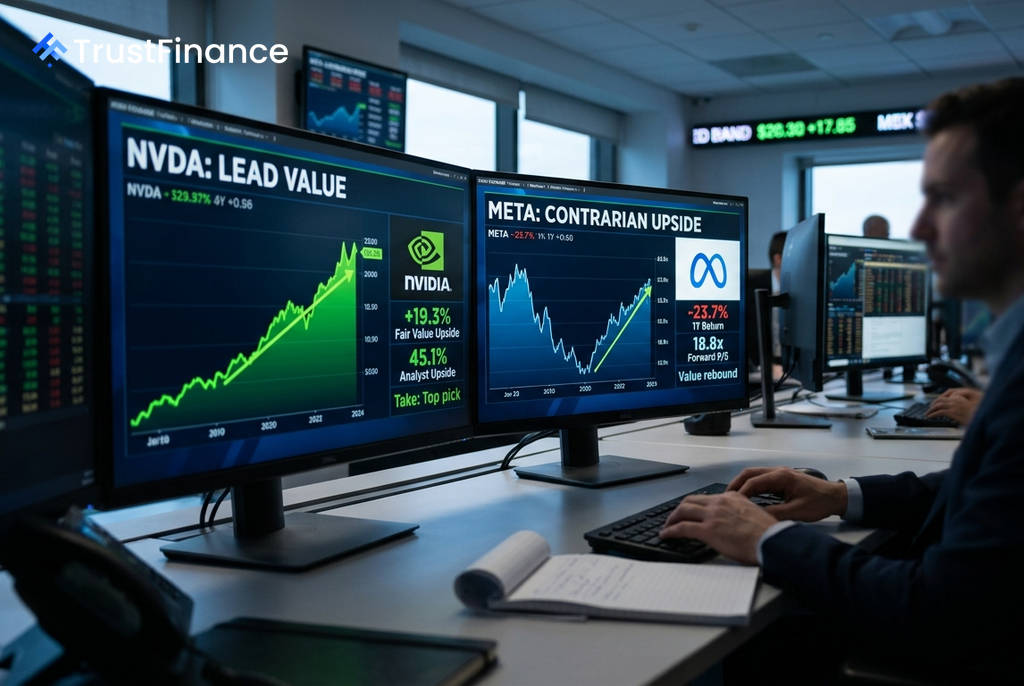
Satu analisis kewangan terkini meletakkan NVIDIA (NVDA) sebagai pilihan paling menarik dalam kalangan kumpulan saham teknologi mega AS yang dikenali sebagai 'Magnificent 7'. Saham pembuat cip itu dinilai tinggi berdasarkan gabungan pertumbuhan pesat dan penilaian yang munasabah, manakala Meta Platforms (META) pula menawarkan peluang 'contrarian' yang menarik.
NVIDIA: Pilihan Utama dengan Asas Kukuh
NVIDIA menonjol sebagai pilihan utama berdasarkan beberapa metrik utama yang menunjukkan prestasi kewangan yang luar biasa. Menurut data daripada Investing.com, syarikat itu mempunyai potensi kenaikan Nilai Saksama (*Fair Value*) sebanyak +19.3% dan potensi kenaikan sasaran harga konsensus penganalisis sebanyak +45.1%.
Faktor-faktor yang menyokong kedudukan ini termasuk:
- Pertumbuhan Hasil: Peningkatan hasil sebanyak +70.7%.
- Keberuntungan: Margin keuntungan bersih yang sangat tinggi pada 63.0%.
- Penilaian: Nisbah Harga-kepada-Perolehan (P/E) hadapan pada 22.9x, yang dianggap munasabah untuk syarikat berpertumbuhan tinggi.
- Momentum Teknikal: Indeks Kekuatan Relatif (RSI) berada pada tahap neutral 52, menandakan saham tidak berada dalam keadaan terlebih beli (*overbought*) atau terlebih jual (*oversold*).
Risiko utama yang perlu diperhatikan termasuk persaingan daripada syarikat yang membangunkan cip tersuai dan sekatan geopolitik terhadap eksport ke China.
META: Peluang 'Contrarian' untuk Pelabur Nilai
 Ad
Bagi pelabur yang mencari nilai, Meta Platforms (META) dilihat sebagai satu kes 'contrarian' yang menarik. Ia merupakan satu-satunya saham 'Magnificent 7' yang mencatatkan penurunan sepanjang tahun lalu (-23.7%), walaupun menunjukkan asas perniagaan yang kukuh.
Kekuatan fundamental Meta termasuk pertumbuhan hasil sebanyak +27.7% dan margin keuntungan bersih 29.8%. Saham ini didagangkan pada nisbah P/E hadapan yang rendah iaitu 18.8x, dengan penganalisis mengunjurkan potensi kenaikan sebanyak +30.5%. Peluang pertumbuhan masa depan terletak pada monetisasi WhatsApp dan peningkatan kecekapan pengiklanan yang dipacu oleh AI. Walau bagaimanapun, pelabur perlu mengambil kira kitaran perbelanjaan modal (capex) yang tinggi untuk infrastruktur AI yang boleh menekan aliran tunai bebas dalam jangka pendek.
Saham Lain: Waspada Terhadap Penilaian dan Momentum
Analisis tersebut turut menyarankan pendekatan yang lebih berhati-hati terhadap beberapa saham 'Magnificent 7' yang lain. Microsoft (MSFT) dan Amazon (AMZN) menunjukkan isyarat teknikal terlebih beli (*overbought*) dengan RSI masing-masing pada 78 dan 72, selepas kenaikan harga yang mendadak baru-baru ini.
Sementara itu, Apple (AAPL) dianggap terlebih nilai (*overvalued*) berdasarkan model Nilai Saksama, manakala Tesla (TSLA) didagangkan pada penilaian yang sangat tinggi dengan P/E hadapan 201.3x dan margin keuntungan bersih yang rendah pada 3.7%, menuntut pelaksanaan yang sempurna dalam perniagaan pemanduan autonomi dan robotiknya.