
Story
「マグニフィセント7」銘柄分析:NVIDIAが総合評価で首位、METAは割安感で注目
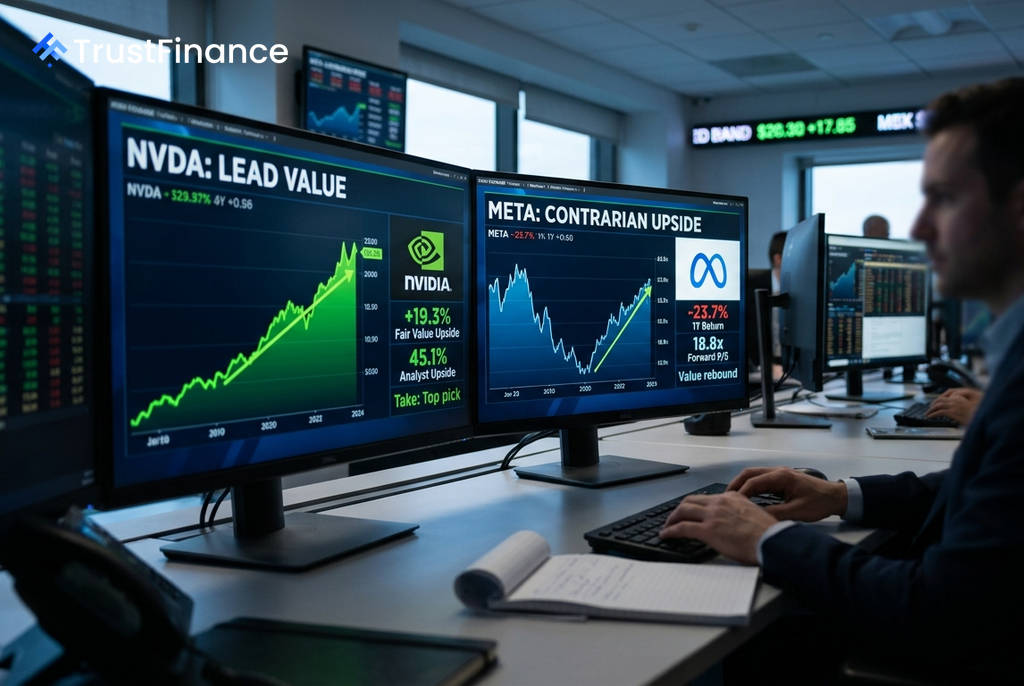
Investing.comが発表した「マグニフィセント・セブン」構成銘柄の分析によると、今月最も注目すべきはNVIDIA (NVDA) であり、成長性と妥当な株価評価の組み合わせが際立っている。一方、Meta Platforms (META) は、ファンダメンタルズの強さとは裏腹に株価が低迷しており、バリュー投資家にとって逆張りの好機となる可能性が指摘されている。
NVIDIAが総合力でトップ評価
分析によると、NVIDIAは最も明確な投資妙味を持つ銘柄として評価されている。驚異的な成長性と高い収益性が、比較的手頃なバリュエーションで提供されている点が強みだ。
- フェアバリューからの上昇余地: +19.3%
- アナリスト目標株価の上昇余地: +45.1%
- 予想PER(株価収益率): 22.9倍
- 売上高成長率: +70.7%
- 純利益率: 63.0%
- 相対力指数(RSI): 52(中立圏)
同社は、Blackwell GPUへの移行、各国のAIインフラ需要の加速、そしてソフトウェア「CUDA」による強固なエコシステムを背景に成長が続くと見られている。一方で、競合他社によるカスタムチップの開発(GoogleのTPUなど)や、中国への輸出規制といった地政学的リスクが懸念材料として挙げられている。
逆張りの好機か、METAの割安感に注目
Metaは、逆張り戦略の観点から魅力的な銘柄とされている。マグニフィセント・セブンの中で唯一、過去1年間の株価リターンが-23.7%とマイナスになっているが、その一方でファンダメンタルズは堅調だ。
 Ad
- 予想PER: 18.8倍
- アナリスト目標株価の上昇余地: +30.5%
- 売上高成長率: +27.7%
- 純利益率: 29.8%
堅調な業績と株価の弱さの乖離は、バリュー投資家が探す典型的なパターンだと分析されている。WhatsAppの収益化はまだ初期段階にあり、AIを活用した広告効率の改善も進んでいる。ただし、年間600億ドルを超えるAIインフラへの巨額投資が、短期的にフリーキャッシュフローを圧迫する可能性がリスクとして指摘されている。
短期的な過熱感と割高感が指摘される銘柄
他の銘柄については、慎重な見方が示されている。Microsoft (MSFT) と Amazon (AMZN) は、RSIがそれぞれ78と72に達しており、短期的な「買われすぎ」の状態にあると見なされている。
Apple (AAPL) はフェアバリューモデルを13.7%下回っており(割高と判断)、Google (GOOGL) も過去1年の大幅な株価上昇を経て割高感が出ている。Tesla (TSLA) については、予想PERが201.3倍と極端に高く、純利益率が3.7%にとどまることから、バリュエーションが非常に厳しい水準にあると結論付けられている。