
Story
新興雲端市場三強爭霸:CRWV、NBIS、IREN 投資剖析
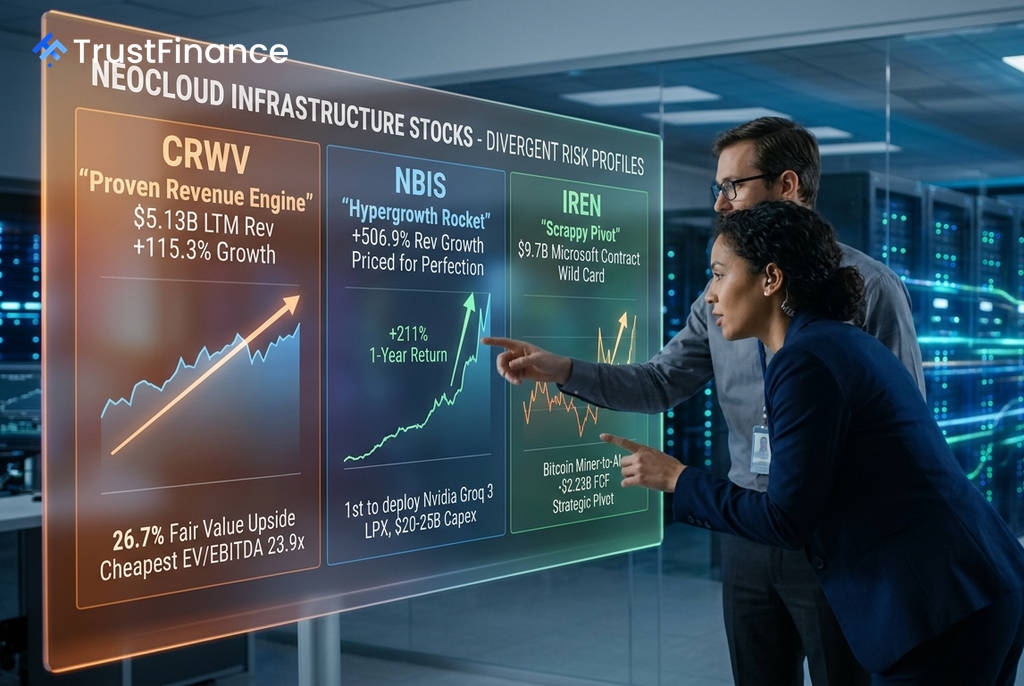
在快速發展的新興雲端(Neocloud)市場中,三家公司的競爭格局日益清晰,但它們各自代表了截然不同的風險與回報輪廓。CRWV 是營收規模的領先者,NBIS 是高速成長的動能股,而 IREN 則是一家從比特幣挖礦成功轉型、並手握微軟大單的挑戰者。
財務指標概覽
根據 Investing.com 截至2026年9月2日的數據,這三家公司的關鍵指標呈現顯著差異,凸顯其不同的市場定位與投資吸引力:
- CRWV:以 51.3億美元 的近十二個月(LTM)營收遙遙領先,但其過去一年股價回報為 -10.0%。
- NBIS:展現了驚人的 +506.9% 營收年增長率,推動其股價在一年內飆升 +210.9%。
- IREN:分析師普遍預期其股價有 +102.0% 的上漲潛力,為三者中最高,反映市場對其轉型後續效應的高度期待。
在估值方面,CRWV 的企業價值倍數(EV/EBITDA)為 23.9倍,相對最低;而 NBIS 和 IREN 則分別高達 218.9倍 和 457.6倍,顯示市場已為其未來成長付出了高昂的溢價。
個股分析:從規模、成長到轉型
CRWV:營收龍頭的槓桿賭注
CRWV 是三者中唯一具備實質營收規模的公司,其營收在兩年內從2.29億美元成長至51.3億美元。分析師預計其EBITDA將在2026財年底達到29.2億美元,使其目前的估值顯得相對合理。然而,其資產負債表是主要風險所在,負債權益比高達 1,027%,自由現金流為 -72.5億美元,這使其成為對AI GPU需求持續性的高度槓桿押注。
 Ad
NBIS:高速引擎下的高昂價格
NBIS 以其爆炸性的營收成長引人注目,並且即將迎來EBITDA的拐點。該公司率先部署輝達(Nvidia)的 Groq 3 LPX 加速器,顯示其擁有強大的供應鏈優勢。然而,其股價在過去一年已大幅上漲,目前市銷率(P/S)高達 41.3倍,公允價值模型甚至暗示有 -9.3% 的下跌空間,表明大部分的成長利多可能已被市場消化。
IREN:手握關鍵合約的黑馬
IREN 的故事最為複雜,它已從比特幣礦商徹底轉型為AI雲端服務供應商。最關鍵的催化劑是與微軟(Microsoft)簽訂的 97億美元 合約的第一階段已獲接受,管理層目標是在2026年12月前實現超過40億美元的年化經常性收入(ARR)。儘管如此,該公司近期財報顯示營收未達預期,EBITDA受資產減記影響而壓縮,加上龐大的資本支出計畫,執行風險極高。
投資人觀點與市場意涵
對於尋求風險調整後機會的投資人而言,CRWV 憑藉其已證實的營收規模、改善中的利潤率以及明確的公允價值折價,成為一個引人注目的選擇。NBIS 則適合動能投資者,他們相信其卓越的成長速度足以支撐其高昂的估值。IREN 則是一項高風險、高回報的押注,其成敗完全取決於管理層能否成功執行與微軟的合約並實現 massive ARR 增長。
總體而言,這三家公司的對比,揭示了新興雲端領域內多元的競爭策略。投資人應根據自身的風險承受能力,評估哪一種成長路徑——規模化、超高速成長或戲劇性轉型——更符合其投資組合的目標。