
Story
新云概念股剖析:CRWV、NBIS与IREN的估值、增长与风险对比
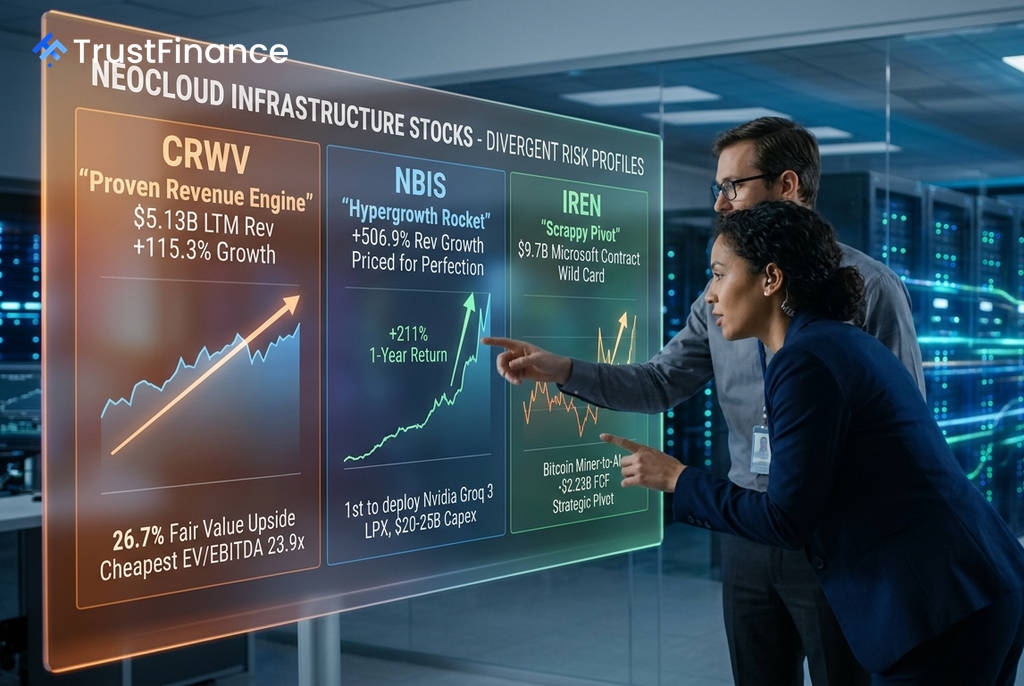
在人工智能驱动的新云(neocloud)市场竞争中,三家主要公司CRWV、NBIS和IREN展现了截然不同的风险收益特征。根据Investing.com的分析,CRWV是成熟的营收引擎,NBIS是年内股价已飙升211%的超高增长型企业,而IREN则是一家从比特币挖矿向人工智能云服务商转型的公司,并手握一份来自微软的大额合同。
市场格局:三家公司三种路径
根据截至2026年9月2日收盘的数据,这三家公司在关键指标上差异显著,为投资者呈现了不同的切入点。
- CRWV:作为三者中唯一实现规模化的公司,其年收入已达51.3亿美元。其企业价值倍数(EV/EBITDA)为23.9倍,在三者中最低,显示出相对合理的估值。
- NBIS:以+506.9%的惊人年收入增长率领跑,但其估值也最高,EV/EBITDA高达218.9倍,市销率(P/S)为41.3倍,表明市场已对其未来增长给予了极高预期。
- IREN:正在经历重大战略转型,其估值处于中间水平。虽然近期营收增长相对较慢(+41.1%),但其与微软的合作成为未来最大的增长催化剂。
各公司基本面分析
深入分析各公司的财务状况和业务前景,可以揭示其独特的机遇与挑战。
CRWV:规模与杠杆并存
CRWV凭借其成熟的业务规模和不断增强的定价权,获得了分析师的普遍看好,共识目标价上涨空间高达85.3%。Truist近期上调其目标价,理由是7月份的产品提价有望增加约9个百分点的利润率。然而,其资产负债表也揭示了风险:债务股本比高达1,027%,最近一个财年的自由现金流为-72.5亿美元,显示出公司对持续的AI GPU需求高度依赖。
 Ad
NBIS:为极致增长支付高昂溢价
NBIS凭借其行业领先的收入增速和率先部署英伟达Groq 3 LPX加速器的技术优势,吸引了大量市场关注。高盛给出了328美元的“买入”评级目标价,其成功的可转换债券发行也证实了机构投资者的浓厚兴趣。但其高昂的估值是主要风险,公允价值模型甚至显示其当前股价有9.3%的下行空间。在股价经历了一年的大幅上涨后,其增长故事可能已被市场大部分消化。
IREN:手握微软合同的“黑马”
IREN的投资逻辑最为复杂。公司正从比特币挖矿业务彻底转向AI云服务,其与微软签订的价值97亿美元的合同是核心看点,管理层目标是到2026年12月实现超过40亿美元的年化经常性收入(ARR)。但转型过程伴随着巨大风险,包括第四季度营收未达预期、EBITDA受资产减记影响大幅压缩,以及250亿至300亿美元的庞大资本支出计划,这都对其执行能力构成了严峻考验。
投资前景与风险评估
综合来看,这三家公司分别适合不同风险偏好的投资者。Investing.com的分析认为,CRWV凭借其已验证的营收规模、更具吸引力的估值和分析师的广泛支持,提供了最佳的风险调整后机会。
NBIS是典型的动量股,适合那些相信其高增长能够支撑高估值的投资者。而IREN则是一项高风险、高回报的投资,其成败几乎完全取决于管理层能否成功执行转型战略,并兑现微软合同带来的巨大增长潜力。