
Story
Phân tích cổ phiếu Neocloud: So sánh CRWV, NBIS và IREN về tăng trưởng, định giá và rủi ro
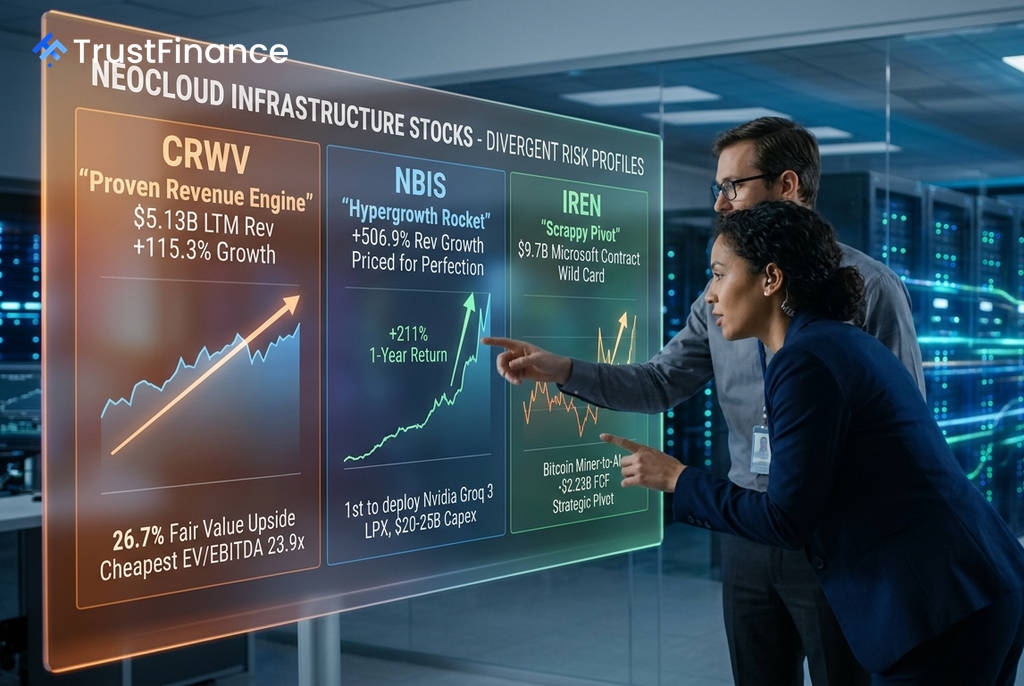
Trong cuộc đua phát triển hạ tầng đám mây chuyên dụng cho trí tuệ nhân tạo (AI), hay còn gọi là neocloud, ba công ty CRWV, NBIS và IREN nổi lên với ba hồ sơ rủi ro và cơ hội hoàn toàn khác biệt. Phân tích các chỉ số tài chính cho thấy mỗi công ty đại diện cho một luận điểm đầu tư riêng, từ quy mô đã được chứng minh, tăng trưởng siêu tốc cho đến tiềm năng đột phá từ việc tái cấu trúc mạnh mẽ.
So sánh các chỉ số chính
Dữ liệu tính đến khi đóng cửa ngày 2 tháng 9, 2026, cho thấy sự khác biệt rõ rệt giữa ba công ty:
- CRWV: Là công ty có quy mô lớn nhất với doanh thu 12 tháng gần nhất (LTM) đạt 5,13 tỷ USD. Mặc dù có tỷ suất sinh lời 1 năm là -10,0%, công ty được đánh giá có tiềm năng tăng giá 26,7% theo mô hình Giá trị hợp lý.
- NBIS: Nổi bật với mức tăng trưởng doanh thu LTM lên tới +506,9% và tỷ suất sinh lời 1 năm đạt +210,9%. Tuy nhiên, cổ phiếu này đang được giao dịch ở mức định giá rất cao, với chỉ số EV/EBITDA là 218,9x.
- IREN: Đang trong giai đoạn chuyển mình, có mức tăng trưởng doanh thu +41,1%. Đây là cổ phiếu có tiềm năng tăng giá cao nhất theo các nhà phân tích (+102,0%), nhưng cũng đi kèm rủi ro thực thi lớn.
Phân tích chi tiết từng công ty
CRWV: Lợi thế về quy mô và định giá hợp lý
CRWV là công ty duy nhất trong ba công ty đã đạt được quy mô thực sự, với doanh thu tăng trưởng +115,3% trong năm qua. Các nhà phân tích dự báo EBITDA sẽ đạt 2,92 tỷ USD vào cuối năm tài chính 2026, khiến cho mức định giá EV/EBITDA 23,9x trở nên tương đối hợp lý. Báo cáo từ Truist gần đây đã nâng mục tiêu giá, cho thấy công ty đang có quyền định giá tốt hơn.
Tuy nhiên, rủi ro lớn nhất nằm ở bảng cân đối kế toán với tỷ lệ Nợ trên Vốn chủ sở hữu (D/E) lên tới 1.027% và dòng tiền tự do (FCF) âm 7,25 tỷ USD. Điều này cho thấy CRWV là một khoản đầu tư phụ thuộc lớn vào nhu cầu GPU cho AI có được duy trì bền vững hay không.
NBIS: Tăng trưởng nhanh nhất với mức giá đắt đỏ
 Ad
NBIS đang ghi nhận mức tăng trưởng doanh thu đáng kinh ngạc +506,9% và được dự báo sẽ có lãi EBITDA vào quý 4 năm 2026. Việc là công ty đầu tiên triển khai máy gia tốc Groq 3 LPX của Nvidia mang lại cho NBIS một lợi thế cạnh tranh rõ rệt. Goldman Sachs đã đưa ra mục tiêu giá cao ở mức 328 USD.
Vấn đề là cổ phiếu này dường như đã được định giá cho sự hoàn hảo. Với chỉ số P/S ở mức 41,3x và các mô hình Giá trị hợp lý cho thấy tiềm năng giảm giá -9,3% so với mức hiện tại, phần lớn câu chuyện tăng trưởng dường như đã được phản ánh vào giá cổ phiếu.
IREN: Ván cược rủi ro với hợp đồng tỷ đô
IREN là trường hợp phức tạp nhất, với việc chuyển đổi từ khai thác Bitcoin sang cung cấp đám mây AI. Mảng AI Cloud đã chiếm 51% doanh thu quý 4 năm tài chính 2026, và một hợp đồng trị giá 9,7 tỷ USD với Microsoft là chất xúc tác chính. Gần đây, công ty đã huy động được 2,4 tỷ USD tài trợ do Blue Owl dẫn đầu để mua sắm GPU Blackwell Ultra.
Tuy nhiên, rủi ro thực thi là rất cao. Doanh thu quý 4 thấp hơn dự kiến 12,7%, EBITDA bị thu hẹp và dòng tiền tự do âm 2,23 tỷ USD. Với kế hoạch chi phí vốn (capex) từ 25-30 tỷ USD cho năm tài chính 2027, thành công của IREN phụ thuộc hoàn toàn vào khả năng thực thi của ban lãnh đạo.
Triển vọng thị trường
Theo phân tích, CRWV là cơ hội hấp dẫn nhất khi xét trên cơ sở điều chỉnh theo rủi ro, nhờ vào doanh thu đã được chứng minh, biên lợi nhuận cải thiện và định giá còn khoảng trống để tăng trưởng. NBIS là lựa chọn cho các nhà đầu tư ưa thích đà tăng trưởng và tin rằng định giá sẽ bắt kịp với sự phát triển của công ty. Trong khi đó, IREN là một lựa chọn có tính quyết định cao, phụ thuộc vào sự thành công của kế hoạch tái cấu trúc và hợp đồng với Microsoft.