
Story
네오클라우드 3사 비교 분석: CRWV, NBIS, IREN 리스크와 기회
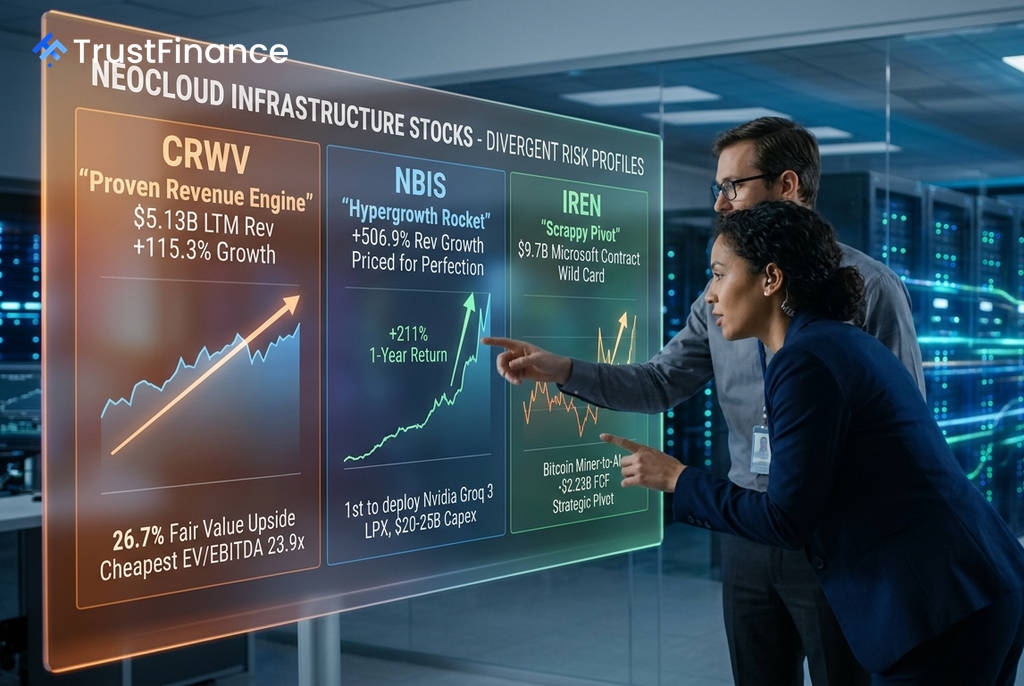
인공지능(AI) 인프라 경쟁이 심화되는 가운데, 네오클라우드(neocloud) 시장의 주요 3사인 CRWV, NBIS, IREN이 투자자들에게 각기 다른 위험과 기회를 제시하고 있습니다. 검증된 매출 규모의 CRWV, 폭발적인 성장세를 보이는 NBIS, 그리고 대규모 계약으로 반전을 꾀하는 IREN은 밸류에이션, 성장성, 재무 건전성 측면에서 뚜렷한 차이를 보입니다.
각기 다른 투자 매력: 3사 핵심 지표 비교
Investing.com이 집계한 2026년 9월 2일 종가 기준 데이터에 따르면, 세 기업은 극명하게 다른 재무 프로필을 가지고 있습니다. CRWV는 안정적인 매출 기반을 갖춘 반면, NBIS는 압도적인 성장률을, IREN은 높은 잠재력과 함께 상당한 리스크를 안고 있습니다.
- CRWV: 지난 12개월(LTM) 매출 51억 3천만 달러를 기록하며 규모 면에서 선두를 달리고 있습니다. EV/EBITDA는 23.9배로 상대적으로 저렴한 밸류에이션을 보입니다.
- NBIS: LTM 매출 성장률이 +506.9%에 달하며 경이적인 성장세를 보였습니다. 다만 EV/EBITDA는 218.9배로 높은 밸류에이션 부담이 있습니다.
- IREN: 비트코인 채굴에서 AI 클라우드로 사업을 전환하며 마이크로소프트와 97억 달러 규모의 계약을 확보했습니다. 그러나 LTM 잉여현금흐름(FCF)은 -22억 3천만 달러로 현금 소진이 심각합니다.
CRWV: 입증된 규모와 밸류에이션 매력
CRWV는 세 기업 중 유일하게 수십억 달러 규모의 매출을 입증한 기업입니다. 애널리스트들은 2026 회계연도 말까지 EBITDA가 29억 2천만 달러에 이를 것으로 전망하며, 현재의 23.9배 EV/EBITDA 배수는 성장 초기 단계 기업임을 감안할 때 합리적인 수준으로 평가됩니다. 트루이스트(Truist)는 최근 CRWV가 가격을 25% 인상하며 마진이 개선된 점을 들어 목표 주가를 상향 조정한 바 있습니다.
다만 재무구조는 가장 큰 리스크 요인입니다. 부채/자본(D/E) 비율이 1,027%에 달하고, 잉여현금흐름이 -72억 5천만 달러에 이르는 등 막대한 레버리지를 사용하고 있습니다. 이는 AI GPU 수요가 꺾일 경우 가장 큰 위험에 노출될 수 있음을 의미합니다.
 Ad
NBIS: 고성장 모멘텀과 높은 가격 부담
NBIS는 +506.9%라는 LTM 매출 성장률로 시장의 주목을 받고 있으며, 애널리스트들은 2026년 4분기 EBITDA가 흑자로 전환될 것으로 예상합니다. 엔비디아의 'Groq 3 LPX' 가속기를 가장 먼저 도입하는 등 기술적 우위와 선도적 입지를 확보한 점도 긍정적입니다. 골드만삭스는 NBIS에 대해 '매수' 의견과 함께 업계 최고 수준인 328달러의 목표 주가를 제시했습니다.
그러나 주가는 지난 1년간 +210.9% 급등하며 성장 스토리가 상당 부분 선반영되었다는 평가를 받습니다. 주가매출비율(P/S)은 41.3배에 달하며, Investing.com의 적정가치 모델은 현 주가 대비 -9.3%의 하락 가능성을 시사하고 있어 밸류에이션 부담이 큰 상황입니다.
IREN: 대형 계약에 기댄 '와일드카드'
IREN은 비트코인 채굴에서 AI 클라우드로의 사업 전환이라는 복잡한 스토리를 가진 기업입니다. 가장 큰 투자 포인트는 마이크로소프트와 체결한 97억 달러 규모의 계약으로, 회사는 이를 통해 2026년 12월까지 연간 반복 매출(ARR) 40억 달러 이상을 목표로 하고 있습니다.
하지만 리스크 또한 가장 큽니다. 최근 분기 매출은 시장 예상치를 12.7% 하회했으며, EBITDA는 전년 대비 크게 감소했습니다. -22억 3천만 달러의 잉여현금흐름과 대규모 설비투자(CAPEX) 계획은 높은 실행 리스크를 수반합니다. 적정가치 모델이 제시하는 상승 여력은 +0.9%에 불과해, 시장은 이미 계약에 따른 성장 기대감을 상당 부분 가격에 반영한 것으로 분석됩니다.