
Story
Meta發表AI助理Muse 股價勁揚7% 分析師看好新成長潛力
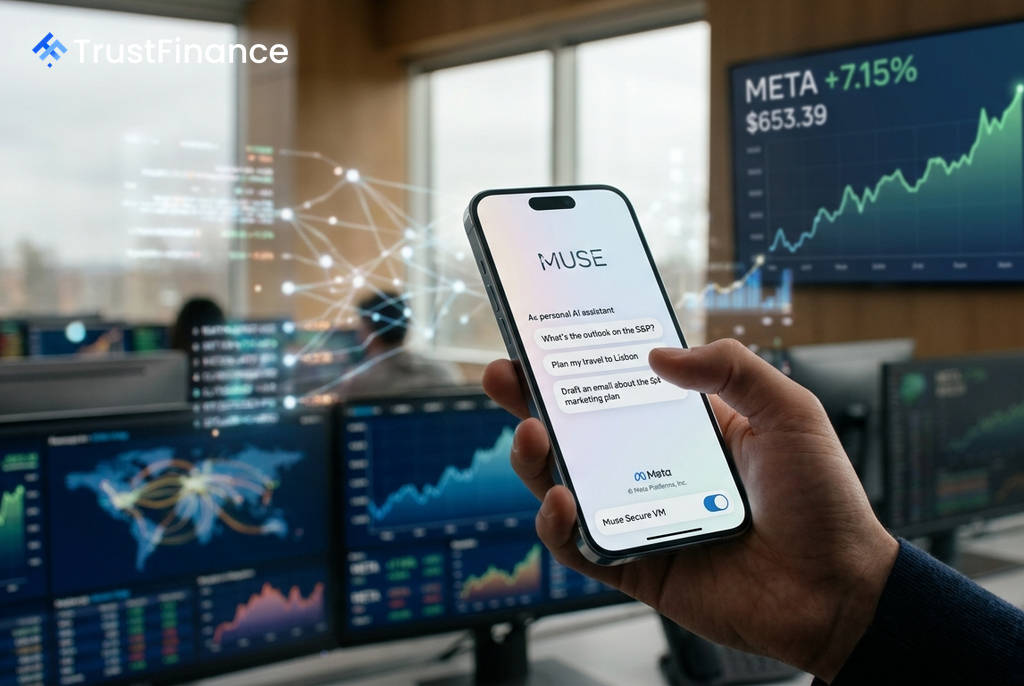
Meta Platforms (META) 發表其全新的獨立個人AI助理「Muse」後,獲得華爾街普遍樂觀的回應,推動其股價在週三交易中大漲近 7%。分析師指出,在經歷了數季度的積極AI資本支出後,Muse的推出是投資人一直期待的具體成果,並可能開啟一個重要的新產品週期。
分析師看好新產品週期
多家主要券商的分析師普遍認為,市場尚未完全將此新產品週期的潛力反映在Meta的股價上。Mizuho Securities分析師Lloyd Walmsley表示,投資人渴望看到Meta龐大的基礎設施支出帶來實質回報,而Muse「正是朝這個方向邁出的重要一步」。
KeyBanc分析師也呼應此觀點,他們認為市場持續「低估了Meta在AI領域的定位和產品週期」,並維持其 780美元 的目標價。他們指出,與Meta過去推出的其他應用程式一樣,初期的成功指標將是「用戶參與度」,而商業化變現將隨之而來。
龐大市場潛力與結構性優勢
分析師普遍關注Meta在爭奪個人AI助理市場中的結構性優勢。根據Morgan Stanley的估計,涵蓋電子商務、旅遊、數位廣告和日常後勤等領域的消費者代理任務,其潛在市場規模 (TAM) 高達 30兆美元。
 Ad
Morgan Stanley分析師Brian Nowak強調,贏得這場競爭的兩個核心要素是「廣泛的用戶基礎」和「豐富的消費者數據」,而Meta憑藉其Facebook、Instagram、WhatsApp和Messenger等平台,在這兩方面都擁有無可比擬的優勢。結合免費使用的策略與直觀的隱私保護設計,使Meta在面對獨立AI新創公司時,具備了顯著的初期用戶獲取優勢。
投資人態度審慎 關注用戶採納率
儘管前景看好,分析師也提醒,由於Meta過去的Facebook Shopping和元宇宙等計畫未能達到初期的高度預期,投資人態度仍偏向謹慎。市場需要看到明確的數據,證明用戶的實際採納率和可變現的行為模式,才會對Meta的股價進行結構性的重新評估。
此外,Muse的推出也對整個科技產業帶來競爭影響,特別是對Alphabet (GOOGL) 構成潛在威脅。Morgan Stanley指出,如果Muse成功捕獲消費者在購物、旅遊和行程安排等方面的日常意圖,可能會從搜尋引擎的頂端分流大量有價值的用戶流量,對Google的搜尋業務構成「新的潛在威脅」。