
Story
메타 주가 7% 급등...신규 AI '뮤즈'에 월가 '매수' 의견 봇물
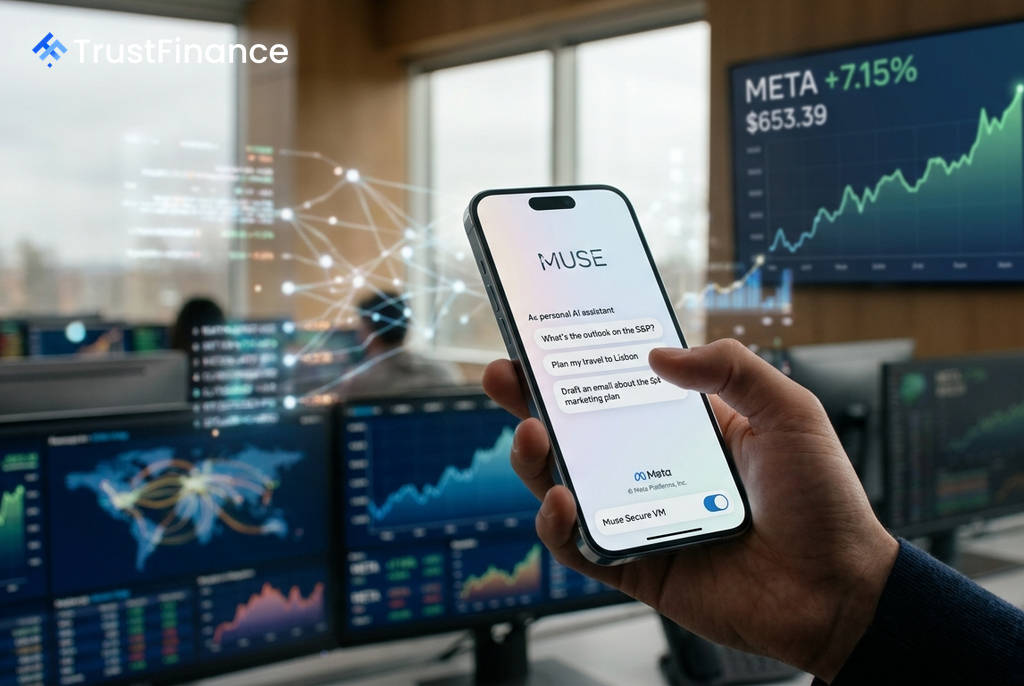
메타 플랫폼스(META)의 주가가 새로운 독립형 개인 AI 에이전트 '뮤즈(Muse)' 공개 이후 월가의 낙관적인 전망에 힘입어 7% 가까이 급등했습니다. 시장 분석가들은 뮤즈를 메타가 수 분기 동안 집행해 온 막대한 인공지능(AI) 자본 지출에 대한 가시적인 성과물로 평가하고 있습니다.
월가, AI 투자 결실에 '환호'
월스트리트 투자은행들은 뮤즈 공개를 메타의 새로운 주요 제품 사이클의 시작으로 보고 있으며, 이러한 잠재력이 아직 주가에 완전히 반영되지 않았다고 분석합니다. 미즈호 증권의 로이드 웜슬리 애널리스트는 투자자들이 메타의 막대한 인프라 투자에 대한 구체적인 성과를 기다려왔다며, 뮤즈는 "그 방향으로 나아가는 중요한 단계"라고 평가했습니다.
키뱅크의 애널리스트들 역시 "시장이 메타의 AI 포지셔닝과 제품 사이클을 과소평가하고 있다"고 지적하며 목표주가 780달러를 유지했습니다. 이들은 뮤즈의 완성도, 폭넓은 기능, 그리고 무료라는 진입 가격에 주목했습니다.
구조적 강점과 시장 기회
모건 스탠리는 전자상거래, 여행, 디지털 광고 등 소비자 에이전트 작업의 전체 시장 규모(TAM)를 30조 달러로 추산하며 메타의 구조적 우위를 강조했습니다. 모건 스탠리의 브라이언 노왁은 이 시장에서 성공하기 위한 핵심 요소로 광범위한 배포 채널과 풍부한 소비자 데이터를 꼽았습니다.
메타는 페이스북, 인스타그램, 왓츠앱, 메신저를 통해 이 두 가지 요소를 모두 확보하고 있습니다. 이는 소비자에게 초기 비용 없이 직관적인 개인정보 보호 기능과 함께 제공될 때, 다른 독립 AI 스타트업에 비해 뚜렷한 경쟁 우위를 점하게 합니다.
 Ad
신중론과 향후 과제
다만 분석가들은 월가가 하룻밤 사이에 메타의 주가를 재평가하지는 않을 것이라고 경고합니다. 과거 페이스북 쇼핑이나 메타버스 같은 프로젝트가 초기 높은 기대치에 미치지 못했던 경험 때문에, 투자자들은 장기적인 재무 성과를 주가에 반영하기 전에 확실한 데이터를 요구하고 있습니다.
키뱅크의 저스틴 패터슨은 "다른 메타 앱들과 마찬가지로, 초기 성공의 척도는 사용자의 참여도가 될 것이며 수익화는 그 이후에 따라올 것"이라고 언급했습니다. 노왁 역시 뮤즈가 메타의 장기 수익에 대한 '가격에 미반영된 가장 큰 콜옵션 중 하나'이지만, 시장은 구조적인 주가 상승 전에 사용자 채택과 수익화 가능한 행동에 대한 명확한 신호를 필요로 할 것이라고 강조했습니다.
구글에 미칠 파장
뮤즈의 출시는 알파벳(구글)을 포함한 거대 기술 기업 환경에도 중대한 경쟁적 영향을 미칠 전망입니다. 분석가들은 뮤즈가 쇼핑, 여행, 일정 관리 등 일상적인 소비자 의도를 성공적으로 포착할 경우, 검색 시장의 최상단에서 가치 있는 트래픽을 흡수할 수 있다고 경고합니다. 모건 스탠리는 뮤즈가 성공적으로 출시될 경우 "검색의 지위에 새로운 잠재적 위협이 될 수 있다"고 분석했습니다.