
Story
メタ株が7%急騰、新AI「Muse」発表でアナリスト強気
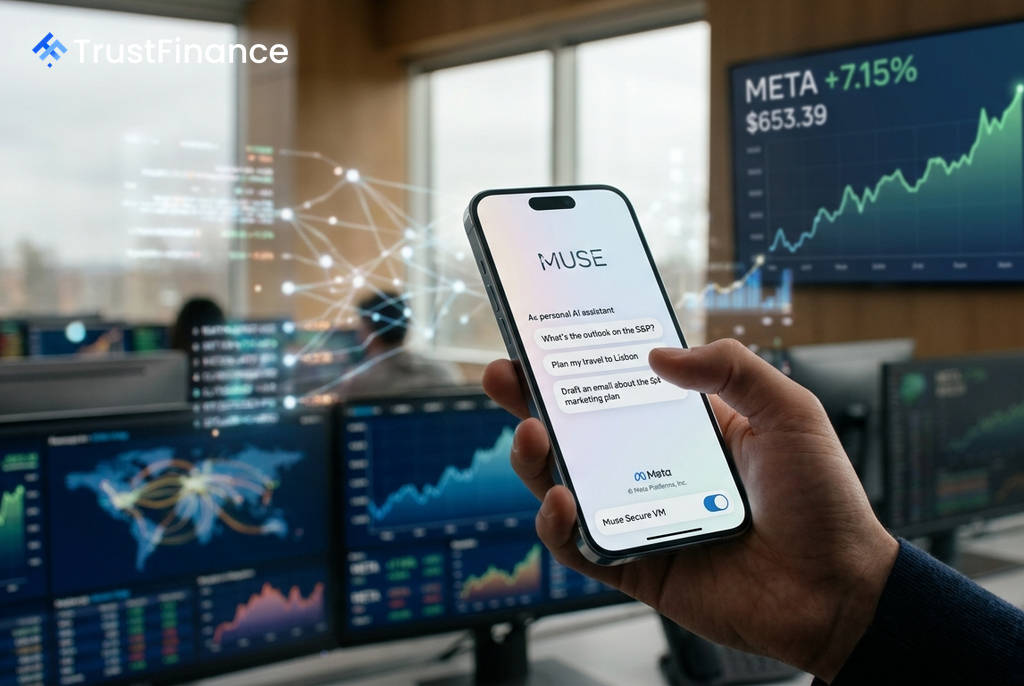
メタ・プラットフォームズ(META)がスタンドアロン型の個人向けAIエージェント「Muse」を発表したことを受け、ウォール街のアナリストから好意的な見方が広がり、9日の取引で同社株価は約7%急騰した。市場は、これまで同社が続けてきた多額のAI関連の資本支出が、具体的な製品として結実したと評価している。
アナリストは新製品サイクルを評価
多くのアナリストは、今回の発表がメタの新たな主要製品サイクルの始まりであり、その価値はまだ株価に完全には織り込まれていないとの見方で一致している。みずほ証券のアナリスト、ロイド・ウォルムズリー氏は、投資家がメタの巨額のインフラ投資に対する具体的なリターンを求めていたと指摘。「Muse」は「その方向への重要な一歩」であると評価した。
キーバンクのアナリストも同様の見解を示し、市場は依然として「メタのAIにおける立ち位置と製品サイクルを過小評価している」と分析、目標株価を780ドルに維持した。アナリストらは、Museの完成度の高さ、幅広い機能性、そして無料で提供される点を特に好感している。
30兆ドル市場への布石
アナリストの間で共通するテーマは、メタが持つ構造的な優位性だ。モルガン・スタンレーは、電子商取引、旅行、デジタル広告、日常の雑務といった消費者向けエージェント機能のTAM(Total Addressable Market、獲得可能な最大市場規模)を30兆ドルと試算している。
同社のブライアン・ノワック氏は、この市場で成功するには「広範な普及チャネル」と「豊富な消費者データ」が不可欠だと指摘。メタはFacebook、Instagram、WhatsApp、Messengerといったサービス群を通じて、その両方をすでに保有している。これが、AIスタートアップに対する明確な優位点となると見られている。
 Ad
普及が焦点、投資家は実績を注視
ただし、アナリストはウォール街がすぐにメタ株を再評価することはないと警告する。過去の「Facebookショッピング」や「メタバース」といった取り組みが当初の高い期待に応えられなかった経緯から、投資家は長期的な収益貢献を織り込む前に、具体的なデータを確認したいと考えている。
キーバンクのジャスティン・パターソン氏は「他のメタのアプリと同様、エンゲージメントが成功の初期的な指標となり、収益化はその後になるだろう」と述べた。モルガン・スタンレーも、Museはメタの長期的な収益に対する「まだ価格に織り込まれていない最大のコールオプションの一つ」としながらも、市場が株価を構造的に押し上げるには、ユーザーの利用拡大と収益化可能な行動を示す明確なシグナルが必要だと強調した。
グーグルへの新たな脅威
Museの登場は、競合他社、特にアルファベット(GOOGL)にとって重大な意味を持つ。アナリストは、Museが買い物や旅行、スケジュール管理といった日常的な消費者の意図を捉えることに成功すれば、検索市場の入り口で価値あるトラフィックを奪う可能性があると警告する。
モルガン・スタンレーは、Museの成功は「検索エンジンの地位に対する新たな潜在的脅威となりうる」と分析。これにより、グーグルが自社のAI「Gemini」で強力なイノベーションを示すことへのプレッシャーがさらに高まることになりそうだ。