
Story
麥格理更新印度最佳投資首選名單 新增水泥、電力與銀行業三檔個股
Summary
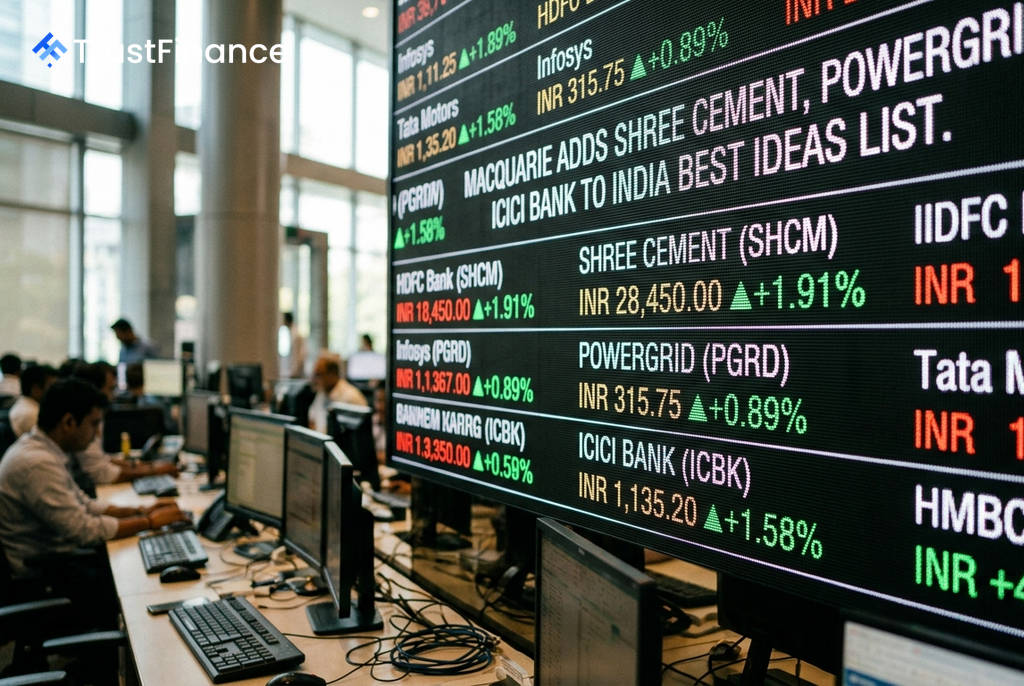
投資銀行麥格理更新其印度「最佳投資首選」名單,新增印度水泥、印度國家電網及 ICICI 銀行,看好其產業基本面改善與強勁的營運前景。
Text size
Background
投資銀行麥格理 (Macquarie) 近日更新其印度市場的「最佳投資首選」名單,新增三檔個股,分別涵蓋水泥、電力基礎設施和銀行業。此舉反映麥格理看好這些公司能受惠於產業基本面的改善與強勁的營運表現,並認為其具備穩健的增長前景與吸引力的估值。
新增三大投資首選
麥格理此次納入名單的三家公司,均為各自領域的領導者,其營運前景受到該投行分析師的青睞。
- 印度水泥 (Shree Cement): 麥格理指出,隨著水泥生產商將重心從搶佔市佔率轉向追求獲利性成長,整體產業基本面正在改善。該行預期,在投入成本趨緩下,印度水泥的利潤率將在 2027 財年上半年觸底。此外,預計其 2027 財年第一季的銷量將實現雙位數中段的強勁增長,並受惠於印度北部和東部市場相對穩定的定價。
- 印度國家電網 (PowerGrid): 該公司近期提議提高借貸上限,麥格理將此解讀為管理層對資本支出和資產資本化加速增長的信心信號,顯示執行瓶頸正在緩解。麥格理認為,市場對該公司的預期仍有上修空間。目前印度國家電網的 2028 財年預估本益比為 15 倍,股東權益報酬率 (ROE) 超過 15%,股息殖利率約為 3%。
- ICICI 銀行 (ICICI Bank): 麥格理認為,ICICI 銀行在維持利潤率的同時,仍能保持業務增長,這將使其創造領先同業的報酬率,預估資產報酬率 (ROA) 將達 2.3% 至 2.4%,股東權益報酬率 (ROE) 則為 17%。
 Ad
市場觀點與比較
在對 ICICI 銀行的分析中,麥格理特別與其競爭對手 HDFC 銀行進行比較。麥格理分析師指出,HDFC 銀行的融資結構已出現結構性弱化,且其利潤率前景的波動性更高。
此一情況削弱了麥格理先前對於 HDFC 銀行資產報酬率改善的論點,也凸顯了 ICICI 銀行在當前環境下的相對優勢。