
Story
科磊 (KLA) 財報亮眼但財測保守,盤前股價重挫逾10%
Summary
儘管半導體設備商科磊公布的第四季營收與獲利雙雙優於預期,但其對下一季的財測區間過大,引發市場對前景的擔憂,導致其盤前股價大幅下挫。
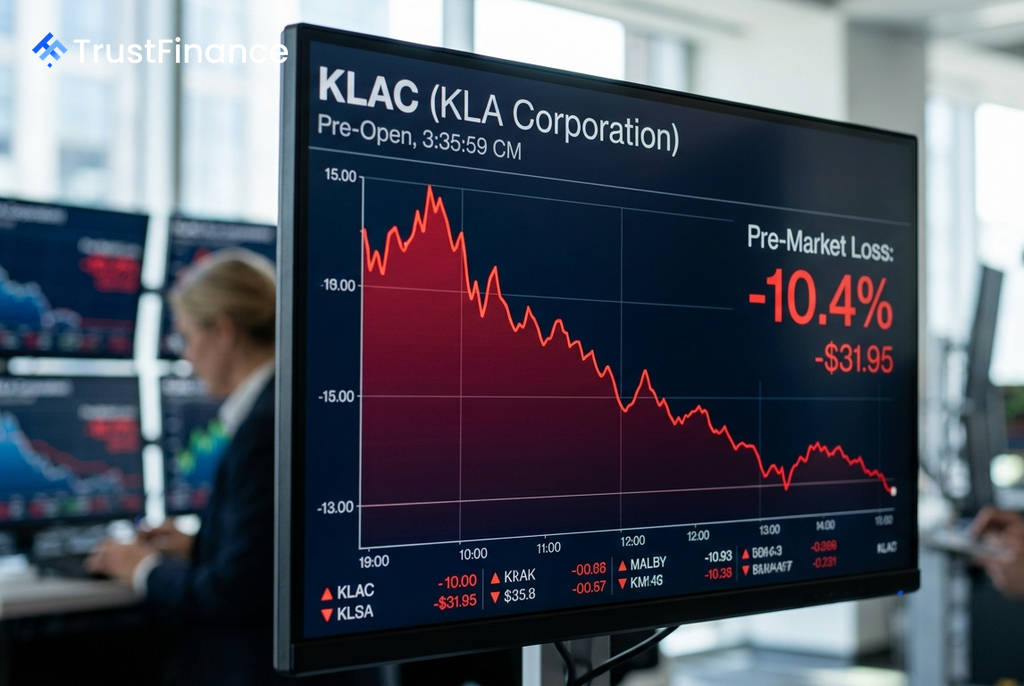
半導體製程控制設備大廠科磊 (KLA Corporation, KLAC) 儘管公布了優於預期的第四季財報,但因其對下一季的展望被市場解讀為謹慎,導致投資人信心動搖,週三盤前股價應聲重挫 10.4%。
財報優於預期,財測引發擔憂
根據科磊於週二盤後公布的會計年度第四季財報,公司業績表現強勁:
- 季度營收:達到創紀錄的 36.6 億美元,年增 15%,超越華爾街預估的 36.0 億美元。
- 調整後每股盈餘 (EPS):為 1.05 美元,同樣高於分析師共識的 1.00 美元。
然而,財報中的亮點被其發布的財測蒙上陰影。科磊預估 2027 會計年度第一季的營收將介於 38.0 億至 42.0 億美元之間,而調整後 EPS 則預計落在 1.06 至 1.26 美元。儘管預測區間的中點與市場共識(營收 39.2 億美元,EPS 1.14 美元)大致相符,但過大的區間範圍被投資人視為前景不確定性增加的信號。
市場反應與產業逆風
 Ad
在財報公布前,科磊股價在週二常規交易時段已下跌約 6.2%,盤後交易續挫約 7.7%,賣壓一路延續至週三盤前。相較之下,美股大盤走勢平穩,顯示此次股價大跌完全是受公司特定消息所驅動。
執行長 Rick Wallace 在聲明中表示,「六月份季度的業績再次證明,推動我們成長的趨勢正在增強,我們看到業務動能在 2026 年下半年加速,並將持續到 2027 年。」然而,這番樂觀言論並未能有效安撫市場對財測的失望情緒。
投資人重新評估前景
市場對科磊財測的負面反應,部分原因在於半導體設備產業已面臨的壓力。投資人早已對晶圓廠設備支出可能減少,以及地緣政治出口管制風險對國際營收的影響感到擔憂,這些既有的負面情緒放大了此次財測所帶來的衝擊。
總結來看,一份創紀錄的季度財報,卻被謹慎的未來展望所掩蓋,加上原本就偏高的估值預期與產業逆風,共同導致了這次劇烈的股價修正。隨著股價已遠低於其 52 週高點 307.37 美元,投資人似乎正在重新評估這家半導體設備龍頭的短期增長假設。