
Story
英特爾財報後賣壓未解 股價因資本支出疑慮與半導體頹勢再挫
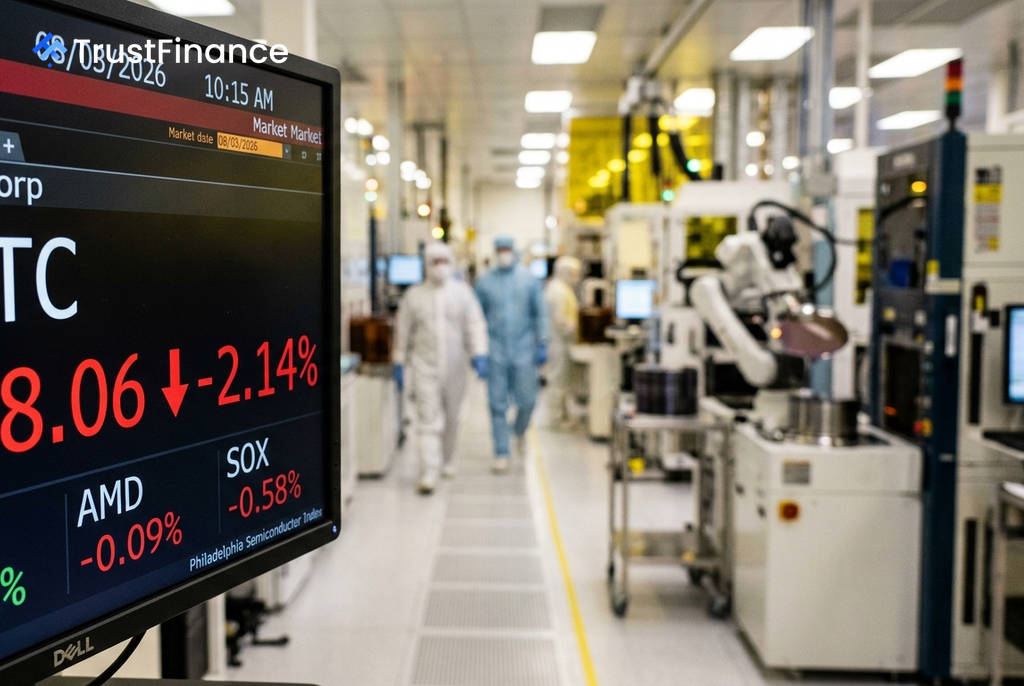
英特爾 (Intel, INTC) 股價在週一盤前交易中下跌 2.4%,報 88.06美元。儘管公司近期公佈了強勁的第二季財報,但市場對其未來高額資本支出的擔憂,以及整體半導體產業的疲軟,持續對其股價構成壓力。
財報利多不漲反跌
英特爾第二季業績亮眼,營收年增 25%,其中資料中心與人工智慧 (AI) 部門營收更激增 59%,創下十五年來最強勁的營收成長。然而,市場反應卻相當負面,主要因為公司將2026年資本支出目標上調至超過 200億美元,並暗示2027年將進一步增加。
投資者關注的焦點從「成長本身」轉向「成長品質」。市場普遍質疑,如此龐大的投資需要多久才能轉化為實質回報。特別是英特爾的晶圓代工 (Intel Foundry) 部門仍處於顯著的營運虧損狀態,且外部代工收入佔總銷售額的比重仍然很小,加劇了市場的疑慮。例如,券商 Rosenblatt 在上調其目標價的同時,仍維持「賣出」評級,凸顯了部分分析師的持續看空立場。
半導體產業逆風與宏觀壓力
除了公司內部因素,整體產業環境也對英特爾不利。費城半導體指數 (Philadelphia Semiconductor Index) 在7月份暴跌 21%,創下自2008年金融海嘯以來最差的單月表現,且仍較6月高點低逾20%。
 Ad
宏觀經濟方面,美國對多國進口商品加徵 10%至12.5% 的新關稅,為英特爾等全球晶片製造商帶來不確定性。同時,核心個人消費支出 (PCE) 物價指數年增率達 3.3%,使得聯準會 (Fed) 採取更緊縮貨幣政策的可能性依然存在。相較之下,標普500指數與道瓊工業指數今日皆上漲,凸顯了當前的疲軟主要集中在晶片產業。
市場靜待 AMD 財報
市場參與者目前正密切關注即將於明日盤後公佈財報的超微 (AMD)。交易員普遍保持謹慎,擔憂可能重演英特爾「財報優於預期但股價下跌」的模式,因此在關鍵事件前不願增加晶片股的曝險部位。
總體而言,半導體產業情緒受損、股價反彈後估值偏高、晶圓代工業務的執行力問題,以及本週密集的宏觀數據與財報發布,共同為英特爾股價創造了一個艱困的短期環境。