
Story
高盛剖析金融科技業財報:投資人焦點轉向永續增長能力
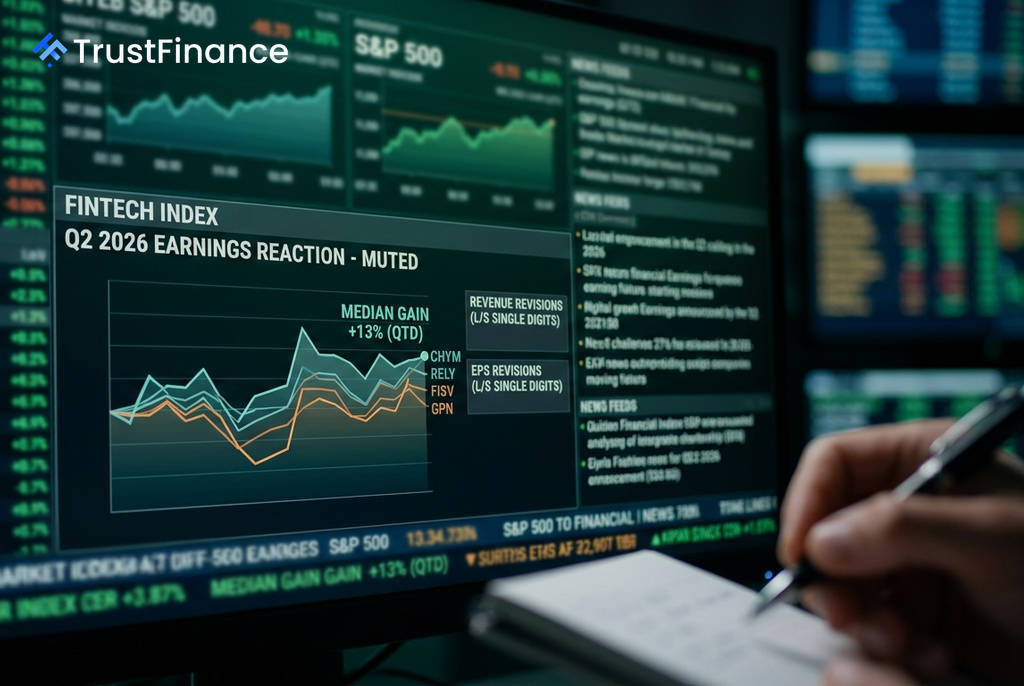
根據高盛(Goldman Sachs)對其所涵蓋的金融科技公司發布的 2026 年第二季財報回顧,該產業在本季至今的股價中位數上漲了 13%,財報公布後仍維持溫和漲幅。投資人目前正密切關注,在消費者支出可能放緩的背景下,哪些公司能夠維持更強勁的營收增長動能。
整體趨勢:財報後股價持穩
高盛指出,金融科技業的營收和每股盈餘預估整體獲得了低個位數的微幅上調。相較於前幾季,個股在財報公布當天的股價反應較不劇烈,顯示市場情緒趨於穩定,但仍有部分個股因交易部位因素而出現例外。
在財測調整方面,各公司表現分歧:
- 獲最大幅度上修者:包括 Chime (NYSE:CHYM)、Remitly (NASDAQ:RELY)、Par Technology (NYSE:PAR) 和 Riskified (NYSE:RSKD)。
- 遭最大幅度下修者:則有西聯匯款 (Western Union, NYSE:WU)、Fiserv (NYSE:FISV) 和 Shift4 Payments (NYSE:FOUR)。
產業焦點與個股分析
高盛的報告深入分析了幾個關鍵領域的投資人情緒與辯論焦點。
商戶處理器:GPN、FOUR 前景看好
在商戶處理器領域,市場對 Global Payments (NYSE:GPN) 和 Shift4 Payments 的情緒有所改善。報告稱,兩家公司都暗示潛在的產品週期可能提振其內生性增長。高盛認為,以 2027 年的預估計算,這兩家公司的估值相對便宜,Global Payments 的企業價值對未計槓桿自由現金流比率為 9.4 倍,Shift4 則為 11.8 倍。
 Ad
相較之下,市場對 Fiserv 的情緒依然負面,投資人對其商戶業務的前景以及旗下 Clover 系統在通路變革與競爭壓力下維持增長的能力存有疑慮。
發卡網路:Visa 奪得重要合約
對於發卡網路,高盛表示,許多投資人曾預期 2026 年第二季將是「Visa 的高峰」(peak Visa),主要受惠於定價策略、全球體育賽事和強勁的美國消費。近期,Visa (NYSE:V) 更從萬事達卡 (Mastercard, NYSE:MA) 手中贏得了 Natwest 銀行的信用卡業務,成為一大勝利。
然而,市場對萬事達卡 2027 年的營收前景仍感擔憂,潛在風險包括與第一資本 (Capital One) 合約的營收保底條款到期、持續的信用卡業務轉移,以及在跨境業務和此次 Natwest 合約上的流失。
其他焦點個股
支付公司 Block Inc (NYSE:XYZ) 在財報後股價出現拋售,高盛將其歸因於市場過高的預期和擁擠的交易部位。投資人注意到其員工人數縮減帶來的營運費用節省低於預期,並對其 Cash App 借貸營收的減速步伐進行辯論。
另一方面,新創銀行 Chime 的第二季業績消除了投資人此前的疑慮。該公司從其 Chime Prime 會員等級中獲得了比預期更快的營收效益,且在消費金額方面表現出色。高盛認為,公司對即時貸款 (Instant Loans) 和 Chime 企業版的評論,暗示其 2027 年的財測存在上行風險。