
Story
ゴールドマン・サックス、フィンテック決算を分析 消費減速下で持続的成長が焦点に
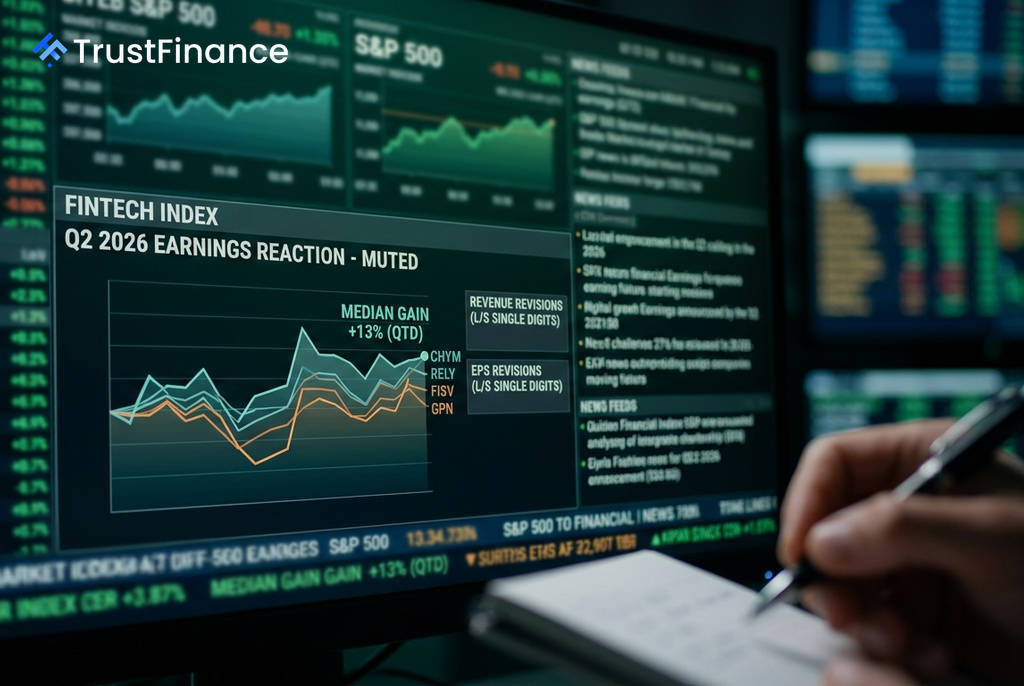
ゴールドマン・サックスは、2026年第2四半期のフィンテックセクター決算に関する分析レポートを発表した。同社のカバーする銘柄の中央値は四半期累計で13%上昇するなど堅調だったが、投資家の関心は、個人消費が減速する中でどの企業が力強い収益成長を維持できるかに集まっている。
フィンテックセクターの全体像
レポートによると、フィンテックセクター全体の収益および一株当たり利益(EPS)のコンセンサス予想は、1桁台前半の上方修正となった。決算発表当日の株価の反応は、一部の例外を除き、過去の四半期ほど極端ではなかったという。
- 上方修正が顕著だった銘柄: Chime (CHYM)、Remitly (RELY)、Par Technology (PAR)、Riskified (RSKD)
- 下方修正が大きかった銘柄: Western Union (WU)、Fiserv (FISV)、Shift4 Payments (FOUR)
注目銘柄の動向と投資家の論点
ゴールドマン・サックスは、主要企業に関する投資家の議論についても分析している。
決済処理事業者
 Ad
ブロック(Block Inc., 旧Square)は、決算発表後に株価が下落したが、これは高い期待値とポジションの集中が背景にあると指摘。人員削減による費用削減効果が想定を下回ったことや、Cash Appの貸付収益の減速ペースが議論の的となった。
一方で、グローバル・ペイメンツ(GPN)とシフト4ペイメンツ(FOUR)は、新たな製品サイクルがオーガニック成長を押し上げる可能性が示唆され、市場心理が改善した。ゴールドマン・サックスは両社のバリュエーションを割安と評価しており、2027年予想の企業価値/アンレバード・フリーキャッシュフロー倍率はGPNが9.4倍、シフト4が11.8倍となっている。対照的に、ファイサーブ(Fiserv)はマーチャント事業やCloverの成長持続性への疑問から、センチメントは依然としてネガティブだという。
カードネットワークと新興フィンテック
カードネットワークでは、ビザ(V)がマスターカード(MA)からNatwestのクレジットカードポートフォリオを獲得するという大きな動きがあった。多くの投資家は、価格設定や世界的なスポーツイベントなどを理由に、第2四半期が「ビザのピーク」になると見ていた。一方、マスターカードは契約内容の変更やポートフォリオの喪失により、2027年の収益に対する懸念が残る。
新興フィンテックのチャイム(Chime)は、第2四半期決算で投資家の懸念を払拭した。有料会員サービス「Chime Prime」からの収益化が予想を上回るペースで進み、決済取扱高も好調だった。Instant LoansやChime Enterpriseといった新サービスが、2027年の業績見通しをさらに押し上げる可能性があると示唆されている。