
Story
골드만삭스, 핀테크 2분기 실적 분석: 소비 둔화 속 '옥석 가리기' 본격화
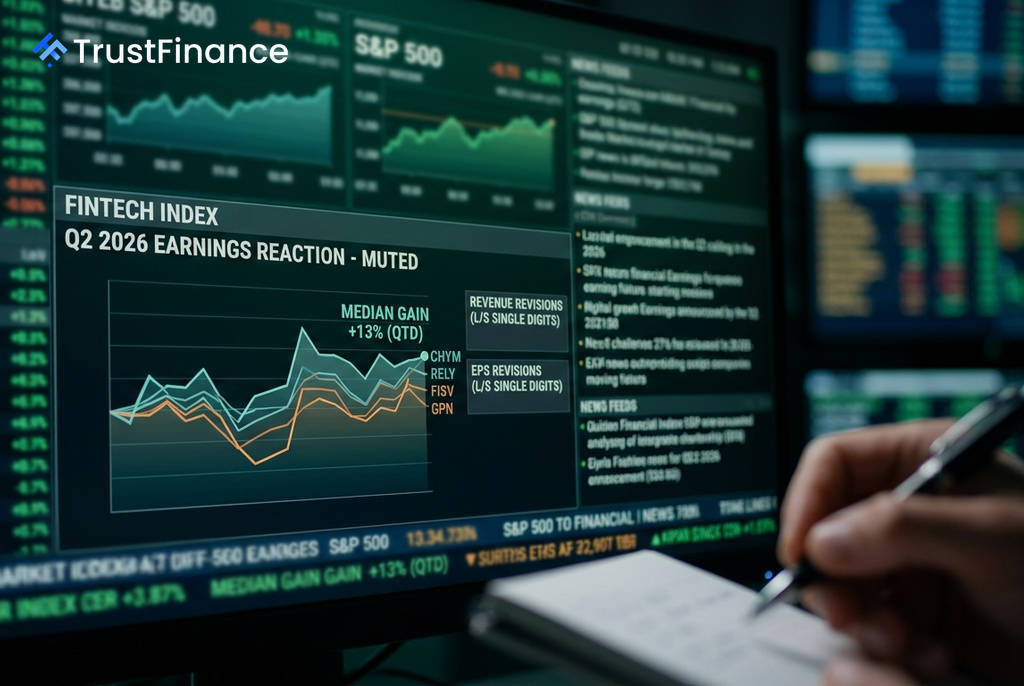
골드만삭스는 2026년 2분기 핀테크 섹터 실적 발표에 대한 분석 보고서를 통해, 해당 섹터의 중간값 기준 주가가 분기 누적으로 13% 상승했다고 밝혔다. 투자자들은 소비 지출이 둔화되는 환경 속에서 어떤 기업이 강력한 매출 성장세를 유지할 수 있을지 주목하고 있다.
실적 발표 후 엇갈린 기업별 희비
골드만삭스에 따르면, 핀테크 커버리지 전반에 걸쳐 매출 및 주당순이익(EPS) 추정치는 한 자릿수 초반대의 소폭 상향 조정을 기록했다. 보고서는 실적 발표 당일의 주가 반응이 과거 분기들보다 극단적이지는 않았다고 평가했다.
- 추정치 상향: 차임(Chime), 레미틀리(Remitly), 파 테크놀로지(Par Technology), 리스키파이드(Riskified)가 가장 큰 폭의 실적 추정치 상향 조정을 받았다.
- 추정치 하향: 웨스턴 유니온(Western Union), 파이서브(Fiserv), 시프트4 페이먼츠(Shift4 Payments)는 가장 큰 폭의 하향 조정을 겪었다.
특히 블록(Block)은 실적 발표 이후 매도세가 나타났는데, 골드만삭스는 이를 높은 기대치와 과도하게 쏠린 포지셔닝 때문으로 분석했다. 투자자들은 인력 감축을 통한 영업비용 절감 효과가 기대에 미치지 못했으며, 캐시앱(Cash App)의 대출 수익 둔화 속도에 대한 논쟁이 있었다고 지적했다.
결제 처리 및 카드 네트워크 동향
가맹점 결제 처리 기업 중에서는 글로벌 페이먼츠(Global Payments)와 시프트4 페이먼츠에 대한 투자 심리가 개선되었다. 두 기업 모두 잠재적인 신제품 주기가 유기적 성장을 개선할 수 있음을 시사했으며, 골드만삭스는 두 기업의 밸류에이션이 저평가된 상태라고 보았다. 2027년 추정치 기준 글로벌 페이먼츠의 EV/uFCF(기업가치/비부채잉여현금흐름)는 9.4배, 시프트4는 11.8배 수준이다.
 Ad
반면 파이서브에 대한 투자 심리는 여전히 부정적이다. 투자자들은 파이서브의 가맹점 사업 부문 성장성과 클로버(Clover) 플랫폼이 유통 채널 변화 및 경쟁 심화 속에서 성장을 유지할 수 있을지에 대해 의문을 제기하고 있다.
카드 네트워크 부문에서는 비자(Visa)가 마스터카드(Mastercard)로부터 냇웨스트(Natwest) 신용카드 포트폴리오를 확보하는 주요 성과를 거뒀다. 이는 투자자들이 가격 정책, 글로벌 스포츠 이벤트, 견조한 미국 내 소비 등을 이유로 2026년 2분기가 '피크 비자'가 될 것으로 예상했던 가운데 나온 소식이다. 마스터카드는 냇웨스트 포트폴리오 상실 외에도 캐피털 원(Capital One) 계약 최소 수익 조항 종료 등의 문제로 2027년 수익에 대한 우려가 남아있다고 골드만삭스는 덧붙였다.
차임, 긍정적 전망으로 주목
차임(Chime)은 2분기 실적을 통해 부정적인 시각을 가졌던 투자자들의 우려를 해소했다. 회사는 '차임 프라임' 멤버십 등급에서 예상보다 빠른 수익 창출을 보여주었고, 지출 거래량에서도 예상을 상회하는 성과를 냈다.
골드만삭스는 차임의 '인스턴트 론' 및 '차임 엔터프라이즈' 관련 언급이 2027년 실적 추정치에 대한 상향 조정 가능성을 시사한다고 분석했다.