
Story
Goldman Sachs Tinjau Kinerja Fintech Kuartal II, Fokus Beralih ke Prospek Pertumbuhan
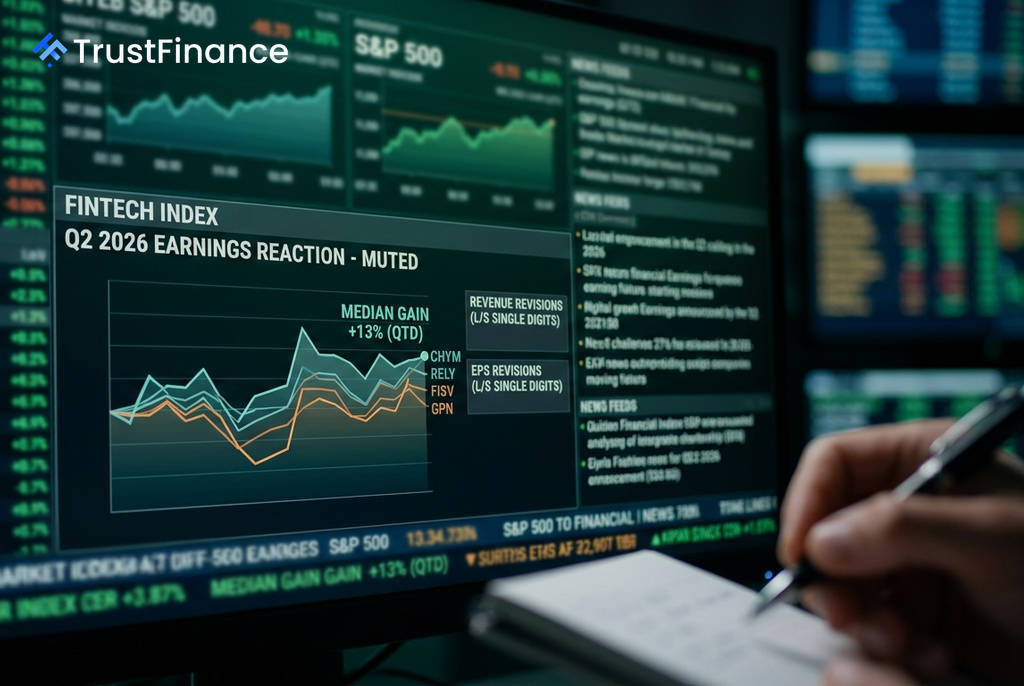
Goldman Sachs merilis tinjauan kinerja pendapatan kuartal kedua 2026 untuk sektor teknologi finansial (fintech), mencatat bahwa saham-saham dalam cakupannya secara median menguat 13% sejak awal kuartal. Laporan tersebut juga menggarisbawahi pergeseran fokus investor, yang kini mencari perusahaan dengan kemampuan mempertahankan pertumbuhan pendapatan di tengah tanda-tanda perlambatan belanja konsumen.
Kinerja Sektor dan Revisi Estimasi
Secara umum, estimasi pendapatan dan laba per saham (EPS) untuk perusahaan fintech direvisi naik tipis dalam kisaran satu digit rendah. Menurut Goldman Sachs, reaksi harga saham pada hari pengumuman laporan keuangan tidak seekstrem kuartal-kuartal sebelumnya.
Beberapa perusahaan menonjol dalam revisi estimasi tersebut:
- Revisi Naik Terbesar: Chime (CHYM), Remitly (RELY), Par Technology (PAR), dan Riskified (RSKD).
- Revisi Turun Terbesar: Western Union (WU), Fiserv (FISV), dan Shift4 Payments (FOUR).
Firma tersebut menyatakan bahwa investor kini lebih selektif, berupaya mengidentifikasi perusahaan yang dapat menjaga momentum pertumbuhan organik bahkan jika belanja konsumen melambat.
 Ad
Sorotan Perusahaan dan Sentimen Investor
Beberapa perdebatan utama di kalangan investor berpusat pada perusahaan-perusahaan spesifik. Penjualan saham Block Inc (XYZ) pasca-laporan keuangan disebabkan oleh ekspektasi yang tinggi dan penghematan biaya operasional yang lebih rendah dari perkiraan. Investor juga memperdebatkan laju perlambatan pendapatan pinjaman di Cash App.
Di segmen pemroses pedagang (merchant processors), sentimen membaik untuk Global Payments (GPN) dan Shift4 Payments (FOUR). Keduanya mengindikasikan potensi siklus produk baru yang dapat meningkatkan pertumbuhan. Goldman Sachs memandang valuasi keduanya menarik, dengan Global Payments diperdagangkan pada 9,4 kali rasio nilai perusahaan terhadap arus kas bebas tanpa utang (EV/UFCF) dan Shift4 pada 11,8 kali berdasarkan estimasi 2027. Sebaliknya, sentimen terhadap Fiserv (FISV) tetap negatif karena keraguan pada segmen pedagangnya.
Untuk jaringan kartu, banyak investor meyakini kuartal kedua 2026 merupakan "puncak kinerja Visa" (V) berkat faktor harga, acara olahraga global, dan belanja AS yang kuat. Visa juga berhasil memenangkan portofolio kredit Natwest dari Mastercard (MA). Hal ini menimbulkan kekhawatiran terhadap prospek pendapatan Mastercard pada 2027, ditambah dengan berakhirnya kontrak minimum dengan Capital One dan kehilangan portofolio lainnya.
Sementara itu, kinerja Chime berhasil meredakan kekhawatiran investor. Perusahaan menunjukkan manfaat pendapatan yang lebih cepat dari layanan keanggotaan Chime Prime dan melampaui ekspektasi volume belanja, yang mengisyaratkan potensi kenaikan pada estimasi 2027.