
Story
油價高漲助攻 英國石油第二季獲利超預期 獲券商上調評級
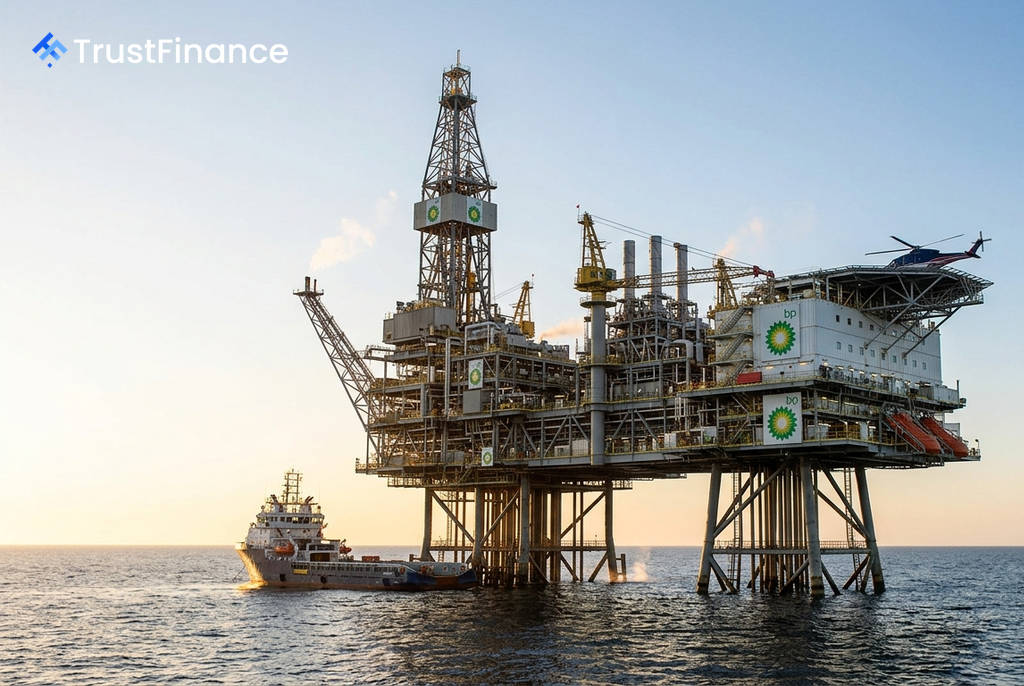
受惠於碳氫化合物價格走高,英國能源巨擘英國石油 (BP) 公布了優於市場預期的 2026 年第二季財報,促使券商 Freedom Broker 將其評級上調,並調高目標價。
財報表現優於預期
根據財報,BP 第二季營收年增 48.2% 至 691 億美元。調整後每單位美國存託憑證 (ADR) 盈餘為 2.22 美元,較市場共識預期高出 13.8%。調整後淨利達到 57 億美元,不僅遠高於去年同期的 24 億美元,也較前一季大幅成長 79.2%。
強勁的業績主要歸功於以下因素:
- 油氣價格上漲:天然氣與低碳能源部門的平均實現價格年增 29.3%;石油生產部門的價格則年增 26.8%。
- 煉油利潤率飆升:煉油利潤率攀升至每桶 29.6 美元,年增率高達 148.7%。
- 下游業務強勁:客戶與產品部門的營業利益年增超過兩倍,達到 50 億美元。
券商上調評級 但示警暫時性利多
基於強勁的財報,Freedom Broker 將 BP 的股票評級從「賣出」上調至「持有」,並將其 ADR 目標價從 39 美元提高至 43 美元。此目標價是基於五年期折現現金流模型計算得出。
然而,Freedom Broker 的資深分析師 Sergey Pigarev 提醒,BP 第二季的卓越表現主要由「暫時性因素」驅動,他將此歸因於中東衝突持續以及俄羅斯煉油產能損失所導致的油氣價格高漲。這意味著投資者應對未來業績的持續性保持謹慎。
 Ad
產量下滑與潛在風險
儘管財務數據亮眼,BP 的生產營運面臨挑戰。第二季天然氣與低碳能源產量年減 2.1%,石油產量則年減 5.4%。公司管理層預計,由於中東衝突和計畫性維修,第三季產量將進一步下滑 1.2%。
此外,在出售德國蓋爾森基興煉油廠後,預計煉油處理量將下降約 9%。Pigarev 指出,BP 可能在 2026 年進行 90 億至 100 億美元的資產剝離,這將對公司未來的營收和獲利造成稀釋效應,構成下行風險。
資本配置與股東回報
在資本運用方面,BP 第二季資本支出為 31 億美元,年減 8.2%,並將 2026 全年資本支出指引從 145 億美元下修至約 135 億美元。同時,公司淨負債在本季減少了 29 億美元,降至 355 億美元。
為回饋股東,董事會批准將季度股息提高 4.1% 至每 ADR 0.52 美元,按目前股價計算,年化殖利率約為 5.0%。不過,該公司在本季並未執行任何股票回購計畫。