
Story
BP के दमदार नतीजों के बाद फ्रीडम ब्रोकर ने रेटिंग बढ़ाई, लेकिन दी चेतावनी
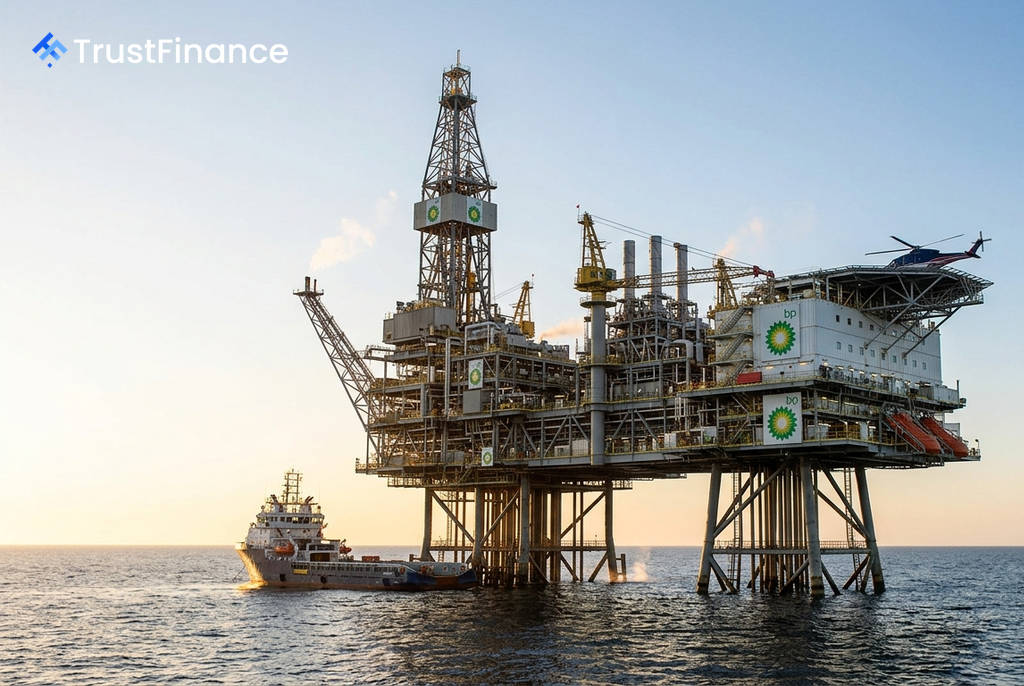
ब्रिटिश ऊर्जा दिग्गज बीपी पीएलसी (BP plc) के शेयरों को फ्रीडम ब्रोकर ने 'सेल' से अपग्रेड कर 'होल्ड' रेटिंग दी है। यह कदम कंपनी द्वारा 2026 की दूसरी तिमाही के लिए उम्मीद से बेहतर नतीजे घोषित करने के बाद आया है, जो मुख्य रूप से हाइड्रोकार्बन की ऊंची कीमतों से प्रेरित था।
तिमाही के शानदार नतीजे
बीपी ने दूसरी तिमाही में $69.1 बिलियन का राजस्व दर्ज किया, जो सालाना आधार पर 48.2% की वृद्धि है। कंपनी का समायोजित शुद्ध लाभ $5.7 बिलियन रहा, जो पिछले साल की इसी अवधि के $2.4 बिलियन से काफी अधिक है।
- समायोजित EPS: प्रति एडीआर (ADR) $2.22 रहा, जो आम सहमति के अनुमान से 13.8% अधिक है।
- परिचालन नकदी प्रवाह: कार्यशील पूंजी में बदलाव से पहले, यह तिमाही-दर-तिमाही 52.2% बढ़कर $13.5 बिलियन हो गया।
- शुद्ध कर्ज: तिमाही के दौरान शुद्ध कर्ज $2.9 बिलियन घटकर $35.5 बिलियन रह गया।
यह प्रदर्शन गैस और तेल दोनों की कीमतों में मजबूत वृद्धि के कारण हुआ। गैस और निम्न-कार्बन ऊर्जा खंड में औसत वसूली मूल्य सालाना आधार पर 29.3% बढ़ा, जबकि तेल उत्पादन की कीमतों में 26.8% की वृद्धि हुई।
ब्रोकरेज का नजरिया और रेटिंग अपग्रेड
 Ad
शानदार नतीजों के जवाब में, फ्रीडम ब्रोकर ने बीपी के लिए अपना मूल्य लक्ष्य (price target) $39 प्रति एडीआर से बढ़ाकर $43 प्रति एडीआर कर दिया। हालांकि, ब्रोकरेज ने आगाह किया कि यह मजबूत प्रदर्शन काफी हद तक अस्थायी कारकों पर आधारित है।
फ्रीडम ब्रोकर के वरिष्ठ विश्लेषक सर्गेई पिगारेव ने कहा, "बीपी का दूसरी तिमाही का बेहतर प्रदर्शन क्षणिक कारकों से प्रेरित था।" उन्होंने इसका श्रेय मध्य पूर्व में लंबे समय से चल रहे संघर्ष और रूस में रिफाइनिंग क्षमता के नुकसान के कारण हाइड्रोकार्बन की बढ़ी हुई कीमतों को दिया।
उत्पादन में गिरावट और भविष्य की चिंताएं
मजबूत वित्तीय प्रदर्शन के बावजूद, बीपी के उत्पादन की मात्रा में गिरावट आई है। गैस और निम्न-कार्बन ऊर्जा खंड में उत्पादन सालाना आधार पर 2.1% गिरा, जबकि तेल उत्पादन में 5.4% की कमी आई। प्रबंधन ने तीसरी तिमाही में उत्पादन में और 1.2% की गिरावट का अनुमान लगाया है।
इसके अलावा, कंपनी ने लाभांश में 4.1% की वृद्धि कर इसे $0.52 प्रति एडीआर कर दिया है, लेकिन तिमाही के दौरान कोई शेयर पुनर्खरीद नहीं की गई। विश्लेषकों ने 2026 में $9 बिलियन से $10 बिलियन की संभावित संपत्ति बिक्री को एक नकारात्मक जोखिम के रूप में चिह्नित किया है, क्योंकि इससे राजस्व और कमाई पर असर पड़ सकता है।