
Story
BP, 고유가 힘입어 분기 실적 호조...프리덤 브로커 투자의견 상향
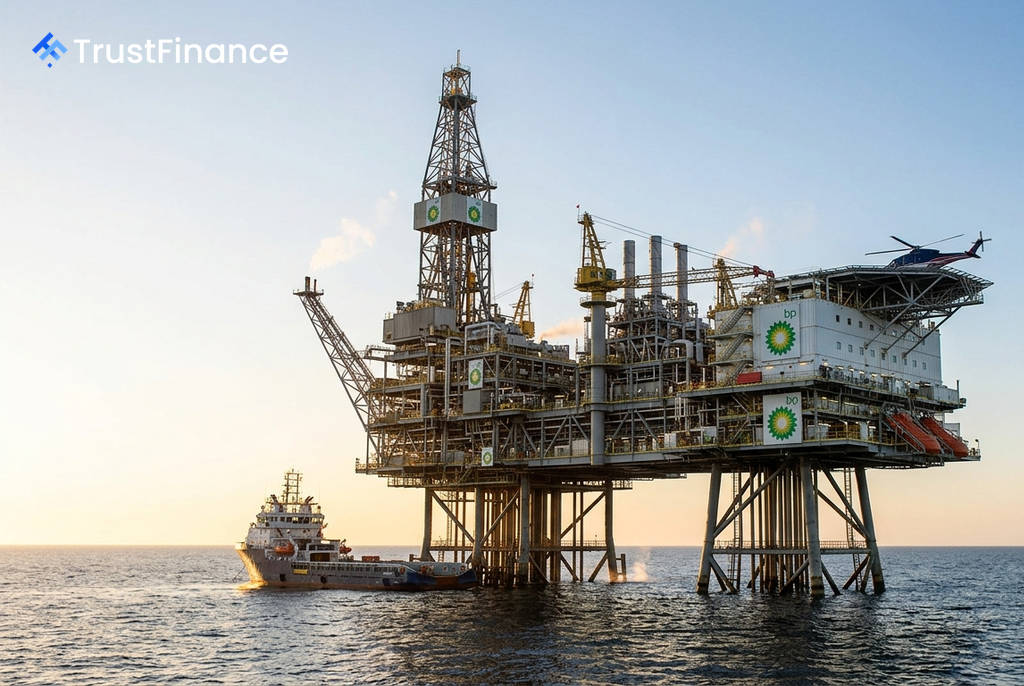
영국 에너지 대기업 BP(BP plc)가 고유가에 힘입어 시장 예상치를 상회하는 2분기 실적을 발표하자, 프리덤 브로커(Freedom Broker)가 BP의 투자의견을 '매도(sell)'에서 '보유(hold)'로 상향 조정했다. 이와 함께 미국주식예탁증서(ADR)당 목표주가도 기존 39달러에서 43달러로 높였다.
예상 뛰어넘는 2분기 실적
프리덤 브로커의 이번 결정은 BP의 견고한 실적에 기반한다. BP의 2026년 2분기 조정 주당순이익(EPS)은 ADR당 2.22달러를 기록하며 시장 컨센서스를 13.8% 웃돌았다. 이는 탄화수소 가격 상승에 힘입어 매출이 전년 동기 대비 48.2% 급증한 691억 달러에 달한 결과다.
2분기 주요 재무 지표는 다음과 같다.
- 조정 순이익: 57억 달러 (전년 동기 24억 달러, 전분기 대비 79.2% 증가)
- 정제마진: 배럴당 29.6달러 (전년 동기 대비 148.7% 급증)
- 고객 및 제품 부문 영업이익: 50억 달러 (전년 동기 대비 3배 이상 증가)
- 영업 현금 흐름: 135억 달러 (전분기 대비 52.2% 증가, 운전 자본 변동 전 기준)
생산량 감소 속 일시적 요인 경계
 Ad
다만 프리덤 브로커의 세르게이 피가레프(Sergey Pigarev) 선임 애널리스트는 이번 실적 호조가 "일시적인 요인에 의해 주도되었다"고 분석했다. 그는 장기화된 중동 분쟁과 러시아의 정제 능력 손실에 따른 탄화수소 가격 상승을 주된 원인으로 꼽으며 신중한 입장을 보였다.
실제로 재무 성과와는 대조적으로 생산량은 감소했다. 가스 및 저탄소 에너지 부문 생산량은 전년 동기 대비 2.1% 감소했으며, 석유 생산량은 5.4% 줄었다. BP 경영진은 3분기에도 중동 분쟁과 정기 보수 등의 영향으로 생산량이 1.2% 추가 감소할 것으로 전망했다. 또한, 겔젠키르헨 정유공장 매각으로 정제 처리량 역시 약 9% 감소할 것으로 예상했다.
주주환원 및 향후 전망
한편 BP 이사회는 분기 배당금을 ADR당 0.52달러로 4.1% 인상하기로 결정했으며, 이는 현재 주가 기준 약 5.0%의 연간 배당수익률에 해당한다. 그러나 2분기 중 자사주 매입은 없었다. 2026년 자본 지출(Capex)은 약 135억 달러로, 2025년의 145억 달러보다 줄어들 전망이다. 피가레프 애널리스트는 2026년에 있을 90억~100억 달러 규모의 잠재적 자산 매각이 매출과 이익 희석으로 이어질 수 있는 하방 리스크라고 지적했다.