
Story
石油巨擘對比:BP 估值更具吸引力,Shell 財務體質更穩健
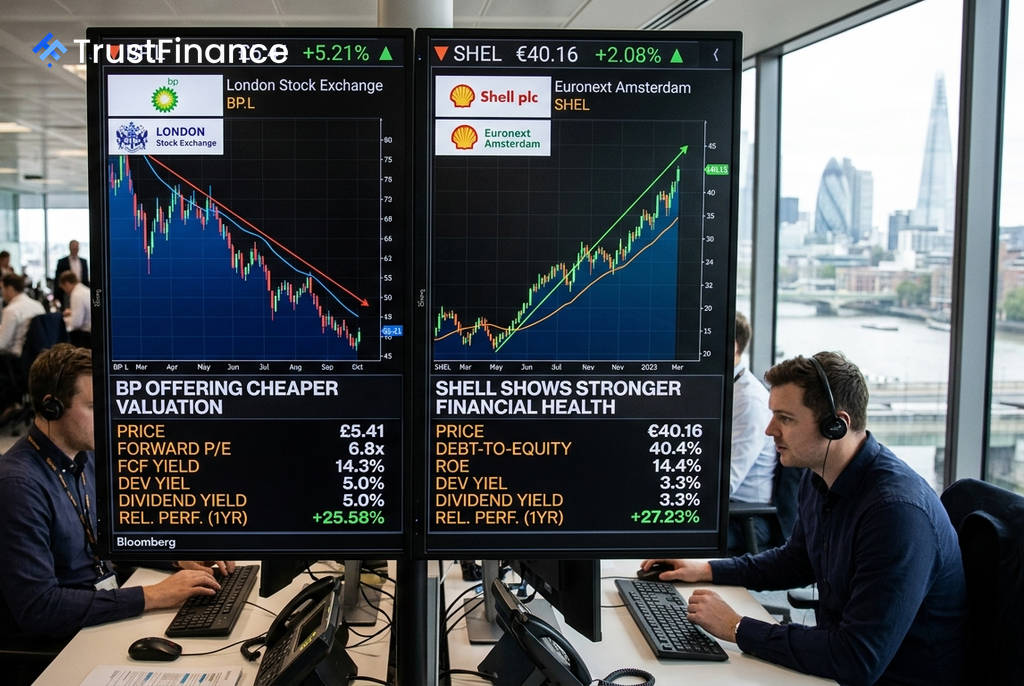
根據 Investing.com 的分析,對於尋求價值投資的投資者而言,英國石油公司 (BP) 可能更具吸引力,而荷蘭皇家殼牌 (Shell) 則以其卓越的財務品質脫穎而出。這兩家能源巨頭在關鍵指標上各有千秋,呈現出價值與品質之間的經典權衡。
估值面:BP 佔據優勢
從多項估值指標來看,BP 相較於 Shell 顯得更為便宜。根據 2026 年 9 月 1 日的數據,BP 在預期本益比、自由現金流收益率和股息殖利率方面均優於 Shell。
- 預期本益比:BP 為 6.8 倍,低於 Shell 的 8.0 倍。
- 自由現金流收益率:BP 高達 14.3%,而 Shell 為 12.4%。
- 股息殖利率:BP 提供 5.0% 的殖利率,顯著高於 Shell 的 3.3%。
- 模型公允價值上漲空間:BP 預估有 33.9% 的潛在空間,也高於 Shell 的 24.1%。
這些數據表明,單從價值角度出發,BP 為投資者提供了更具吸引力的切入點。
財務品質:Shell 表現更穩健
然而,當檢視資產負債表和盈利能力時,Shell 的優勢便顯現出來。其財務結構更為穩健,這也是市場願意給予其較高估值的原因之一。
 Ad
根據截至 2026 年 6 月 30 日的財報,Shell 的負債權益比為 40.4%,遠低於 BP 的 124.4%。這意味著 BP 的財務槓桿更高,風險也相對較大。此外,Shell 的股東權益報酬率 (ROE) 為 14.4%,同樣優於 BP 的 9.2%。
BP 的估值折扣在一定程度上反映了其較高的槓桿和較弱的股本回報,投資者在評估其價值時需將這些風險因素納入考量。
市場表現與展望
在過去一年的相對表現中,Shell 略佔上風。截至 2026 年 9 月 1 日,Shell 的年度股價漲幅比 BP 高出 1.65 個百分點。這意味著若投資者採取「做多 Shell、做空 BP」的配對交易策略,將會獲得微薄利潤。
從技術指標來看,雖然兩家公司的日線和週線圖均顯示「強力買入」訊號,但 Shell 的週線隨機指標 (Stochastic) 和隨機相對強弱指標 (StochRSI) 均處於高位,暗示其漲勢可能已過於延伸。相較之下,BP 的週線相對強弱指標 (RSI) 則處於較中性的 54.3,顯示其動能尚未過熱,或存在追趕空間。
總結而言,BP 是更純粹的價值股,而 Shell 則像是品質更佳的穩健增長型選擇。未來的關鍵在於,BP 的估值折價能否在不擴大其資產負債表風險的情況下獲得修復。