
Story
欧洲油气巨头对决:BP估值占优,壳牌财务质量取胜
Text size
Background
对欧洲两大能源巨头英国石油公司 (BP) 和壳牌 (Shell) 的一项比较分析揭示了投资界面临的典型困境:价值与质量之间的权衡。根据 Investing.com 的数据,BP 在估值指标上更具吸引力,而壳牌则凭借其卓越的财务稳健性脱颖而出。
估值对比:BP更具吸引力
从纯粹的价值投资角度来看,BP 目前似乎是更便宜的选择。该公司的多项关键估值指标均优于其主要竞争对手壳牌。
根据截至2026年9月1日的数据:
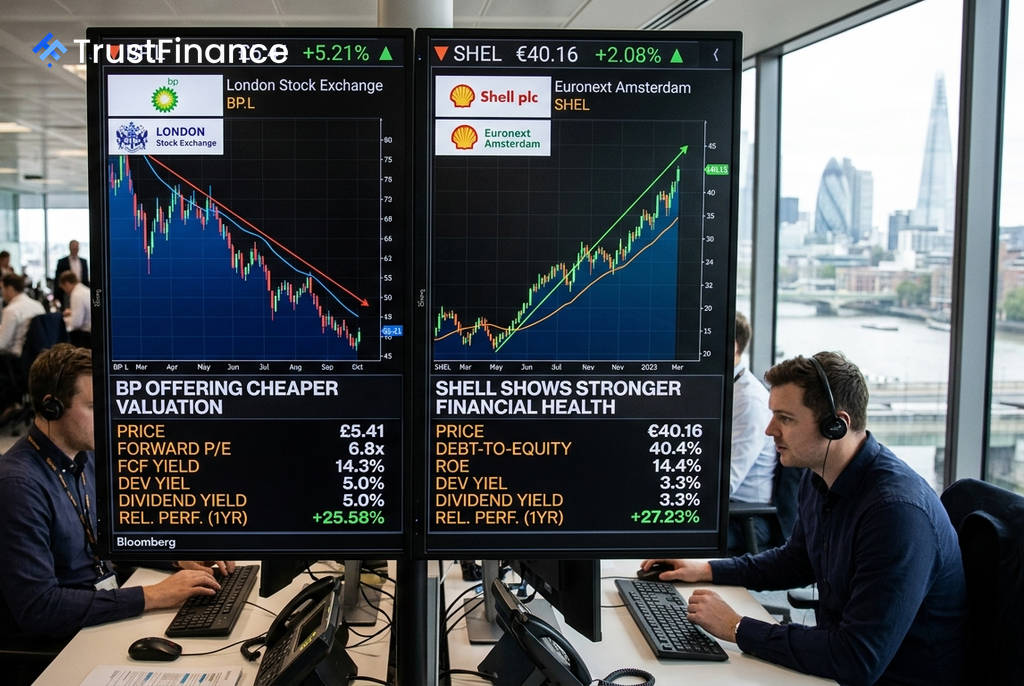
- 远期市盈率:BP 为 6.8倍,低于壳牌的8.0倍。
- 自由现金流收益率:BP 高达 14.3%,而壳牌为12.4%。
- 股息收益率:BP 提供 5.0% 的股息率,显著高于壳牌的3.3%。
- 模型公允价值上涨空间:分析模型显示,BP 的潜在上涨空间为 33.9%,也高于壳牌的24.1%。
这些数据表明,对于寻求价值和更高收益的投资者而言,BP 可能是一个更受青睐的标的。
财务质量:壳牌优势明显
 Ad
然而,当考察资产负债表和盈利能力时,壳牌则展现出更强的财务质量。BP 的估值折扣在一定程度上反映了其较高的财务风险。
截至2026年6月30日,BP 的负债权益比为 124.4%,远高于壳牌的 40.4%,这表明 BP 的杠杆水平更高。此外,壳牌的股本回报率 (ROE) 为 14.4%,也优于 BP 的9.2%。这说明壳牌利用股东资本创造利润的效率更高。
市场表现与投资启示
在过去一年中,市场似乎更偏爱壳牌的“质量”。截至2026年9月1日,壳牌股价在过去一年上涨了 27.23%,略微领先于 BP 的 25.58%,跑赢了1.65个百分点(不含股息、成本和汇率因素)。
对于投资者而言,这构成了一个清晰的选择。押注 BP 相当于看好其估值将出现“均值回归”,即其股价将追赶上来以反映其较低的估值。而选择壳牌则更像是对一家财务更稳健、盈利能力更强的“优质复合型”公司的投资。关键的风险在于,如果市场对 BP 的高杠杆和执行能力的担忧持续存在,其估值折扣可能将长期维持。