
Story
Analisis Saham: BP Tawar Nilai Lebih Baik, Shell Unggul dari Segi Kualiti
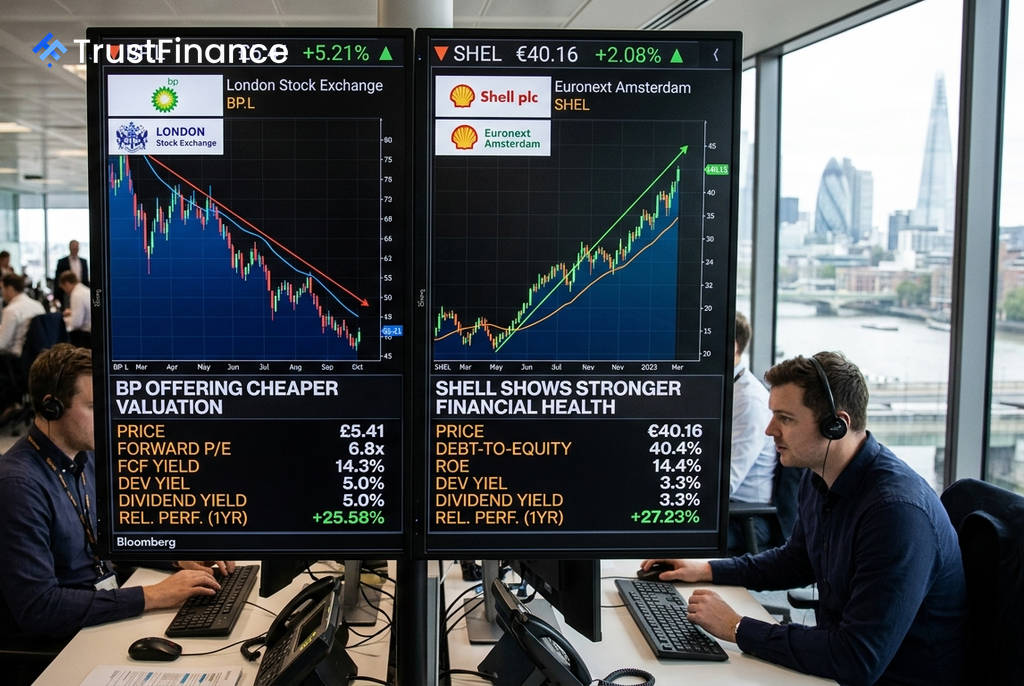
Satu analisis perbandingan antara dua syarikat gergasi tenaga, BP dan Shell, mendedahkan pertukaran klasik antara nilai dan kualiti bagi para pelabur. BP menonjol sebagai pilihan yang lebih murah berdasarkan metrik penilaian utama, manakala Shell menawarkan kualiti kunci kira-kira dan daya tahan kewangan yang lebih unggul.
Penilaian Memihak kepada BP
Berdasarkan data pasaran setakat 1 September 2026, BP didagangkan pada penilaian yang lebih rendah berbanding Shell merentasi beberapa metrik utama. Jurang penilaian ini menjadikan BP pilihan yang lebih menarik bagi pelabur yang memberi tumpuan kepada nilai.
- Nisbah P/E Hadapan: BP berada pada 6.8x, berbanding Shell pada 8.0x.
- Hasil Aliran Tunai Bebas: BP menawarkan 14.3%, lebih tinggi daripada Shell iaitu 12.4%.
- Hasil Dividen: BP menyediakan hasil 5.0%, mengatasi Shell pada 3.3%.
- Potensi Kenaikan Nilai Saksama: Model menunjukkan potensi kenaikan 33.9% untuk BP, berbanding 24.1% untuk Shell.
Shell Menang Dari Segi Kualiti Kewangan
Walaupun BP lebih murah, Shell menunjukkan kekuatan kewangan yang lebih baik, terutamanya dari segi tahap hutang dan keuntungan. Kelebihan ini memberikan Shell profil risiko yang lebih rendah.
 Ad
Kekuatan utama Shell terletak pada kunci kira-kiranya. Nisbah hutang kepada ekuiti syarikat itu berada pada 40.4% setakat 30 Jun 2026, jauh lebih rendah daripada BP yang mencatatkan 124.4%. Selain itu, Shell mencatatkan Pulangan atas Ekuiti (ROE) yang lebih tinggi pada 14.4% berbanding BP pada 9.2%.
Perbezaan ini menjelaskan mengapa saham BP didagangkan pada diskaun; ia sebahagiannya untuk memberi pampasan kepada pelabur atas leveraj yang lebih tinggi dan pulangan ekuiti yang lebih lemah.
Prestasi Relatif dan Tinjauan Pasaran
Dari segi prestasi saham, Shell telah mengatasi BP secara sederhana sejak setahun lalu. Sehingga 1 September 2026, saham Shell telah mengatasi BP sebanyak 1.65 mata peratusan dalam tempoh satu tahun dan 2.32 mata peratusan dari awal tahun sehingga kini, sebelum mengambil kira dividen dan kos lain.
Secara ringkasnya, BP mewakili taruhan nilai yang lebih baik bagi pelabur yang menjangkakan penilaiannya akan kembali ke paras purata (mean reversion). Sebaliknya, Shell dilihat sebagai syarikat berkualiti tinggi yang lebih sesuai untuk strategi pelaburan jangka panjang. Risiko utama bagi BP ialah diskaun penilaiannya mungkin berterusan selagi kebimbangan terhadap leveraj dan pelaksanaan strategi kekal.