
Story
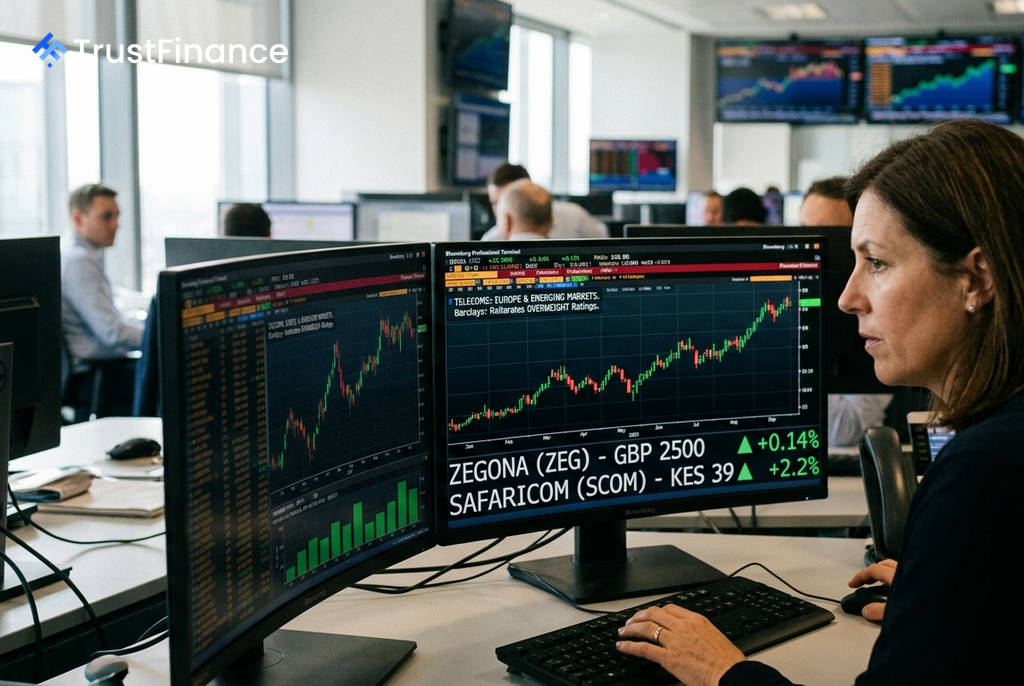
巴克萊看好兩檔電信股:財報公布後維持 Safaricom 與 Zegona「加碼」評級
Text size
Background
投資銀行巴克萊 (Barclays) 在歐洲電信公司陸續公布最新財報後,更新了其財務模型與預估,並重申對肯亞電信商 Safaricom 與英國 Zegona 的「加碼」(Overweight) 評級。
巴克萊維持「加碼」評級
根據巴克萊發布的研究報告,該行分析師在檢視多家歐洲與新興市場電信服務公司的最新業績後,進行了財務預估調整。這些調整主要反映了近期的市場趨勢與外匯波動。
儘管財務預測數據有所變動,巴克萊強調,其對這兩家公司的核心投資論點並未改變。此次評級更新是財報季後分析師重新校準估值模型的常規程序之一。
點名個股分析
巴克萊在報告中詳細說明了對兩家公司的評級與目標價調整細節,並提供了基於其預估的關鍵估值指標。
Safaricom:上調目標價
 Ad
巴克萊維持對肯亞最大電信技術供應商 Safaricom 的「加碼」評級,並將其基於現金流量折現法 (DCF) 的目標價從每股 35 肯亞先令 (KES) 上調至 39 肯亞先令。
- 財務預測調整:該行將 Safaricom 的 2027 及 2028 財年營收預估分別上調 1.1% 和 2.2%;EBITDA (稅前息前折舊攤銷前利潤) 預估則分別上調 1.2% 和 2.3%。
- 估值指標:根據巴克萊的預估,Safaricom 目前的 2027 財年企業價值倍數 (EV/EBITDA) 為 5.3 倍,股權自由現金流收益率 (EFCF yield) 為 8.9%。
Zegona:維持目標價
對於英國公司 Zegona,巴克萊在其公布 2027 年第一季業績後,維持「加碼」評級與每股 2500 便士 (GBp) 的目標價。
- 財務預測調整:該行對 Zegona 的 2027 及 2028 財年營收預估進行了微幅上修,兩者均調高 0.1%。
- 估值指標:按巴克萊的估算,Zegona 的 2027 財年企業價值倍數 (EV/EBITDA) 為 5.7 倍,股權自由現金流收益率 (EFCF yield) 則為 9.3%。