
Story
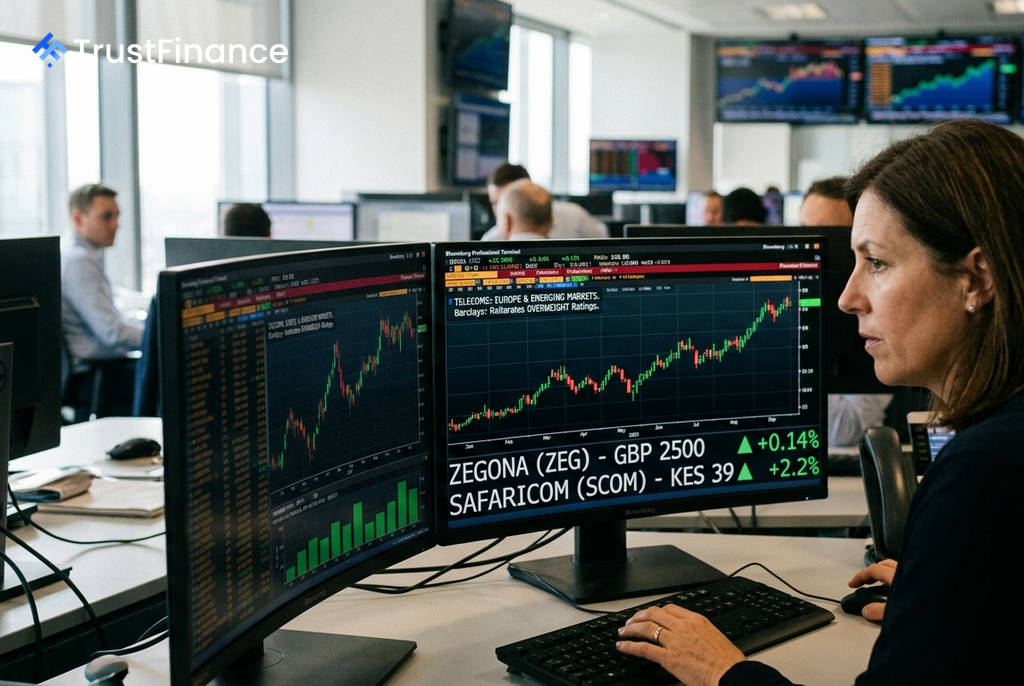
巴克莱看好两只电信股:上调Safaricom目标价,维持Zegona增持评级
Text size
Background
在欧洲电信公司陆续发布最新财务业绩后,投资银行巴克莱更新了对该行业部分股票的估算。该行重申了对肯尼亚电信巨头Safaricom和英国公司Zegona的“增持”(Overweight)评级,显示出对这两家公司前景的持续看好。
评级与目标价详情
巴克莱分析师在报告中指出,尽管根据最新的市场趋势和外汇变动调整了财务模型,但其对所覆盖公司的核心投资逻辑保持不变。
Safaricom
巴克莱维持对肯尼亚最大的电信和技术提供商Safaricom的“增持”评级,并将其目标价从每股35肯尼亚先令上调至39肯尼亚先令。此举主要反映了近期的外汇波动和市场动态。
- 盈利预测上调:该行将Safaricom的2027财年和2028财年预期营收分别上调了1.1%和2.2%。
- EBITDA预期:同期(2027财年和2028财年)的EBITDA(息税折旧及摊销前利润)预期也分别被上调了1.2%和2.3%。
- 估值指标:根据巴克莱的估算,Safaricom目前的估值相当于2027财年预期企业价值/EBITDA的5.3倍,其预期自由现金流(EFCF)收益率为8.9%。
 Ad
Zegona
对于英国公司Zegona,巴克莱在其发布2027年第一季度业绩后,维持了“增持”评级和基于现金流贴现(DCF)模型得出的每股2500英镑便士的目标价。
- 营收微调:该行对Zegona的2027财年和2028财年的营收预测进行了0.1%的温和上调。
- 估值指标:据巴克莱估计,Zegona的交易估值相当于2027财年预期企业价值/EBITDA的5.7倍,预期自由现金流收益率为9.3%。
市场背景
巴克莱此次更新正值欧洲电信板块进入财报密集发布期。随着各公司披露最新经营数据,分析师们正在重新审视其财务模型和估值指标。市场参与者正密切关注这些评级调整,以评估该行业在当前宏观经济环境下的投资机会和风险。