
Story
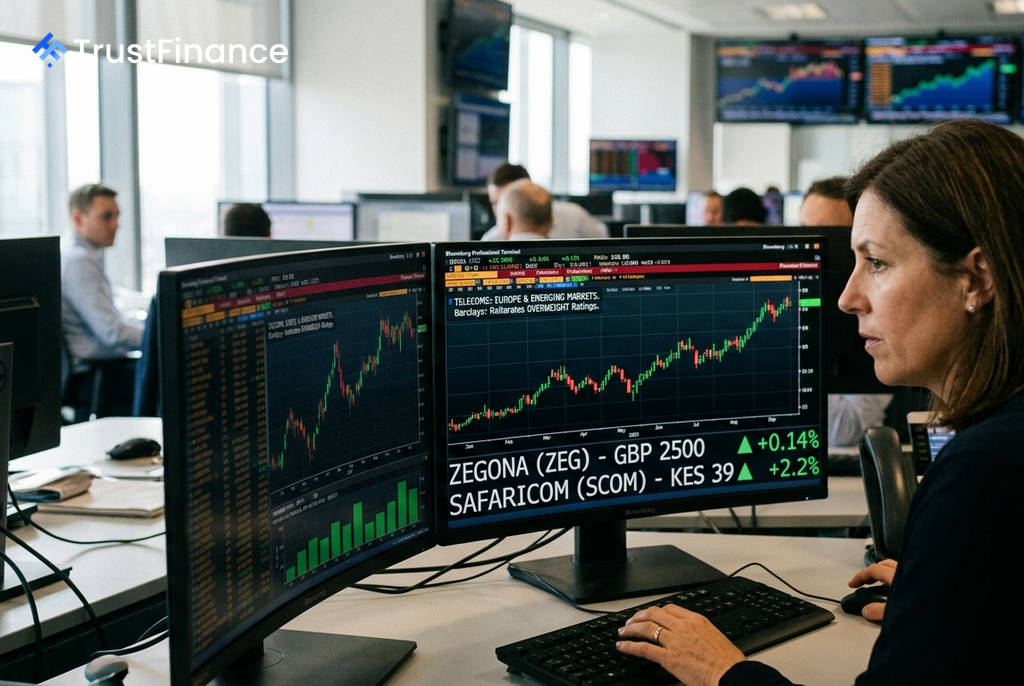
バークレイズ、欧州・新興国通信株2銘柄の「オーバーウエート」評価を維持
Text size
Background
英金融大手バークレイズは、欧州の通信サービス企業の最新決算を受け、複数の銘柄の業績予想を更新し、セクター内の2銘柄について「オーバーウエート」の投資判断を維持した。同行は、最近の市場動向と為替変動を反映させる形で予測を調整したものの、各社の基本的な投資テーマに変更はないとしている。
評価が維持された2銘柄
バークレイズが強気の姿勢を維持したのは、ケニアのサファリコムと英国のゼゴナの2社。両社ともに、最新の決算内容を織り込んだ上で、引き続きセクター平均を上回るパフォーマンスが期待されると評価された。
サファリコム (Safaricom)
バークレイズは、ケニア最大の通信・テクノロジー企業であるサファリコムに対する「オーバーウエート」の評価を継続。為替変動や市場動向を反映し、DCF(ディスカウント・キャッシュフロー)法に基づく目標株価を従来の35ケニア・シリングから39ケニア・シリングに引き上げた。
- 業績予想: 2027年度および2028年度の売上高予想をそれぞれ1.1%、2.2%上方修正。EBITDA予想も同様に1.2%、2.3%引き上げた。
- バリュエーション: バークレイズの試算によると、同社の株価は2027年度予想EV/EBITDA倍率で5.3倍、EFCF(エクイティ・フリー・キャッシュフロー)利回りは8.9%の水準にある。
 Ad
ゼゴナ (Zegona)
英国のゼゴナについても「オーバーウエート」評価を維持し、DCF法に基づく目標株価を2500英ペンスに据え置いた。同社の2027年第1四半期決算を受け、業績予想に微調整を加えている。
- 業績予想: 2027年度および2028年度の売上高予想をそれぞれ0.1%という小幅な上方修正を行った。
- バリュエーション: バークレイズの試算では、2027年度予想EV/EBITDA倍率は5.7倍、EFCF利回りは9.3%と魅力的な水準にあるとしている。
市場への示唆
今回の評価更新は、欧州の通信各社が決算発表シーズンを迎える中で行われた。投資家やアナリストは、各社の業績や見通しに基づき、セクター全体の財務モデルやバリュエーション指標を再評価している。バークレイズの分析は、厳しい市場環境の中でも、特定の企業が成長機会を有していることを示唆している。